
תבנית
יומן הוצאות אימפולסיביות: תבנית להדפסה חינמית ואיך משתמשים בה
אי אפשר לתקן הרגל שלא רואים. יומן הוצאות הופך קניות אימפולסיביות לגלויות: מה רצית, מתי, למה, ומה עשית בעניין.
תשובה קצרה
יומן הוצאות אימפולסיביות הוא תיעוד פשוט של כל קנייה לא מתוכננת שעשית, או שרצית לעשות. לכל אחת, תרשום את התאריך והשעה, את הפריט, את המחיר, מה היה הטריגר, איך הרגשת, והאם התאפקת או נכנעת. אחרי שבועיים עד ארבעה שבועות, תקרא את זה מחדש: הדפוסים בעמודות הטריגר והרגש מראים לך בדיוק מאיפה באות ההוצאות האימפולסיביות שלך.
רוב האנשים מעריכים בחסר את ההוצאות האימפולסיביות שלהם, לא כי הם רשלנים אלא כי קניות אימפולסיביות הן קטנות, תכופות וקלות לשכוח. קפה של 6 $, דמי משלוח של 14 $, “זה היה במבצע” של 22 $. אף אחד מהם לא מרגיש כמו החלטה, ולכן אף אחד מהם לא נשאר בזיכרון. כשרושמים אותם במקום אחד, הם מצטברים מהר. כפי שמציינת הסוכנות האמריקאית להגנה על הצרכן הפיננסי (CFPB), קניות קטנות מצטברות ולעיתים קרובות לא תואמות את סדרי העדיפויות שלך.
מה לרשום
- תאריך ושעה. מאוחר בלילה? יום המשכורת? יום שישי אחרי העבודה? העיתוי הוא לעיתים קרובות הרמז הגדול ביותר.
- מה וכמה. הפריט והמחיר, עד הדולר.
- איפה. איזו אפליקציה, אתר או חנות. יש מקומות שמשפיעים עליך יותר מאחרים.
- הטריגר. מה קרה ממש לפני: פרסומת, מייל על מבצע, גלילה, יום גרוע, פוסט של חבר.
- הרגש. משועמם, לחוץ, עייף, בודד, חוגג, חרד.
- מה עשית. התאפקת או נכנעת, ואם קנית, איך הרגשת לגבי זה יום אחרי.
יומן הוצאות אימפולסיביות להדפסה
שורה אחת לכל דחף, בין אם קנית ובין אם לא. השורה הראשונה היא דוגמה.
| תאריך ושעה | פריט | מחיר | איפה | טריגר | רגש | התאפקתי / נכנעתי |
|---|---|---|---|---|---|---|
| ג׳ 23:40 | נעלי ריצה | $140 | פרסומת ב-Instagram | גלילה במיטה | משועמם, עייף | התאפקתי |
בסוף כל שבוע, תסכם את השורות של “התאפקתי” (כסף ששמרת) ושל “נכנעתי” (כסף שהוצאת), ותקיף בעיגול את הטריגר הנפוץ ביותר.
איך קוראים את היומן
אחרי כמה שבועות, תעבור על כל עמודה ותשאל:
- מתי קורים רוב הדחפים? אם זה מאוחר בלילה, הפתרון קשור לערבים. אם זה יום המשכורת, הוא קשור ל-48 השעות הראשונות אחרי שהכסף נכנס.
- מהם שני הטריגרים המובילים? בדרך כלל אחד הוא רגש (שעמום, לחץ) ואחד הוא גירוי (פרסומות, מיילים על מבצעים, אפליקציה מסוימת).
- על אילו קניות אתה מתחרט? אלה הקניות שכדאי להציב לפניהן כלל המתנה.
- כמה חסכה ההתאפקות? תחבר את העמודה “התאפקתי”. לעיתים קרובות זה יותר ממה שאנשים מצפים, וזו המוטיבציה הכי טובה שיש.
אחר כך תשנה דבר אחד לכל טריגר מוביל. אם זו גלילה בלילה, תראה איך להפסיק קניות אימפולסיביות בלילה. אם אלה מיילים על מבצעים, תבטל הרשמה. אם זה מצב רוח, תמצא דרך זולה יותר לשנות אותו. עוד על זה במהו טריגר להוצאות.
כדאי להפוך כל שינוי לתוכנית “אם-אז”: “אם אני גולל במיטה אחרי 10 בלילה, אז אני שם את הטלפון על המטען בצד השני של החדר.” סקירה של כמעט מאה מחקרים מצאה שתוכניות כאלה מגדילות באופן ניכר את הסיכוי של אנשים להשיג את המטרות שלהם.
תנהל את היומן ב-Next Paycheck
Next Paycheck היא יומן הוצאות עם דעה. כל שאלה נרשמת אוטומטית.
- תשאל לפני שאתה קונהתקליד מה אתה רוצה ואת המחיר ברגע שהדחף מכה. זו הרשומה שלך ביומן, וזהו.
- תרשום את התוצאהתחליק או תלחץ על התאפקתי או נכנעתי. שאלות ממתינות מחכות לך, ותזכורת מעקב דוחפת אותך לענות.
- תראה את הכסף ששמרתכל שאלה שהתאפקת ממנה מצטברת לכסף שנמנעת מלהוציא, שמוצג בהגדרות.
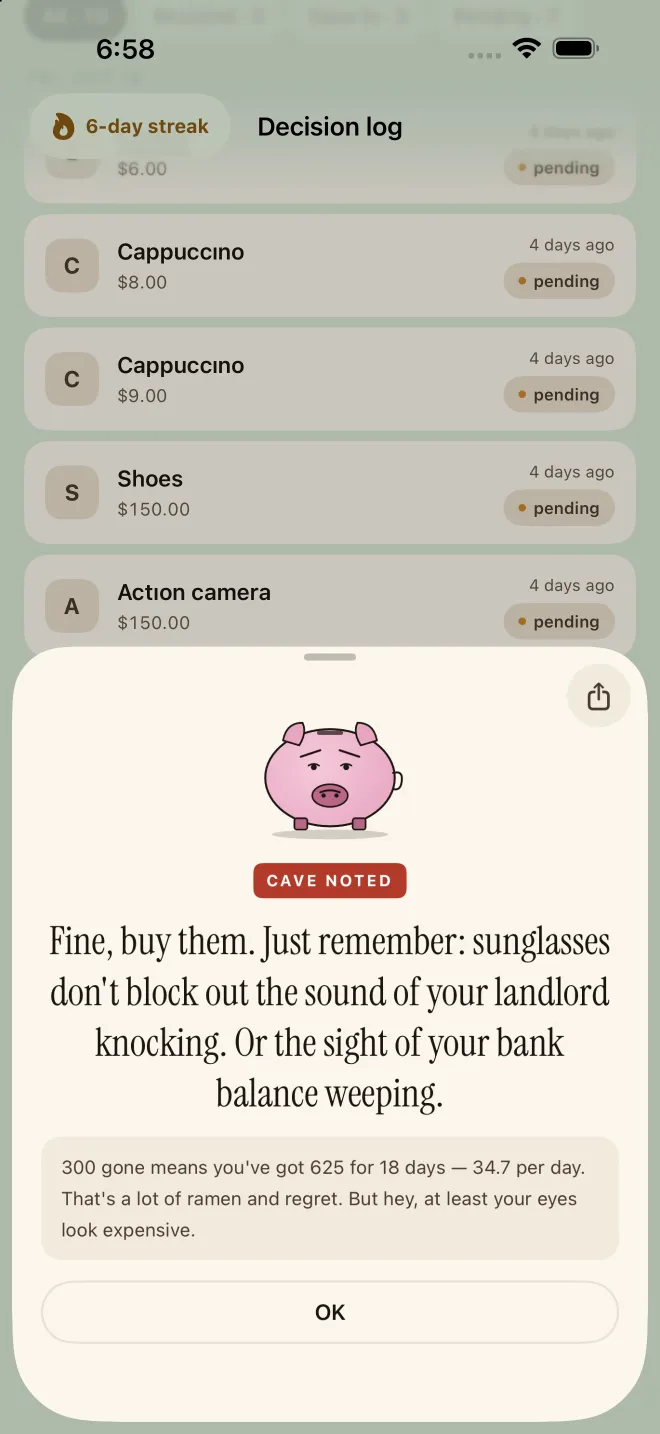
- תעבור על יומן ההחלטותעם NextPaycheck+, יומן ההחלטות מציג כל שאלה לפי יום, את מספר ה“התאפקתי” וה“נכנעתי” שלך, ואת הסכום הכולל שנחסך.
שאלות נפוצות
כמה זמן כדאי לנהל יומן הוצאות אימפולסיביות?
בדרך כלל מספיקים שבועיים עד ארבעה שבועות כדי לראות דפוסים: הימים, השעות ומצבי הרוח שמובילים לרוב הקניות האימפולסיביות שלך. יש אנשים שממשיכים אחר כך בגרסה קלה יותר, ורושמים רק את הדחפים שהתאפקו מהם.
האם לרשום גם דחפים שלא פעלתי לפיהם?
כן, ואלה הרשומות הכי חשובות. כל דחף שהתאפקת ממנו הוא כסף ששמרת, והוא מראה לך עם אילו טריגרים אתה כבר יודע להתמודד.
האם יומן הוצאות זה אותו דבר כמו תקציב?
לא. תקציב מתכנן לאן הכסף אמור ללכת; יומן הוצאות מתעד מה קרה בפועל ולמה. הם עובדים טוב ביחד: היומן מראה לך את הדליפות שהתקציב צריך לסתום.
מקורות והמשך קריאה
- Spending tracker (Your Money, Your Goals) — Consumer Financial Protection Bureau
- Implementation intentions and goal achievement: a meta-analysis (Gollwitzer & Sheeran) — Advances in Experimental Social Psychology, 2006
Next Paycheck הוא כלי לתקצוב ולאחריותיות בהוצאות, לא בנק ולא יועץ פיננסי. הדף הזה הוא מידע כללי למטרות לימוד בלבד, ולא ייעוץ פיננסי, משפטי או מיסויי: המצב שלך הוא רק שלך, ולכן כדאי לשקול להיוועץ באיש מקצוע מוסמך לפני החלטות כספיות גדולות. אם החובות מרגישים בלתי ניתנים לניהול, יועץ אשראי ללא מטרות רווח יכול לעזור, ואם הקניות מרגישות לך מחוץ לשליטה או גורמות לך מצוקה, כדאי לדבר עם רופא או עם איש מקצוע בתחום בריאות הנפש.