
Modèle
Journal des dépenses impulsives : un modèle imprimable gratuit et comment l’utiliser
On ne peut pas corriger une habitude qu’on ne voit pas. Un journal des dépenses rend les achats impulsifs visibles : ce que tu voulais, quand, pourquoi, et ce que tu en as fait.
Réponse rapide
Un journal des dépenses impulsives est un simple relevé de chaque achat non prévu que tu as fait, ou que tu avais envie de faire. Pour chacun, note la date et l’heure, l’article, le prix, ce qui l’a déclenché, ce que tu ressentais, et si tu as résisté ou cédé. Après deux à quatre semaines, relis-le : les schémas dans les colonnes « Déclencheur » et « Émotion » te montrent exactement d’où viennent tes dépenses impulsives.
La plupart des gens sous-estiment leurs dépenses impulsives, non pas parce qu’ils sont négligents, mais parce que les achats impulsifs sont petits, fréquents et faciles à oublier. Un café à 6 $US, des frais de livraison de 14 $US, un achat à 22 $US parce que « c’était en promo ». Aucun ne ressemble à une décision, donc aucun ne reste en mémoire. Notés au même endroit, ils s’additionnent vite. Comme le souligne le CFPB (l’agence américaine de protection financière des consommateurs), les petits achats s’accumulent et ne correspondent souvent pas à tes priorités.
Quoi noter
- Date et heure. Tard le soir ? Le jour de paie ? Le vendredi après le travail ? Le moment est souvent l’indice le plus parlant.
- Quoi et combien. L’article et le prix, au dollar près.
- Où. Quelle appli, quel site ou quelle boutique. Certains endroits te font craquer plus que d’autres.
- Le déclencheur. Ce qui s’est passé juste avant : une pub, un e-mail de promo, le scroll, une mauvaise journée, le post d’un ami.
- L’émotion. Ennui, stress, fatigue, solitude, envie de fêter quelque chose, anxiété.
- Ce que tu as fait. Résisté ou cédé et, si tu l’as acheté, ce que tu en pensais un jour plus tard.
Journal des dépenses impulsives à imprimer
Une ligne par envie, que tu aies acheté ou non. La première ligne est un exemple.
| Date et heure | Poste | Prix | Où | Déclencheur | Émotion | Résisté / cédé |
|---|---|---|---|---|---|---|
| Mar. 23 h 40 | Chaussures de running | $140 | Pub Instagram | Scroll au lit | Ennui, fatigue | Résisté |
À la fin de chaque semaine, additionne les lignes Résisté (argent gardé) et les lignes Cédé (argent dépensé), et entoure le déclencheur le plus fréquent.
Comment lire ton journal
Après deux semaines environ, parcours chaque colonne et demande-toi :
- Quand arrivent la plupart des envies ? Si c’est tard le soir, la solution concerne les soirées. Si c’est le jour de paie, elle concerne les 48 premières heures après l’arrivée de l’argent.
- Quels sont les deux principaux déclencheurs ? En général, l’un est une émotion (ennui, stress) et l’autre un signal (pubs, e-mails de promo, une appli en particulier).
- Quels achats regrettes-tu ? Ce sont ceux devant lesquels placer une règle d’attente.
- Qu’as-tu économisé en résistant ? Additionne la colonne Résisté. C’est souvent plus que ce que les gens imaginent, et c’est la meilleure motivation qui soit.
Change ensuite une chose pour chaque déclencheur principal. Si c’est le scroll de nuit, consulte comment arrêter les achats impulsifs la nuit. Si ce sont les e-mails de promo, désabonne-toi. Si c’est une humeur, trouve une façon moins chère de la changer. Plus de détails dans ce qu’est un déclencheur de dépenses.
Il est utile de transformer chaque changement en plan « si… alors… » : « Si je scrolle au lit après 22 h, alors je mets mon téléphone à charger de l’autre côté de la pièce. » Une synthèse de près d’une centaine d’études a montré que ce type de plan rend les gens nettement plus susceptibles d’atteindre leurs objectifs.
Tiens ton journal dans Next Paycheck
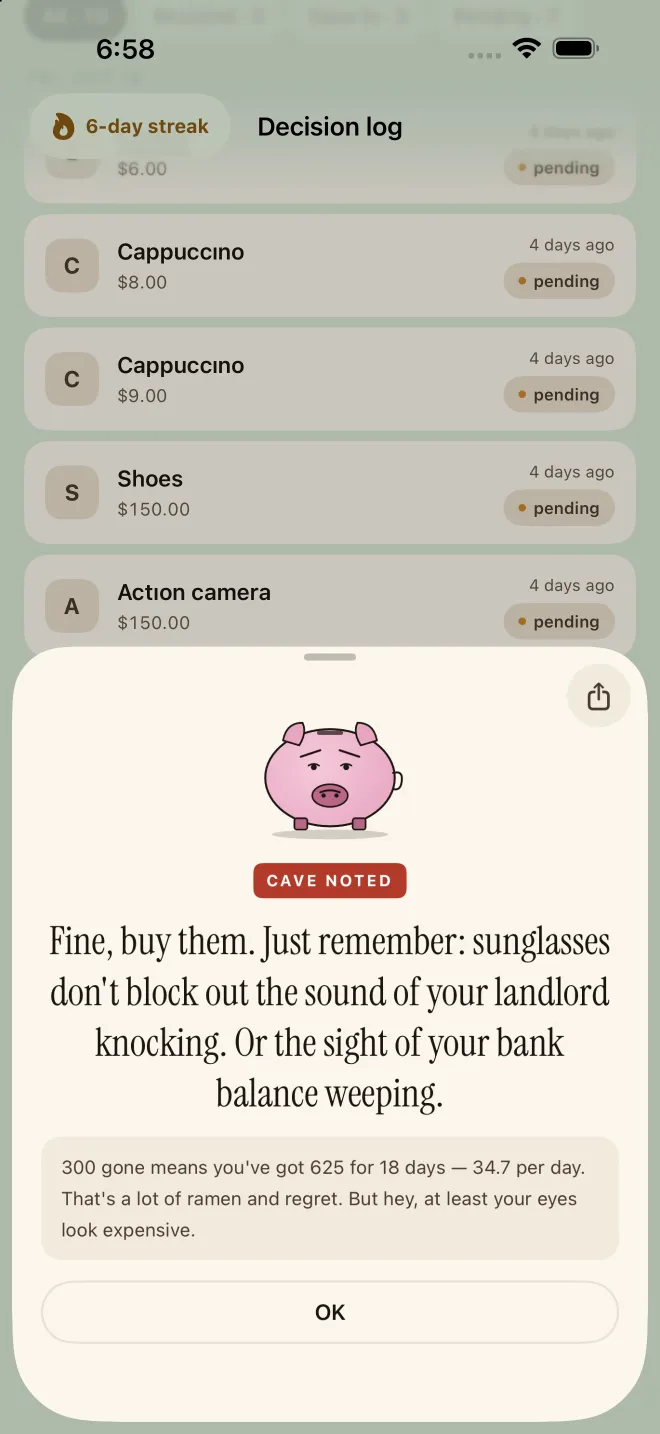
Next Paycheck est un journal des dépenses qui a son avis. Chaque demande est enregistrée automatiquement.
- Demande avant d’acheterTape ce que tu veux et son prix dès que l’envie frappe. Voilà, ton entrée de journal est faite.
- Enregistre l’issueGlisse ou touche Résisté ou Cédé. Les demandes en attente t’attendent, et un rappel de relance t’incite à répondre.
- Vois l’argent que tu as gardéChaque demande à laquelle tu as résisté s’additionne en argent évité, affiché dans les Réglages.
- Consulte le Journal des décisionsAvec NextPaycheck+, le Journal des décisions affiche chaque demande par jour, tes totaux de Résisté et de Cédé, et le total économisé.
Questions fréquentes
Pendant combien de temps tenir un journal des dépenses impulsives ?
Deux à quatre semaines suffisent en général pour voir apparaître des schémas : les jours, les heures et les humeurs qui mènent à la plupart de tes achats impulsifs. Certaines personnes continuent ensuite avec une version allégée, en ne notant que les envies auxquelles elles ont résisté.
Dois-je noter les envies auxquelles je n’ai pas cédé ?
Oui, et ce sont les entrées les plus précieuses. Chaque envie à laquelle tu résistes, c’est de l’argent gardé, et cela te montre quels déclencheurs tu sais déjà gérer.
Un journal des dépenses, est-ce la même chose qu’un budget ?
Non. Un budget planifie où l’argent doit aller ; un journal des dépenses enregistre ce qui s’est réellement passé et pourquoi. Les deux fonctionnent bien ensemble : le journal te montre les fuites que le budget doit colmater.
Sources et lectures complémentaires
- Spending tracker (Your Money, Your Goals) — Consumer Financial Protection Bureau
- Implementation intentions and goal achievement: a meta-analysis (Gollwitzer & Sheeran) — Advances in Experimental Social Psychology, 2006
Next Paycheck est un outil de budget et de responsabilisation face aux dépenses, pas une banque ni un conseiller financier. Cette page donne des informations générales à titre pédagogique et ne constitue pas un conseil financier, juridique ou fiscal : ta situation est personnelle, alors pense à consulter un professionnel qualifié avant toute décision financière importante. Si tes dettes te paraissent ingérables, un service de conseil en endettement à but non lucratif peut t'aider, et si tes achats te semblent hors de contrôle ou te causent de la détresse, il vaut la peine d'en parler à un médecin ou à un professionnel de la santé mentale.