
Șablon
Jurnalul cheltuielilor impulsive: un șablon imprimabil gratuit și cum îl folosești
Nu poți schimba un obicei pe care nu-l vezi. Un jurnal al cheltuielilor face vizibile cumpărăturile impulsive: ce ți-ai dorit, când, de ce și ce ai făcut în privința asta.
Răspuns rapid
Un jurnal al cheltuielilor impulsive este o simplă evidență a fiecărei cumpărături neplanificate pe care ai făcut-o sau ai vrut să o faci. Pentru fiecare, notează data și ora, obiectul, prețul, ce a declanșat-o, cum te simțeai și dacă ai rezistat sau ai cedat. După două până la patru săptămâni, recitește-l: tiparele din coloanele despre declanșator și emoție îți arată exact de unde vin cheltuielile tale impulsive.
Cei mai mulți oameni își subestimează cheltuielile impulsive, nu pentru că ar fi neglijenți, ci pentru că cumpărăturile impulsive sunt mici, frecvente și ușor de uitat. O cafea de 6 USD, o taxă de livrare de 14 USD, un „era la reducere” de 22 USD. Niciuna nu pare o decizie, așa că niciuna nu rămâne în memorie. Notate într-un singur loc, se adună repede. După cum subliniază CFPB, biroul american pentru protecția financiară a consumatorilor, cumpărăturile mici se adună și adesea nu se potrivesc cu prioritățile tale.
Ce să notezi
- Data și ora. Noaptea târziu? În ziua salariului? Vineri după serviciu? Momentul este adesea cel mai mare indiciu.
- Ce și cât. Obiectul și prețul, exact până la dolar.
- Unde. Care aplicație, site sau magazin. Unele locuri te prind mai ușor decât altele.
- Declanșatorul. Ce s-a întâmplat chiar înainte: o reclamă, un e-mail cu reduceri, derulatul pe telefon, o zi proastă, postarea unui prieten.
- Emoția. Plictiseală, stres, oboseală, singurătate, sărbătoare, anxietate.
- Ce ai făcut. „Rezistat” sau „Cedat” și, dacă ai cumpărat, cum te-ai simțit în legătură cu asta o zi mai târziu.
Jurnal imprimabil al cheltuielilor impulsive
Un rând pentru fiecare impuls, indiferent dacă ai cumpărat sau nu. Primul rând este un exemplu.
| Data și ora | Categorie | Preț | Unde | Declanșator | Emoție | Rezistat / cedat |
|---|---|---|---|---|---|---|
| Marți, 23:40 | Pantofi de alergare | $140 | Reclamă pe Instagram | Derulat pe telefon în pat | Plictiseală, oboseală | Rezistat |
La sfârșitul fiecărei săptămâni, adună rândurile „Rezistat” (bani păstrați) și rândurile „Cedat” (bani cheltuiți) și încercuiește cel mai frecvent declanșator.
Cum îți citești jurnalul
După câteva săptămâni, parcurge fiecare coloană și întreabă-te:
- Când apar cele mai multe impulsuri? Dacă e noaptea târziu, soluția ține de seri. Dacă e ziua salariului, ține de primele 48 de ore după ce intră banii.
- Care sunt primii doi declanșatori? De obicei unul este o emoție (plictiseală, stres), iar celălalt un semnal (reclame, e-mailuri cu reduceri, o anumită aplicație).
- Ce cumpărături regreți? În fața acelora merită să pui o regulă de așteptare.
- Cât ai economisit rezistând? Adună coloana „Rezistat”. Adesea e mai mult decât se așteaptă oamenii și e cea mai bună motivație care există.
Apoi schimbă câte un lucru pentru fiecare declanșator principal. Dacă e derulatul de noapte târziu, vezi cum să nu mai cumperi impulsiv noaptea. Dacă sunt e-mailurile cu reduceri, dezabonează-te. Dacă e o stare de spirit, găsește un mod mai ieftin de a o schimba. Mai multe despre asta în ce este un declanșator de cheltuieli.
Ajută să transformi fiecare schimbare într-un plan de tipul „dacă… atunci…”: „Dacă derulez pe telefon în pat după ora 22:00, atunci pun telefonul la încărcat în partea cealaltă a camerei.” O analiză a aproape o sută de studii a constatat că planurile de acest fel cresc vizibil șansele oamenilor de a-și atinge obiectivele.
Ține jurnalul în Next Paycheck
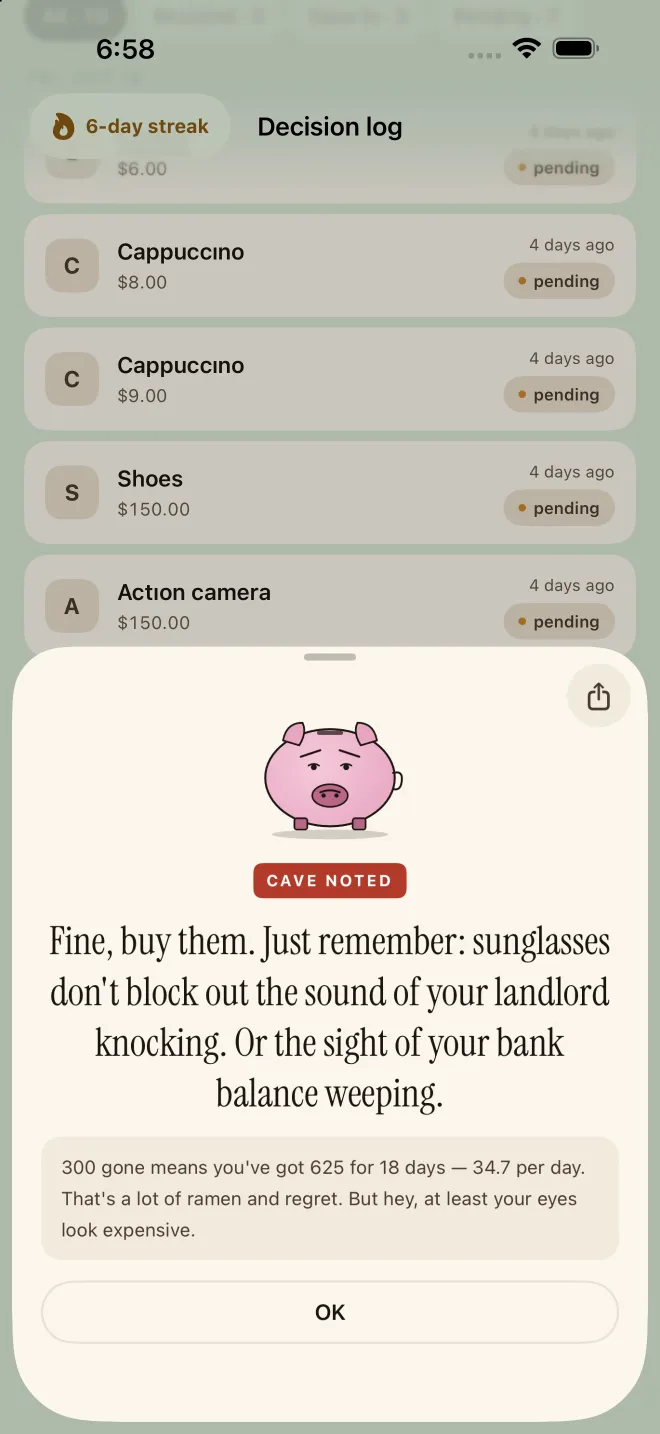
Next Paycheck este un jurnal al cheltuielilor cu opinie proprie. Fiecare întrebare este înregistrată automat.
- Întreabă înainte să cumperiScrie ce vrei și prețul în clipa în care te lovește impulsul. Gata, ai făcut intrarea în jurnal.
- Înregistrează rezultatulGlisează sau atinge Rezistat ori Cedat. Întrebările în așteptare rămân acolo pentru tine, iar un memento ulterior te îndeamnă să răspunzi.
- Vezi banii pe care i-ai păstratFiecare întrebare la care ai rezistat se adună ca bani evitați, afișați în Setări.
- Parcurge Jurnalul de deciziiCu NextPaycheck+, Jurnalul de decizii arată fiecare întrebare pe zile, numărul de „Rezistat” și „Cedat” și totalul economisit.
Întrebări frecvente
Cât timp ar trebui să țin un jurnal al cheltuielilor impulsive?
De obicei sunt suficiente două până la patru săptămâni ca să vezi tiparele: zilele, orele și stările care duc la cele mai multe dintre cumpărăturile tale impulsive. Unii păstrează după aceea o variantă mai ușoară, notând doar impulsurile la care au rezistat.
Ar trebui să notez și impulsurile pe care nu le-am urmat?
Da, și sunt cele mai valoroase intrări. Fiecare impuls la care ai rezistat înseamnă bani păstrați și îți arată cu ce declanșatori te poți deja descurca.
Este un jurnal al cheltuielilor același lucru cu un buget?
Nu. Un buget planifică încotro ar trebui să meargă banii; un jurnal al cheltuielilor consemnează ce s-a întâmplat de fapt și de ce. Funcționează bine împreună: jurnalul îți arată scurgerile pe care bugetul trebuie să le astupe.
Surse și lecturi suplimentare
- Spending tracker (Your Money, Your Goals) — Consumer Financial Protection Bureau
- Implementation intentions and goal achievement: a meta-analysis (Gollwitzer & Sheeran) — Advances in Experimental Social Psychology, 2006
Next Paycheck este un instrument de bugetare și de responsabilizare a cheltuielilor, nu o bancă și nici un consilier financiar. Această pagină oferă informații generale, cu scop educativ, și nu constituie consultanță financiară, juridică sau fiscală: situația ta este doar a ta, așa că ia în calcul un specialist calificat înainte de decizii financiare importante. Dacă datoriile par imposibil de gestionat, un consilier non-profit pe probleme de credit te poate ajuta, iar dacă cumpărăturile ți se par scăpate de sub control sau îți provoacă suferință, merită să vorbești cu un medic sau cu un specialist în sănătate mintală.