
Plantilla
Diario de gastos impulsivos: una plantilla imprimible gratis y cómo usarla
No puedes corregir un hábito que no ves. Un diario de gastos hace visibles las compras impulsivas: qué querías, cuándo, por qué y qué hiciste al respecto.
Respuesta rápida
Un diario de gastos impulsivos es un registro sencillo de cada compra no planificada que hiciste o quisiste hacer. Para cada una, apunta la fecha y la hora, el artículo, el precio, qué la provocó, cómo te sentías y si resististe o cediste. Al cabo de dos a cuatro semanas, reléelo: los patrones de las columnas de detonante y emoción te muestran exactamente de dónde vienen tus gastos impulsivos.
La mayoría de la gente subestima lo que gasta por impulso, no por descuido, sino porque las compras impulsivas son pequeñas, frecuentes y fáciles de olvidar. Un café de 6 US$, 14 US$ de envío, 22 US$ de «estaba en oferta». Ninguna se siente como una decisión, así que ninguna se te queda en la memoria. Apuntadas en un mismo sitio, suman rápido. Como señala la Oficina para la Protección Financiera del Consumidor (CFPB) de EE. UU., las compras pequeñas se acumulan y a menudo no encajan con tus prioridades.
Qué apuntar
- Fecha y hora. ¿A altas horas de la noche? ¿El día de cobro? ¿Un viernes al salir del trabajo? El momento suele ser la mayor pista.
- Qué y cuánto. El artículo y el precio, al dólar.
- Dónde. Qué app, web o tienda. Algunos sitios te tientan más que otros.
- El detonante. Qué pasó justo antes: un anuncio, un correo de ofertas, hacer scroll, un mal día, la publicación de un amigo.
- La emoción. Aburrimiento, estrés, cansancio, soledad, ganas de celebrar, ansiedad.
- Qué hiciste. Si resististe o cediste y, si lo compraste, cómo te sentías al respecto un día después.
Diario de gastos impulsivos imprimible
Una fila por cada impulso, lo hayas comprado o no. La primera fila es un ejemplo.
| Fecha y hora | Concepto | Precio | Dónde | Detonante | Emoción | Resistí / Cedí |
|---|---|---|---|---|---|---|
| Martes, 23:40 | Zapatillas para correr | $140 | Anuncio de Instagram | Scroll en la cama | Aburrimiento, cansancio | Resistí |
Al final de cada semana, suma las filas «Resistí» (dinero que conservaste) y las filas «Cedí» (dinero gastado), y rodea con un círculo el detonante más frecuente.
Cómo leer tu diario
Al cabo de un par de semanas, recorre cada columna y pregúntate:
- ¿Cuándo surgen la mayoría de los impulsos? Si es a altas horas de la noche, la solución está en tus noches. Si es el día de cobro, está en las primeras 48 horas después de que llegue el dinero.
- ¿Cuáles son tus dos detonantes principales? Normalmente uno es una emoción (aburrimiento, estrés) y el otro, una señal (anuncios, correos de ofertas, una app concreta).
- ¿De qué compras te arrepientes? Esas son las que necesitan una regla de espera delante.
- ¿Cuánto ahorraste al resistir? Suma la columna «Resistí». Suele ser más de lo que la gente espera, y es la mejor motivación que existe.
Después, cambia una cosa por cada detonante principal. Si es el scroll nocturno, consulta cómo dejar de comprar por impulso por la noche. Si son los correos de ofertas, date de baja. Si es un estado de ánimo, busca una forma más barata de cambiarlo. Más sobre esto en qué es un detonante de gasto.
Ayuda convertir cada cambio en un plan «si…, entonces…»: «Si estoy haciendo scroll en la cama después de las 10 de la noche, entonces dejo el teléfono cargando al otro lado de la habitación». Una revisión de casi cien estudios encontró que este tipo de planes aumenta notablemente las probabilidades de alcanzar las metas.
Lleva el diario en Next Paycheck
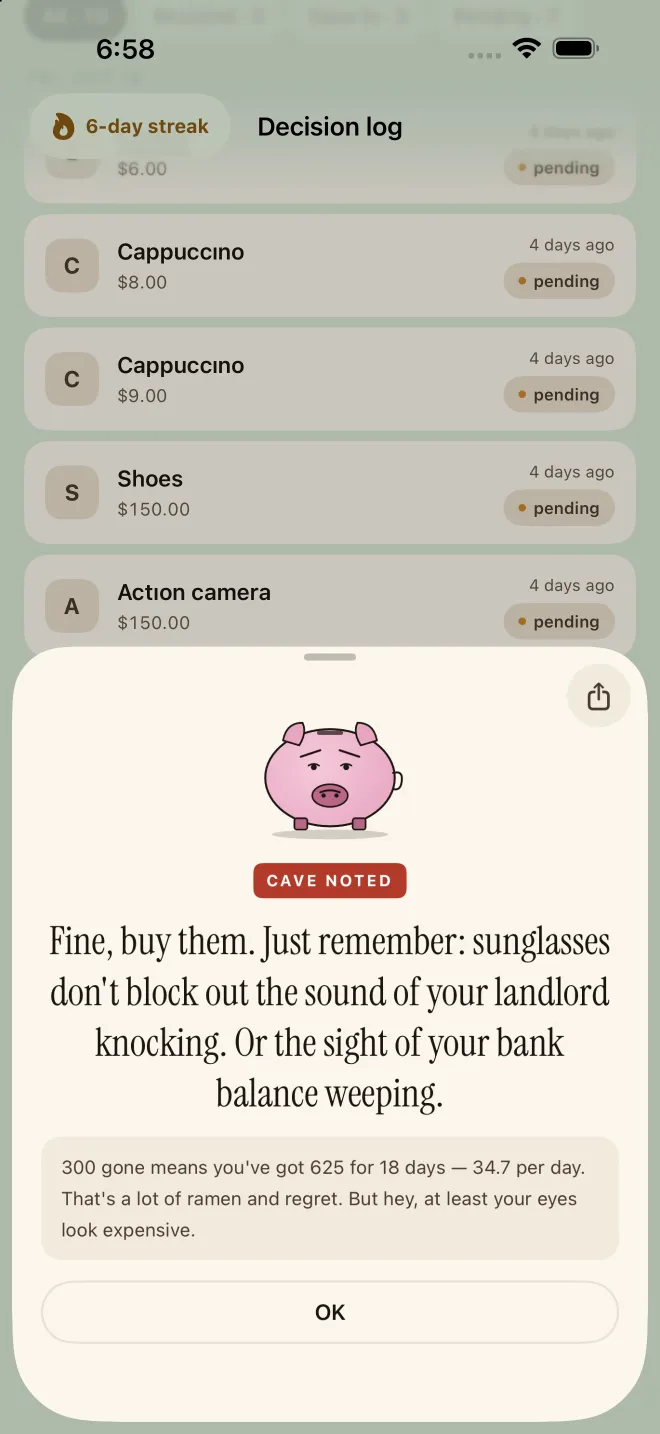
Next Paycheck es un diario de gastos con opinión propia. Cada consulta se registra automáticamente.
- Pregunta antes de comprarEscribe lo que quieres y el precio en cuanto te entren las ganas. Esa es tu entrada del diario, lista.
- Registra el resultadoDesliza o toca Resistí o Cedí. Las consultas pendientes te esperan, y un recordatorio de seguimiento te da un toque para que respondas.
- Mira el dinero que conservasCada consulta resistida se suma como dinero evitado, que puedes ver en Ajustes.
- Revisa el Registro de decisionesCon NextPaycheck+, el Registro de decisiones muestra cada consulta por día, cuántas veces resististe y cuántas cediste, y el total ahorrado.
Preguntas frecuentes
¿Cuánto tiempo debo llevar un diario de gastos impulsivos?
De dos a cuatro semanas suele bastar para ver patrones: los días, las horas y los estados de ánimo que provocan la mayoría de tus compras impulsivas. Algunas personas mantienen después una versión más ligera y solo apuntan los impulsos que resistieron.
¿Debo apuntar los impulsos a los que no cedí?
Sí, y son las entradas más valiosas. Cada impulso resistido es dinero que conservaste, y te muestra qué detonantes ya sabes manejar.
¿Un diario de gastos es lo mismo que un presupuesto?
No. Un presupuesto planifica adónde debería ir el dinero; un diario de gastos registra lo que pasó de verdad y por qué. Funcionan bien juntos: el diario te muestra las fugas que el presupuesto tiene que tapar.
Fuentes y lecturas recomendadas
- Spending tracker (Your Money, Your Goals) — Oficina para la Protección Financiera del Consumidor (CFPB)
- Implementation intentions and goal achievement: a meta-analysis (Gollwitzer & Sheeran) — Advances in Experimental Social Psychology, 2006
Next Paycheck es una herramienta de presupuesto que te pide cuentas por tus gastos, no un banco ni un asesor financiero. Esta página ofrece información general con fines educativos, no asesoramiento financiero, legal ni fiscal: cada situación es distinta, así que considera consultar a un profesional acreditado antes de tomar decisiones importantes sobre tu dinero. Si tus deudas te parecen inmanejables, un servicio de asesoramiento de deudas sin ánimo de lucro puede ayudarte, y si sientes que las compras se te van de las manos o te causan malestar, vale la pena hablar con un médico o con un profesional de la salud mental.