
Mal
Dagbok for impulskjøp: en gratis mal du kan skrive ut, og slik bruker du den
Du kan ikke fikse en vane du ikke ser. En utgiftsdagbok gjør impulskjøp synlige: hva du ville ha, når, hvorfor og hva du gjorde med det.
Kort svar
En dagbok for impulskjøp er en enkel logg over hvert uplanlagte kjøp du gjorde, eller ville gjøre. For hvert enkelt skriver du dato og klokkeslett, varen, prisen, hva som utløste det, hvordan du hadde det, og om du sto imot eller ga etter. Etter to til fire uker leser du den på nytt: mønstrene i kolonnene for utløser og følelse viser deg nøyaktig hvor impulskjøpene dine kommer fra.
De fleste undervurderer impulskjøpene sine, ikke fordi de er skjødesløse, men fordi impulskjøp er små, hyppige og lette å glemme. En kaffe til 6 USD, et leveringsgebyr på 14 USD, et «det var på tilbud» til 22 USD. Ingen av dem føles som en beslutning, så ingen av dem setter seg i hukommelsen. Skrevet ned på ett sted blir summen raskt stor. Som det amerikanske forbrukervernbyrået CFPB påpeker, summerer småkjøp seg opp og stemmer ofte ikke overens med prioriteringene dine.
Hva du skal skrive ned
- Dato og klokkeslett. Sent på kvelden? Lønningsdag? Fredag etter jobb? Tidspunktet er ofte det største sporet.
- Hva og hvor mye. Varen og prisen, til nærmeste dollar.
- Hvor. Hvilken app, nettside eller butikk. Noen steder får deg lettere enn andre.
- Utløseren. Hva som skjedde rett før: en annonse, en e-post om salg, scrolling, en dårlig dag, et innlegg fra en venn.
- Følelsen. Kjedsomhet, stress, tretthet, ensomhet, feiring, uro.
- Hva du gjorde. Du sto imot eller ga etter, og hvis du kjøpte det, hvordan du følte det en dag senere.
Dagbok for impulskjøp å skrive ut
Én rad per trang, enten du kjøpte eller ikke. Den første raden er et eksempel.
| Dato og klokkeslett | Post | Pris | Hvor | Utløser | Følelse | Sto imot / Ga etter |
|---|---|---|---|---|---|---|
| Tir. 23:40 | Joggesko | $140 | Instagram-annonse | Scrolling i sengen | Kjedsomhet, tretthet | Sto imot |
På slutten av hver uke summerer du radene med «Sto imot» (penger du beholdt) og radene med «Ga etter» (penger du brukte), og sirkler inn den vanligste utløseren.
Slik leser du dagboken din
Etter et par uker ser du nedover hver kolonne og spør:
- Når skjer de fleste impulsene? Hvis det er sent på kvelden, handler løsningen om kveldene. Hvis det er lønningsdag, handler den om de første 48 timene etter at pengene kommer inn.
- Hva er de to viktigste utløserne? Vanligvis er den ene en følelse (kjedsomhet, stress) og den andre et signal (annonser, e-poster om salg, en bestemt app).
- Hvilke kjøp angrer du på? Det er dem du bør sette en ventetidsregel foran.
- Hva sparte du ved å stå imot? Legg sammen kolonnen «Sto imot». Det er ofte mer enn folk venter, og det er den beste motivasjonen som finnes.
Endre deretter én ting for hver av de viktigste utløserne. Hvis det er scrolling sent på kvelden, se slik slutter du med impulskjøp om natten. Hvis det er e-poster om salg, meld deg av. Hvis det er et humør, finn en billigere måte å endre det på. Du finner mer om dette i hva en kjøpsutløser er.
Det hjelper å gjøre hver endring om til en hvis-så-plan: «Hvis jeg scroller i sengen etter klokka 10 om kvelden, så legger jeg mobilen på lading på den andre siden av rommet.» En oversikt over nesten hundre studier fant at slike planer gjør folk merkbart mer tilbøyelige til å nå målene sine.
Før dagboken i Next Paycheck
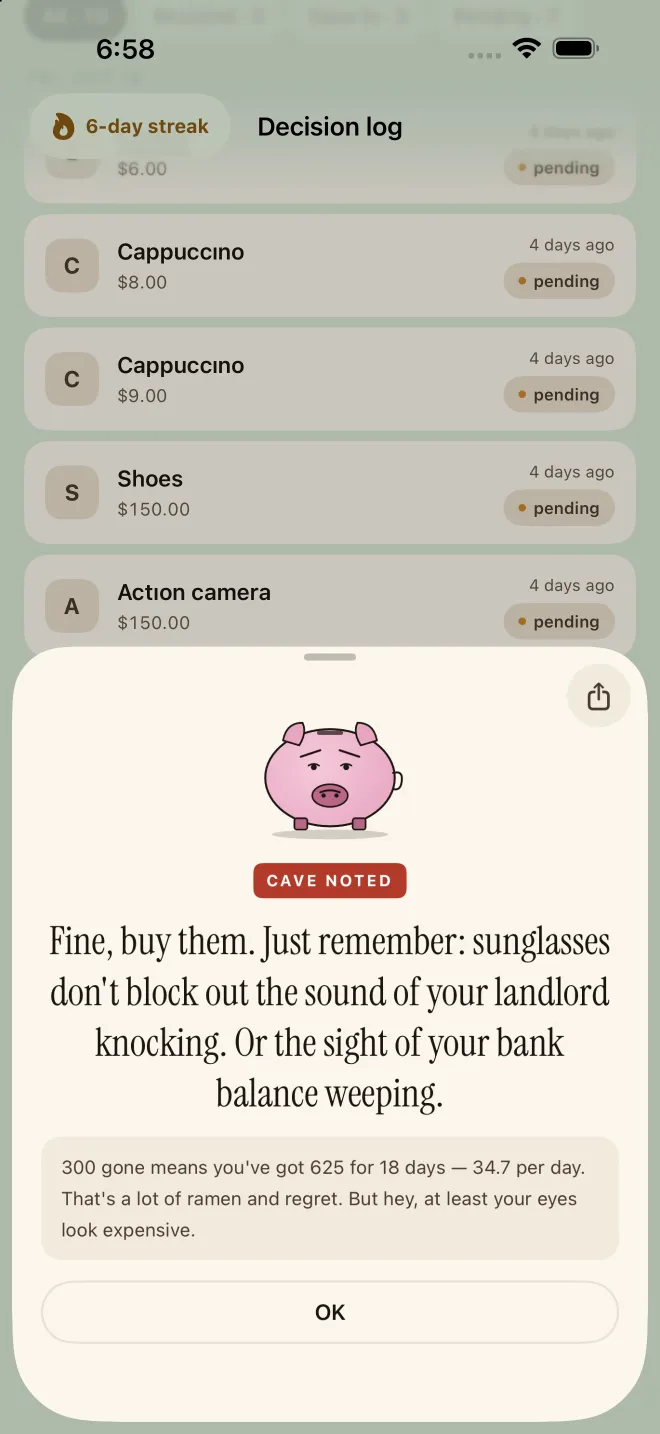
Next Paycheck er en utgiftsdagbok med meninger. Hvert spørsmål logges automatisk.
- Spør før du kjøperSkriv inn hva du vil ha og prisen i det øyeblikket trangen melder seg. Dermed er oppføringen i dagboken din ferdig.
- Logg utfalletSveip eller trykk på Sto imot eller Ga etter. Ventende spørsmål blir liggende til du svarer, og en oppfølgingspåminnelse dytter deg til å svare.
- Se pengene du beholdtHvert spørsmål du sto imot, legges sammen som unngått forbruk, vist i Innstillinger.
- Gå gjennom BeslutningsloggenMed NextPaycheck+ viser Beslutningsloggen hvert spørsmål per dag, hvor mange ganger du sto imot og ga etter, og totalbeløpet du har spart.
Ofte stilte spørsmål
Hvor lenge bør jeg føre en dagbok for impulskjøp?
To til fire uker er vanligvis nok til å se mønstre: dagene, tidspunktene og humørene som fører til de fleste impulskjøpene dine. Noen fortsetter med en lettere versjon etter det, og logger bare impulsene de sto imot.
Bør jeg logge impulser jeg ikke ga etter for?
Ja, og de er de mest verdifulle oppføringene. Hver impuls du sto imot, er penger du beholdt, og den viser deg hvilke utløsere du allerede klarer å håndtere.
Er en utgiftsdagbok det samme som et budsjett?
Nei. Et budsjett planlegger hvor pengene skal gå; en utgiftsdagbok registrerer hva som faktisk skjedde og hvorfor. De fungerer godt sammen: dagboken viser deg lekkasjene budsjettet må tette.
Kilder og mer å lese
- Spending tracker (Your Money, Your Goals) — Consumer Financial Protection Bureau
- Implementation intentions and goal achievement: a meta-analysis (Gollwitzer & Sheeran) – Advances in Experimental Social Psychology, 2006
Next Paycheck er et verktøy for budsjettering og for å holde deg ansvarlig for pengebruken, ikke en bank eller en finansrådgiver. Denne siden er generell informasjon i opplysningsøyemed, ikke økonomisk, juridisk eller skattemessig rådgivning: situasjonen din er din egen, så vurder å snakke med en kvalifisert fagperson før du tar store pengebeslutninger. Hvis gjeld føles uhåndterlig, kan en ideell gjeldsrådgiver hjelpe, og hvis shopping føles ute av kontroll eller gjør at du har det vondt, er det verdt å snakke med en lege eller en fagperson innen psykisk helse.