
Modello
Diario delle spese impulsive: un modello stampabile gratuito e come usarlo
Non puoi correggere un'abitudine che non vedi. Un diario delle spese rende visibili gli acquisti impulsivi: cosa volevi, quando, perché e cosa hai fatto.
Risposta rapida
Un diario delle spese impulsive è un semplice registro di ogni acquisto non pianificato che hai fatto, o che volevi fare. Per ciascuno, scrivi data e ora, articolo, prezzo, cosa l'ha innescato, come ti sentivi e se hai resistito o hai ceduto. Dopo due o quattro settimane, rileggilo: gli schemi nelle colonne del trigger e dell'emozione ti mostrano esattamente da dove nascono le tue spese impulsive.
La maggior parte delle persone sottovaluta le proprie spese impulsive, non perché sia distratta ma perché gli acquisti impulsivi sono piccoli, frequenti e facili da dimenticare. Un caffè da 6 USD, una consegna da 14 USD, un «era in offerta» da 22 USD. Nessuno sembra una decisione, quindi nessuno resta in memoria. Scritti tutti in un posto, si sommano in fretta. Come fa notare il CFPB, l'ente statunitense per la tutela finanziaria dei consumatori, i piccoli acquisti si sommano e spesso non rispecchiano le tue priorità.
Cosa scrivere
- Data e ora. A notte fonda? Il giorno dello stipendio? Il venerdì dopo il lavoro? Spesso il momento è l'indizio più grosso.
- Cosa e quanto. L'articolo e il prezzo, preciso al dollaro.
- Dove. Quale app, sito o negozio. Certi posti ti fregano più di altri.
- Il trigger. Cosa è successo subito prima: una pubblicità, un'email di offerte, lo scrolling, una brutta giornata, il post di un amico.
- L'emozione. Noia, stress, stanchezza, solitudine, voglia di festeggiare, ansia.
- Cosa hai fatto. Resistito o ceduto e, se l'hai comprato, come ti sentivi il giorno dopo.
Diario delle spese impulsive da stampare
Una riga per ogni impulso, che tu abbia comprato o no. La prima riga è un esempio.
| Data e ora | Voce | Prezzo | Dove | Trigger | Emozione | Resistito / ceduto |
|---|---|---|---|---|---|---|
| mar 23:40 | Scarpe da corsa | $140 | Pubblicità su Instagram | Scrolling a letto | Noia, stanchezza | Resistito |
A fine settimana, somma le righe Resistito (soldi tenuti) e le righe Ceduto (soldi spesi) e cerchia il trigger più comune.
Come leggere il tuo diario
Dopo un paio di settimane, scorri ogni colonna e chiediti:
- Quando arrivano la maggior parte degli impulsi? Se è a notte fonda, la soluzione riguarda le sere. Se è il giorno dello stipendio, riguarda le prime 48 ore dopo l'arrivo dei soldi.
- Quali sono i due trigger principali? Di solito uno è un'emozione (noia, stress) e uno è uno stimolo (pubblicità, email di offerte, una certa app).
- Di quali acquisti ti penti? Sono quelli a cui mettere davanti una regola d'attesa.
- Quanto hai risparmiato resistendo? Somma la colonna Resistito. Spesso è più di quanto ci si aspetta, ed è la miglior motivazione che esista.
Poi cambia una cosa per ogni trigger principale. Se è lo scrolling a notte fonda, guarda come smettere di fare acquisti impulsivi di notte. Se sono le email di offerte, disiscriviti. Se è un umore, trova un modo più economico per cambiarlo. Ne parliamo di più in cos'è un trigger di spesa.
Aiuta trasformare ogni cambiamento in un piano «se... allora»: «Se sto scrollando a letto dopo le 22, allora metto il telefono in carica dall'altra parte della stanza». Una rassegna di quasi cento studi ha rilevato che piani di questo tipo rendono le persone sensibilmente più propense a raggiungere i propri obiettivi.
Tieni il diario in Next Paycheck
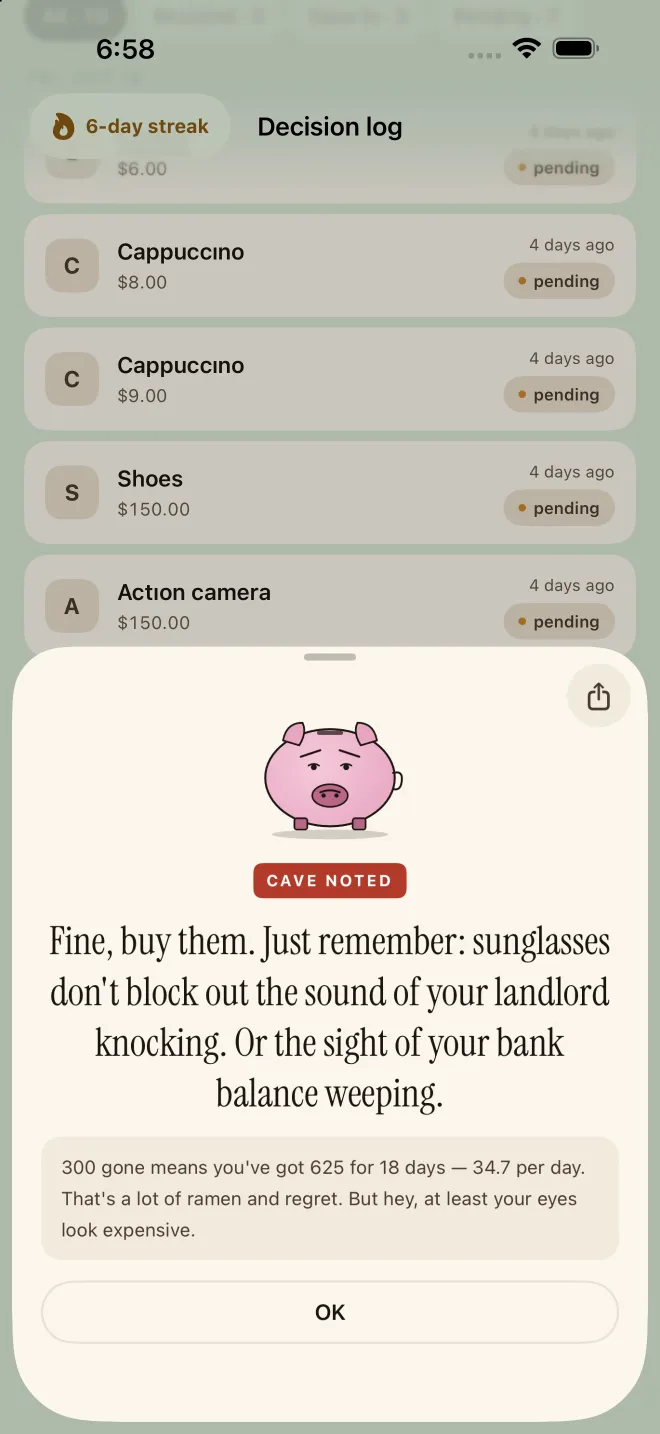
Next Paycheck è un diario delle spese con una sua opinione. Ogni richiesta viene registrata automaticamente.
- Chiedi prima di comprareScrivi cosa vuoi e il prezzo nel momento in cui arriva l'impulso. Ecco la tua voce di diario, fatta.
- Registra l'esitoScorri o tocca Resistito o Ceduto. Le richieste in sospeso restano ad aspettarti e un promemoria successivo ti ricorda di rispondere.
- Guarda i soldi che hai tenutoOgni richiesta a cui hai resistito si somma ai soldi evitati, che trovi in Impostazioni.
- Rivedi il Registro delle decisioniCon NextPaycheck+, il Registro delle decisioni mostra ogni richiesta per giorno, i conteggi di Resistito e Ceduto e il totale risparmiato.
Domande frequenti
Per quanto tempo devo tenere un diario delle spese impulsive?
Di solito bastano da due a quattro settimane per vedere gli schemi: i giorni, gli orari e gli umori che portano alla maggior parte dei tuoi acquisti impulsivi. Alcune persone proseguono con una versione più leggera, annotando solo gli impulsi a cui hanno resistito.
Devo annotare anche gli impulsi a cui non ho dato seguito?
Sì, e sono le voci più preziose. Ogni impulso a cui resisti sono soldi che tieni, e ti mostra quali trigger sai già gestire.
Un diario delle spese è la stessa cosa di un budget?
No. Il budget pianifica dove dovrebbero andare i soldi; il diario delle spese registra cosa è successo davvero e perché. Insieme funzionano bene: il diario ti mostra le falle che il budget deve tappare.
Fonti e approfondimenti
- Spending tracker (Your Money, Your Goals) — Consumer Financial Protection Bureau
- Implementation intentions and goal achievement: a meta-analysis (Gollwitzer & Sheeran) — Advances in Experimental Social Psychology, 2006
Next Paycheck è uno strumento per gestire il budget e rendere conto delle spese, non una banca né un consulente finanziario. Questa pagina offre informazioni generali a scopo educativo, non consulenza finanziaria, legale o fiscale: la tua situazione è personale, quindi valuta di rivolgerti a un professionista qualificato prima di prendere decisioni importanti sui soldi. Se i debiti ti sembrano ingestibili, può aiutarti un consulente del credito no profit, e se lo shopping ti sembra fuori controllo o ti causa disagio, vale la pena parlarne con un medico o con un professionista della salute mentale.