
רשימת בדיקה
10 שאלות לשאול לפני שקונים משהו, וצ'קליסט חינמי
אתה לא צריך ישיבת תקציב לפני כל קנייה. אתה צריך בערך עשר שניות והשאלות הנכונות. הנה הן, בסדר שתופס הכי הרבה דחפים.
תשובה קצרה
לפני שאתה קונה משהו שלא תכננת, תשאל: האם אני צריך את זה או סתם רוצה את זה עכשיו? האם אני יכול להרשות לעצמי את זה אחרי החשבונות שמועד התשלום שלהם לפני יום המשכורת? האם הייתי קונה את זה במחיר מלא? האם יש לי כבר משהו שעושה את העבודה? האם אני עדיין ארצה את זה בעוד שבוע? אם אתה מהסס בשאלה כלשהי מאלה, תחכה 24 שעות לפני שאתה מחליט.
רוב הקניות האימפולסיביות הן לא החלטות רעות. הן אי-החלטות: משהו נראה טוב, הכפתור היה ממש שם, וההזמנה עברה לפני שהתרחשה איזושהי מחשבה. כמה שאלות מחזירות את החשיבה, וזה לוקח פחות זמן מהתשלום.
10 השאלות
- האם תכננתי לקנות את זה היום? אם לא, שאר השאלות חלות.
- האם אני צריך את זה, או שאני רוצה את התחושה של לקנות? תהיה כן לגבי מצב הרוח: שעמום, לחץ, עייפות, חגיגה.
- האם אני יכול להרשות לעצמי את זה אחרי החשבונות שמועד התשלום שלהם לפני יום המשכורת? תשווה את המחיר למה שבטוח להוציא, לא ליתרה שלך. מחשבון הסכום הבטוח להוצאה מחשב את זה.
- האם הייתי קונה את זה במחיר מלא? אם ההנחה היא הסיבה, זה לא חיסכון.
- האם הייתי קונה את זה אילו הייתי צריך לשלם במזומן? כרטיסים שמורים ו“שלם אחר כך” גורמים להוצאה להרגיש חסרת כאב. מזומן הופך את זה לאמיתי: בניסוי קלאסי אחד, אנשים שנאמר להם לשלם בכרטיס אשראי היו מוכנים לשלם עד פי שניים מאנשים ששילמו במזומן.
- האם יש לי כבר משהו שעושה את העבודה? תבדוק בארון, במגירה, במחסן.
- כמה פעמים אשתמש בזה? תחלק את המחיר במספר השימושים שתקבל בפועל. מחשבון עלות לשימוש שלנו עוזר בזה.
- כמה שעות עבודה זה עולה? מעיל של 90 $ יכול להיות יום עבודה שלם. ראה את מחשבון מחיר לשעות עבודה.
- איפה זה יגור, ומה זה יחליף? גם בלגן הוא עלות.
- האם אני עדיין ארצה את זה בעוד שבוע? אם אתה לא בטוח, תשים את זה ברשימה ותגלה. זה כלל 24 השעות.
הגרסה של 10 שניות
עשר שאלות מצוינות בבית. בחנות, או כשהאגודל שלך מרחף מעל “קנה”, אתה צריך שלוש:
האם תכננתי את זה? האם אני יכול להרשות לעצמי את זה לפני המשכורת? האם אני עדיין ארצה את זה בשבוע הבא?
“לא” אחד, וזה עולה לרשימה במקום לעגלה.
צ'קליסט להדפסה לפני הקנייה
תדפיס אותו, תגזור אותו ותשמור אותו ליד הכרטיס שלך. תסמן וי בכל תיבה לפני שאתה משלם.
- תכננתי לקנות את זה היום
- אני צריך את זה, לא רק את התחושה של לקנות
- זה נכנס במה שבטוח להוציא עד המשכורת
- הייתי קונה את זה במחיר מלא
- הייתי קונה את זה אילו הייתי צריך לשלם במזומן
- אין לי כבר משהו שעושה את העבודה
- אשתמש בזה מספיק כדי שזה ישתלם
- זה שווה את שעות העבודה שזה עולה
- אני יודע איפה זה יגור
- אני עדיין ארצה את זה בשבוע הבא
כשהתשובות הן “כן”
לפעמים הן יהיו, וזה בסדר גמור. הרעיון של הצ'קליסט הוא לא לעצור אותך מלקנות משהו אי פעם. הוא לוודא שכשאתה כן מוציא כסף, זה בכוונה, מכסף שבאמת היה פנוי להוצאה. קנייה מתוכננת שאתה יכול להרשות לעצמך ושתשתמש בה היא בדיוק בשביל זה יש כסף.
תשאל את Pork במקום את עצמך
החלק הכי קשה בצ'קליסט הוא להיות כן איתו. ל-Pork אין בעיה כזאת.
- תקליד מה אתה רוצה ואת המחירבמסך “שאל”: “אוזניות אלחוטיות”, “89 $”.
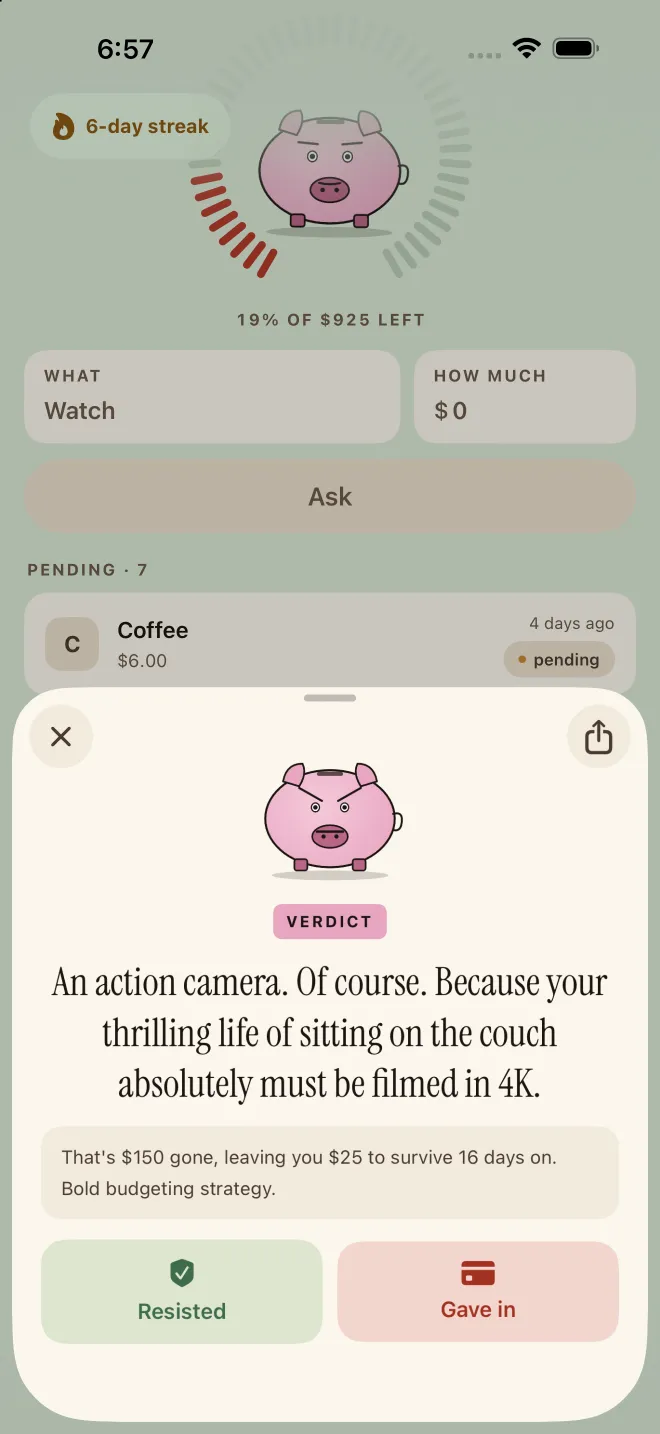
- תקבל את פסק הדיןPork בודק את זה מול מה שבטוח להוציא מהמשכורת הזאת ומול הימים עד המשכורת, ואז דוחה את זה בצלייה. במצב קומיקאי הוא בדרך כלל מפרט כמה ייוותר לך אחרי הקנייה.
- תחליט, ואז תרשוםתלחץ על התאפקתי או נכנעתי. כך או כך, זה נרשם, ושאלות שהתאפקת מהן מצטברות לכסף שנמנעת מלהוציא.
- תשתף את הצלייהחבר שמתפתה? תשלח לו את פסק הדין של Pork כתמונה.
שאלות נפוצות
מהי השאלה הטובה ביותר לשאול לפני קנייה?
“האם הייתי קונה את זה אם זה לא היה במבצע, ואם הייתי צריך לשלם עכשיו במזומן?” היא מפשיטה את שתי הדחיפות הגדולות ביותר מאחורי קניות אימפולסיביות: ההנחה והתשלום חסר הכאב.
איך אני משכנע את עצמי לא לקנות משהו?
קודם דוחים, אחר כך שואלים. תשים את הפריט ברשימה, תחכה לפחות יום, ואז תעבור על הצ'קליסט. אם עדיין קשה לך להחליט, תסתכל על כמה המחיר ישאיר לך עד המשכורת, או על כמה שעות עבודה זה עולה.
האם זה רע לקנות דברים רק כי הם משמחים אותי?
בכלל לא, אם זה מתוכנן ואתה יכול להרשות לעצמך. השאלות לא נועדו לאסור שמחה; הן נועדו לתפוס את הקניות שמרגישות טוב עשר דקות ועולות לך שבועות.
מקורות והמשך קריאה
- Always leave home without it: a further investigation of the credit-card effect on willingness to pay (Prelec & Simester) — Marketing Letters, 2001
- The red and the black: mental accounting of savings and debt (Prelec & Loewenstein) — Marketing Science, 1998
- Impulse buying: design practices and consumer needs (Moser, Schoenebeck & Resnick) — ACM CHI Conference, 2019
Next Paycheck הוא כלי לתקצוב ולאחריותיות בהוצאות, לא בנק ולא יועץ פיננסי. הדף הזה הוא מידע כללי למטרות לימוד בלבד, ולא ייעוץ פיננסי, משפטי או מיסויי: המצב שלך הוא רק שלך, ולכן כדאי לשקול להיוועץ באיש מקצוע מוסמך לפני החלטות כספיות גדולות. אם החובות מרגישים בלתי ניתנים לניהול, יועץ אשראי ללא מטרות רווח יכול לעזור, ואם הקניות מרגישות לך מחוץ לשליטה או גורמות לך מצוקה, כדאי לדבר עם רופא או עם איש מקצוע בתחום בריאות הנפש.