
نموذج
دفتر يوميات الإنفاق الاندفاعي: نموذج مجاني قابل للطباعة وطريقة استخدامه
لا يمكنك أن تُصلح عادة لا تراها. دفتر يوميات الإنفاق يجعل مشترياتك الاندفاعية مرئية: ماذا أردت، ومتى، ولماذا، وماذا فعلت حيالها.
إجابة سريعة
دفتر يوميات الإنفاق الاندفاعي سجلٌّ بسيط لكل عملية شراء غير مخطط لها قمت بها، أو أردت القيام بها. لكل واحدة منها، اكتب التاريخ والوقت، والسلعة، والسعر، وما الذي حفّزها، وبماذا كنت تشعر، وهل قاومت أم استسلمت. بعد أسبوعين إلى أربعة أسابيع، أعد قراءته: الأنماط في عمودَي المحفّز والشعور تكشف لك بالضبط من أين يأتي إنفاقك الاندفاعي.
يستهين معظم الناس بحجم إنفاقهم الاندفاعي، لا لأنهم مهملون، بل لأن المشتريات الاندفاعية صغيرة ومتكررة وسهلة النسيان: قهوة بـ 6 US$، ورسوم توصيل بـ 14 US$، و22 US$ على شيء «كان عليه تخفيض». لا يبدو أيٌّ منها قرارًا، لذا لا يعلق أيٌّ منها في الذاكرة. لكن حين تُدوَّن في مكان واحد، يتضخم مجموعها بسرعة. وكما يشير مكتب الحماية المالية للمستهلك الأمريكي (CFPB)، فإن المشتريات الصغيرة تتراكم، وكثيرًا ما لا تتوافق مع أولوياتك.
ماذا تكتب
- التاريخ والوقت. في وقت متأخر من الليل؟ يوم الراتب؟ في نهاية أسبوع العمل؟ التوقيت غالبًا هو أكبر دليل.
- ماذا وبكم. السلعة وسعرها، حتى آخر دولار.
- أين. أي تطبيق أو موقع أو متجر. بعض الأماكن تُوقِع بك أكثر من غيرها.
- المحفّز. ما حدث قبلها مباشرة: إعلان، أو رسالة بريد عن تخفيضات، أو تصفّح الهاتف، أو يوم سيئ، أو منشور لصديق.
- الشعور. ملل، توتر، تعب، وحدة، مزاج احتفالي، قلق.
- ماذا فعلت. قاومت أم استسلمت، وإن اشتريته، فبماذا شعرت حياله بعد يوم.
دفتر يوميات الإنفاق الاندفاعي للطباعة
صف واحد لكل رغبة شراء، سواء اشتريت أم لا. الصف الأول مجرد مثال.
| التاريخ والوقت | البند | السعر | أين | المحفّز | الشعور | قاومت / استسلمت |
|---|---|---|---|---|---|---|
| الثلاثاء 11:40 م | حذاء جري | $140 | إعلان على Instagram | تصفّح الهاتف في السرير | ملل، تعب | قاومت |
في نهاية كل أسبوع، اجمع صفوف «قاومت» (المال الذي احتفظت به) وصفوف «استسلمت» (المال الذي أنفقته)، وضع دائرة حول المحفّز الأكثر تكرارًا.
كيف تقرأ دفترك
بعد أسبوعين تقريبًا، راجع كل عمود من أعلاه إلى أسفله واسأل نفسك:
- متى تحدث معظم رغبات الشراء؟ إن كانت في وقت متأخر من الليل، فالحل يتعلق بأمسياتك. وإن كانت في يوم الراتب، فالحل يتعلق بأول 48 ساعة بعد وصول المال.
- ما أبرز محفّزَين لديك؟ عادةً يكون أحدهما شعورًا (ملل، توتر) والآخر إشارة خارجية (إعلانات، رسائل تخفيضات، تطبيق بعينه).
- ما المشتريات التي تندم عليها؟ هذه هي التي يجب أن تضع أمامها قاعدة انتظار.
- كم وفّرت لك المقاومة؟ اجمع مبالغ صفوف «قاومت». غالبًا ما يكون المجموع أكبر مما يتوقعه الناس، وهو أفضل دافع على الإطلاق.
ثم غيّر شيئًا واحدًا لكل محفّز رئيسي. إن كان التصفّح في آخر الليل، فاطّلع على كيف توقف الشراء الاندفاعي ليلًا. وإن كانت رسائل التخفيضات، فألغِ اشتراكك فيها. وإن كان مزاجًا معيّنًا، فابحث عن طريقة أرخص لتغييره. المزيد عن ذلك في ما هو محفّز الإنفاق.
من المفيد أن تحوّل كل تغيير إلى خطة «إذا… فإن…»: «إذا وجدت نفسي أتصفّح هاتفي في السرير بعد الساعة 10 مساءً، فسأضع الهاتف على الشاحن في الطرف الآخر من الغرفة». وقد وجدت مراجعة لنحو مئة دراسة أن خططًا كهذه تزيد بشكل ملحوظ احتمال أن يحقق الناس أهدافهم.
دوّن يومياتك في Next Paycheck
تطبيق Next Paycheck دفتر يوميات إنفاق، لكن له رأيه الخاص. كل سؤال تطرحه يُسجَّل تلقائيًا.
- اسأل قبل أن تشترياكتب ما تريده وسعره لحظة أن تداهمك الرغبة. هذا هو إدخالك في اليوميات، وانتهى الأمر.
- سجّل النتيجةاسحب أو اضغط قاومت أو استسلمت. الأسئلة قيد الانتظار تبقى بانتظارك، وتذكير المتابعة يحثّك على الإجابة.
- شاهد المال الذي احتفظت بهكل سؤال قاومت فيه يُضاف إلى المال الذي تجنّبت إنفاقه، ويظهر في الإعدادات.
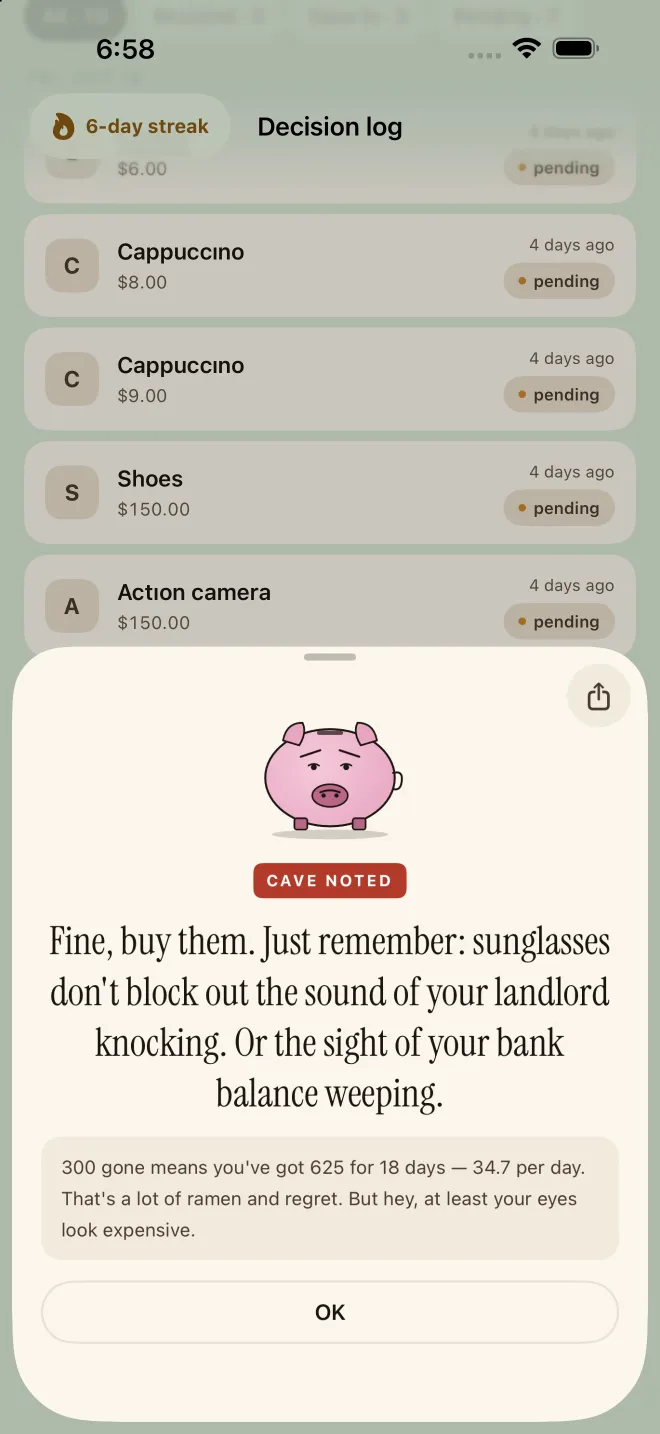
- راجع سجل القراراتمع NextPaycheck+، يعرض سجل القرارات كل سؤال حسب اليوم، وعدد مرات «قاومت» و«استسلمت»، وإجمالي ما وفّرته.
الأسئلة الشائعة
إلى متى أستمر في تدوين يوميات الإنفاق الاندفاعي؟
عادةً ما تكفي فترة من أسبوعين إلى أربعة أسابيع لرؤية الأنماط: الأيام والأوقات والحالات المزاجية التي تقف وراء معظم مشترياتك الاندفاعية. ويواصل بعض الناس بعد ذلك بنسخة أخف، فلا يدوّنون إلا رغبات الشراء التي قاوموها.
هل أدوّن رغبات الشراء التي لم أنفّذها؟
نعم، بل هي أثمن الإدخالات. كل رغبة قاومتها هي مال احتفظت به، وهي تُريك أي المحفّزات تستطيع التعامل معها بالفعل.
هل دفتر يوميات الإنفاق هو نفسه الميزانية؟
لا. الميزانية تخطط لوجهة المال، أما دفتر يوميات الإنفاق فيسجّل ما حدث فعلًا ولماذا. ويعمل الاثنان معًا بشكل جيد: يكشف لك الدفتر مواضع تسرّب المال التي تحتاج الميزانية إلى سدّها.
المصادر ومزيد من القراءة
- Spending tracker (Your Money, Your Goals) — مكتب الحماية المالية للمستهلك (CFPB)
- Implementation intentions and goal achievement: a meta-analysis (Gollwitzer & Sheeran) — Advances in Experimental Social Psychology، 2006
Next Paycheck أداة لإدارة الميزانية ومساءلة الإنفاق، وليست بنكًا ولا مستشارًا ماليًا. هذه الصفحة معلومات عامة لأغراض تثقيفية، وليست نصيحة مالية أو قانونية أو ضريبية: وضعك خاص بك، لذا فكّر في استشارة مختص مؤهل قبل اتخاذ قرارات مالية كبيرة. إن شعرت بأن ديونك أصبحت خارج السيطرة، فبإمكان مستشار ائتماني لدى جهة غير ربحية أن يساعدك، وإن شعرت بأن التسوق خرج عن سيطرتك أو بات يسبب لك ضيقًا، فمن المفيد أن تتحدث إلى طبيب أو مختص في الصحة النفسية.