
模板
冲动消费日记:免费可打印模板和使用方法
看不见的习惯,就没法改。消费日记能让冲动消费看得见:你想要什么、什么时候想要、为什么想要,以及你最后是怎么做的。
快速解答
冲动消费日记就是一份简单的记录,记下你做过或差点做出的每一笔计划外购买。每一条都写上日期和时间、商品、价格、诱因、当时的情绪,以及你是忍住了还是破功了。坚持两到四周后回头翻一翻:“诱因”和“情绪”这两列里的规律,会清楚地告诉你冲动消费到底从哪里来。
大多数人都会低估自己的冲动消费,不是因为粗心,而是因为冲动消费金额小、次数多、又容易忘。一杯 US$6 的咖啡,一笔 US$14 的配送费,一件 US$22 的“反正在打折”。它们都不像是一个决定,所以都不会留在记忆里。可一旦写在同一个地方,很快就会累加起来。正如美国消费者金融保护局(CFPB)所指出的,小额消费会不断累积,而且往往和你的优先事项并不一致。
该记些什么
- 日期和时间。是深夜?发薪日?还是周五下班后?时间点往往是最大的线索。
- 什么东西、多少钱。商品和价格,精确到美元。
- 在哪里。哪个 App、网站或商店。有些地方比别处更容易让你中招。
- 诱因。就在此前发生了什么:一条广告、一封促销邮件、刷手机、糟糕的一天、朋友发的一条动态。
- 情绪。无聊、压力大、疲惫、孤独、想庆祝、焦虑。
- 你做了什么。是忍住还是破功;如果买了,一天之后你对此有什么感觉。
可打印的冲动消费日记
每次冲动记一行,不管最后买没买。第一行是示例。
| 日期和时间 | 项目 | 价格 | 在哪里 | 诱因 | 情绪 | 忍住 / 破功 |
|---|---|---|---|---|---|---|
| 周二晚上 11:40 | 跑鞋 | $140 | Instagram 广告 | 躺在床上刷手机 | 无聊、疲惫 | 忍住 |
每周结束时,把“忍住”的几行加总(留住的钱),把“破功”的几行加总(花掉的钱),再圈出最常见的诱因。
怎么读懂你的日记
过上几周后,从上到下看一遍每一列,问问自己:
- 大多数冲动出现在什么时候?如果是在深夜,对策就要围绕夜晚;如果是在发薪日,那就要管好钱到账后的头 48 小时。
- 最主要的两个诱因是什么?通常一个是情绪(无聊、压力大),一个是外部提示(广告、促销邮件、某个特定的 App)。
- 哪些购买让你后悔?这些就是该在前面加一道等待规则的东西。
- 忍住帮你省下了多少?把“忍住”那一列加起来。这个数字往往比人们预想的更大,也是最好的动力。
然后针对每个主要诱因,各改变一件事。如果是深夜刷手机,请看如何戒掉深夜冲动消费。如果是促销邮件,就取消订阅。如果是某种情绪,就找一个花钱更少的办法来调节它。更多内容见什么是消费诱因。
把每个改变都写成“如果……就……”的计划会很有帮助:“如果我晚上 10 点后还躺在床上刷手机,那我就把手机拿到房间另一头去充电。”一项回顾了近百项研究的综述发现,这类计划能让人明显更有可能达成目标。
在 Next Paycheck 里记日记
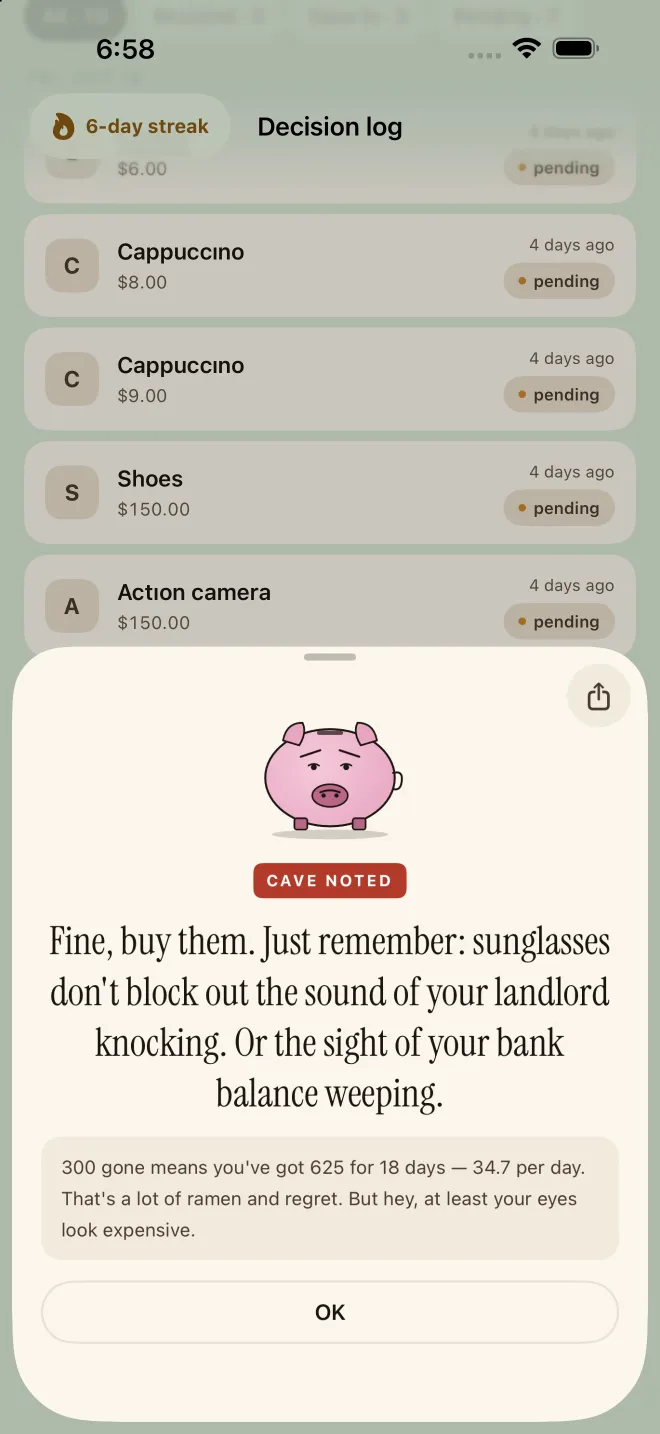
Next Paycheck 是一本有态度的消费日记。每一次提问都会自动记录。
- 买之前先问冲动一来,就输入你想要的东西和价格。这一条日记就记好了。
- 记录结果滑动或点按忍住或破功。待定的提问会等着你,追问提醒会轻轻推你一把,让你作答。
- 看看你留住的钱每一次忍住的提问都会累计成已避免的金额,显示在设置里。
- 回顾决策日志有了 NextPaycheck+,决策日志会按天显示每一次提问、你忍住和破功的次数,以及已省下的总额。
常见问题
冲动消费日记要记多久?
通常记两到四周就足以看出规律:哪些日子、哪些时间、哪些情绪会引发你大部分的冲动消费。有些人在那之后会继续记一个精简版,只记下自己忍住的冲动。
没付诸行动的冲动也要记吗?
要记,而且这些是最有价值的记录。每一次忍住的冲动都是你留住的钱,也说明了哪些诱因你已经能应付。
消费日记和预算是一回事吗?
不是。预算规划的是钱该去哪里;消费日记记录的是实际发生了什么,以及为什么。两者搭配效果很好:日记会告诉你预算需要堵住哪些漏洞。
资料来源与延伸阅读
- Spending tracker (Your Money, Your Goals) — 美国消费者金融保护局(CFPB)
- Implementation intentions and goal achievement: a meta-analysis (Gollwitzer & Sheeran) — Advances in Experimental Social Psychology,2006 年
Next Paycheck 是一款预算与消费监督工具,不是银行,也不是理财顾问。本页内容为一般性信息,仅供教育参考,不构成财务、法律或税务建议:每个人的情况不尽相同,做出重大的金钱决定之前,请考虑咨询合格的专业人士。如果债务让你感到不堪重负,非营利的信用咨询师可以帮上忙;如果购物让你觉得失控,或者给你带来了痛苦,也值得去和医生或心理健康专业人士聊一聊。