
تحدٍّ
قواعد سنة الشراء المحدود: كيف تعيش سنة من الشراء المحدود (أو بلا شراء) من دون أن تكرهها
شهر بلا إنفاق أشبه بسباق قصير. أما سنة الشراء المحدود فتجربة في نمط الحياة: مشتريات أقل وأفضل، عن قصد. والسر هو أن تكتب قواعد تستطيع التعايش معها فعلًا.
إجابة سريعة
سنة الشراء المحدود هي اثنا عشر شهرًا لا تشتري فيها إلا ما تحتاجه، إضافةً إلى عدد قليل ومخطط له من الكماليات. تختار فئات (الملابس، ومستحضرات التجميل، والأجهزة، وديكور المنزل)، وتحدد حصة لكل منها (مثلًا خمس قطع ملابس أو 200 US$ للسنة كلها)، وتضيف قاعدة «الاستبدال فقط» للأشياء التي تبلى، وتحيل كل رغبة شراء أخرى إلى قائمة أمنيات مع فترة انتظار. أما سنة بلا شراء فهي النسخة الصارمة: لا مشتريات جديدة على الإطلاق في تلك الفئات.
انتشرت فكرة الشراء المحدود كردّ فعل على الخزائن المكتظة وثقافة استعراض المشتريات («الهول»): فبدلًا من منع التسوق، تقلّصه إلى ما تقدّره فعلًا. وإذا طُبّقت جيدًا، فهي ليست حرمانًا بقدر ما هي انتباه إلى قلة ما تفتقده فعلًا مما كنت تشتريه.
كيف تضع قواعد الشراء المحدود
- اختر فئاتك. ابدأ بالفئات التي تبالغ في الإنفاق عليها أكثر من غيرها. ستخبرك بها كشوف حسابك البنكي، أو أسبوعان من تدوين يوميات الإنفاق.
- حدّد حصة لكل فئة. عددًا من القطع («ثلاثة أزواج من الأحذية») أو ميزانية («150 US$ في السنة لمستحضرات التجميل»). والصفر مسموح: أي أن الفئة بلا شراء.
- أضف قاعدة للاستبدال. عندما يتعطل شيء أساسي أو ينفد، يمكنك استبداله بشيء مماثل، بعد أن يُستهلك فعلًا.
- حدّد الاستثناءات مسبقًا: الهدايا، والسفر، وعملية شراء كبيرة مخطط لها.
- استخدم قائمة أمنيات مع فترة انتظار. كل ما تريده ولا تشمله قواعدك يُضاف إلى القائمة لمدة 30 يومًا على الأقل. اطّلع على قواعد الانتظار.
- حدّد مواعيد للمراجعة. مراجعة سريعة كل شهر تحافظ على جدية القواعد وتتيح لك تعديلها.
أمثلة على قواعد الشراء المحدود
| الفئة | قاعدة السنة |
|---|---|
| الملابس والأحذية | 6 قطع إجمالًا، مع السماح باستبدال الأساسيات البالية |
| التجميل والعناية بالبشرة | الاستبدال فقط عند النفاد؛ لا منتجات جديدة «للتجربة» |
| الكتب | المكتبة أولًا؛ الشراء فقط بعد انتظار 30 يومًا |
| ديكور المنزل | بلا شراء |
| التقنية والأجهزة | الاستبدال فقط عند تعطّل يتعذّر إصلاحه |
| الطعام الجاهز | مرتين في الشهر، ضمن الميزانية |
ورقة قواعد الشراء المحدود للطباعة
املأها، ووقّعها، وألصقها داخل خزانة تفتحها كل يوم.
| الفئة | الحصة (قطع أو US$) | قاعدة الاستبدال | المستخدَم حتى الآن |
|---|---|---|---|
- تاريخ البدء: ______________
- الاستثناءات التي خططت لها: ______________
- فترة انتظار قائمة الأمنيات (بالأيام): ______
- يوم المراجعة الشهرية: ______
- ماذا سأفعل بالمال الذي أوفّره: ______________
كيف تلتزم طوال السنة
- اقطع مصادر الإغراء. ألغِ اشتراكك في رسائل المتاجر، وألغِ متابعة حسابات استعراض المشتريات والعروض، واحذف تطبيقات التسوق.
- تسوّق من أغراضك. أعد ترتيب ما لديك، واكتشفه من جديد، واستهلكه حتى آخره.
- احتفظ بقائمة «لم أشترِه». رؤية مجموع ما تخطّيته هي أفضل دافع.
- امنح المال الذي توفّره مهمة: صندوق طوارئ، أو سداد دين، أو رحلة. مشاهدته وهو ينمو تجعل السنة تبدو مكسبًا.
- كن متسامحًا مع زلّاتك. سنة شراء محدود فيها ثلاث زلّات تبقى سنة أنفقت فيها أقل بكثير.
حافظ على التزامك بسنة الشراء المحدود مع Next Paycheck
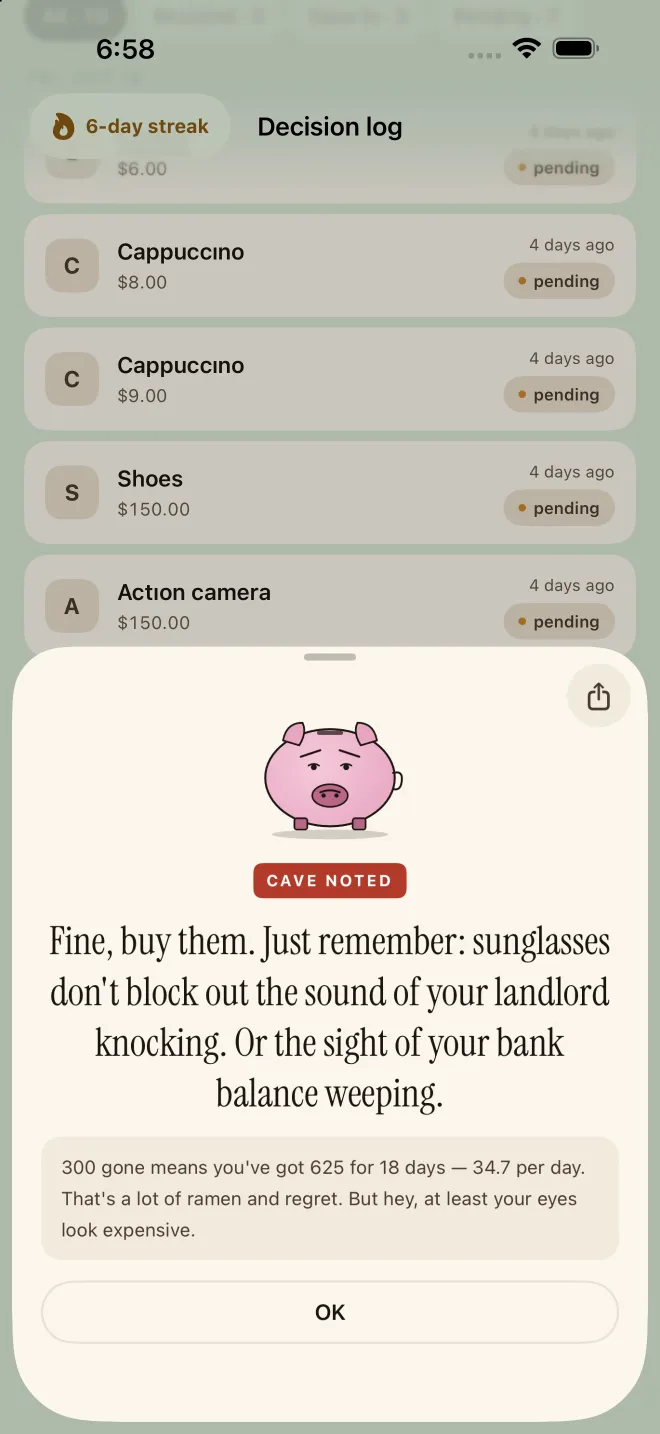
- اسأل Pork عن أي شيء خارج قواعدكاكتبه مع سعره. يقارنه Pork بالمبلغ الآمن للإنفاق من هذا الراتب ثم يرفضه.
- سجّل القرارقاومت تُضيف إلى مجموع المال الذي تجنّبت إنفاقه؛ واستسلمت تُعيد سلسلتك إلى الصفر.
- دع المتابعة تقوم بعملهايعود Pork ليسألك عن آخر سؤال طرحته بعد ساعات (من 1 إلى 72، حسب اختيارك). وبحلول ذلك الوقت تكون الرغبة قد زالت عادةً.
- راجع السنةمع NextPaycheck+، يحتفظ سجل القرارات بكل سؤال، مع مجموع مرات «قاومت» و«استسلمت» والمبلغ الموفَّر منذ البداية.
الأسئلة الشائعة
ما الفرق بين سنة بلا شراء وسنة الشراء المحدود؟
سنة بلا شراء تمنع المشتريات الجديدة تمامًا في الفئات المختارة، باستثناء الاستبدال الحقيقي. أما سنة الشراء المحدود فتسمح بقدر صغير ومخطط له: بضع قطع أو ميزانية ثابتة لكل فئة. والشراء المحدود أسهل في الالتزام به طوال اثني عشر شهرًا.
هل يمكنني بدء سنة الشراء المحدود في منتصف العام؟
بالطبع. «السنة» ليست سوى اثني عشر شهرًا تبدأ متى بدأت أنت. ويبدأ كثيرون بفترة شراء محدود مدتها ثلاثة أشهر لاختبار قواعدهم، ثم يمدّدونها.
ماذا لو خالفت إحدى القواعد؟
دوّن ما حدث ولماذا، ثم واصل. وإن ظللت تخالف القاعدة نفسها، فربما تكون القاعدة هي ما يحتاج إلى تغيير، لا أنت.
المصادر ومزيد من القراءة
- An essential guide to building an emergency fund — مكتب الحماية المالية للمستهلك (CFPB)
- Spending tracker (Your Money, Your Goals) — مكتب الحماية المالية للمستهلك (CFPB)
Next Paycheck أداة لإدارة الميزانية ومساءلة الإنفاق، وليست بنكًا ولا مستشارًا ماليًا. هذه الصفحة معلومات عامة لأغراض تثقيفية، وليست نصيحة مالية أو قانونية أو ضريبية: وضعك خاص بك، لذا فكّر في استشارة مختص مؤهل قبل اتخاذ قرارات مالية كبيرة. إن شعرت بأن ديونك أصبحت خارج السيطرة، فبإمكان مستشار ائتماني لدى جهة غير ربحية أن يساعدك، وإن شعرت بأن التسوق خرج عن سيطرتك أو بات يسبب لك ضيقًا، فمن المفيد أن تتحدث إلى طبيب أو مختص في الصحة النفسية.