
Calcolatore
Calcolatore del costo per utilizzo: vale davvero il prezzo?
Una giacca da 40 USD che indossi cinque volte costa di più per utilizzo di una da 150 USD che indossi cento volte. Il calcolo è semplice; il difficile è farlo prima di pagare.
Risposta rapida
Costo per utilizzo = (prezzo − eventuale valore di rivendita) ÷ il numero di volte che lo userai realisticamente. Un paio di stivali da 120 USD indossati due volte a settimana per due inverni (circa 70 volte) costa circa 1,70 USD a utilizzo; un paio da 45 USD indossato dieci volte prima di sfasciarsi costa 4,50 USD. Usa il calcolatore qui sotto per confrontare due opzioni prima di comprare.
Calcolatore del costo per utilizzo
Sii onesto sugli utilizzi. «Andrò a yoga tre volte a settimana» è il modo in cui i tappetini finiscono negli armadi.
L'opzione B costa meno per utilizzo
Opzione A: 4,50 USD a utilizzo
Opzione B: 1,71 USD a utilizzo
Suggerimento: utilizzi totali = utilizzi a settimana × settimane per cui lo terrai realisticamente.
Opzione A: {cost} a utilizzo
Opzione B: {cost} a utilizzo
Pareggio
L'opzione A costa meno per utilizzo
L'opzione B costa meno per utilizzo
Come stimare gli utilizzi con onestà
La formula è facile; è sugli utilizzi che mentiamo a noi stessi. Qualche modo per mantenere realistica la stima:
- Parti da ciò che già fai, non dalla persona che pensi di diventare. Se adesso corri una volta al mese, un paio di scarpe da corsa nuove non ti farà correre quattro volte a settimana.
- Guarda una cosa simile che possiedi. Quanto spesso hai usato davvero l'ultima?
- Conta la stagione. Un cappotto invernale potrebbe essere indossato 90 giorni all'anno, non 365.
- Dimezza per tutto ciò che è un'aspirazione: attrezzatura da fitness, gadget da cucina, materiali per hobby creativi.
Quando il costo per utilizzo aiuta e quando no
Il costo per utilizzo è ottimo per le cose che userai più volte: vestiti, scarpe, attrezzi, una macchina del caffè rispetto al caffè al bar di ogni giorno. È meno utile per le esperienze singole, o per le cose che non costano meno con l'uso, come il cibo. E non risponde alla domanda più importante: te lo puoi permettere con questo stipendio? Un basso costo per utilizzo su un cappotto da 300 USD non serve a niente se l'affitto scade venerdì. Per questo usa il calcolatore dell'importo disponibile.
Tre esempi veloci
| Acquisto | Prezzo | Utilizzi realistici | Costo per utilizzo |
|---|---|---|---|
| Top fast fashion | $18 | 6 | $3.00 |
| Jeans buoni di tutti i giorni | $90 | 150 | $0.60 |
| Macchina per espresso a casa contro il bar | $250 | 500 caffè | 0,50 USD + chicchi |
| Planetaria da «mi metterò a fare i dolci» | $330 | 4 | $82.50 |
Fallo passare da Pork
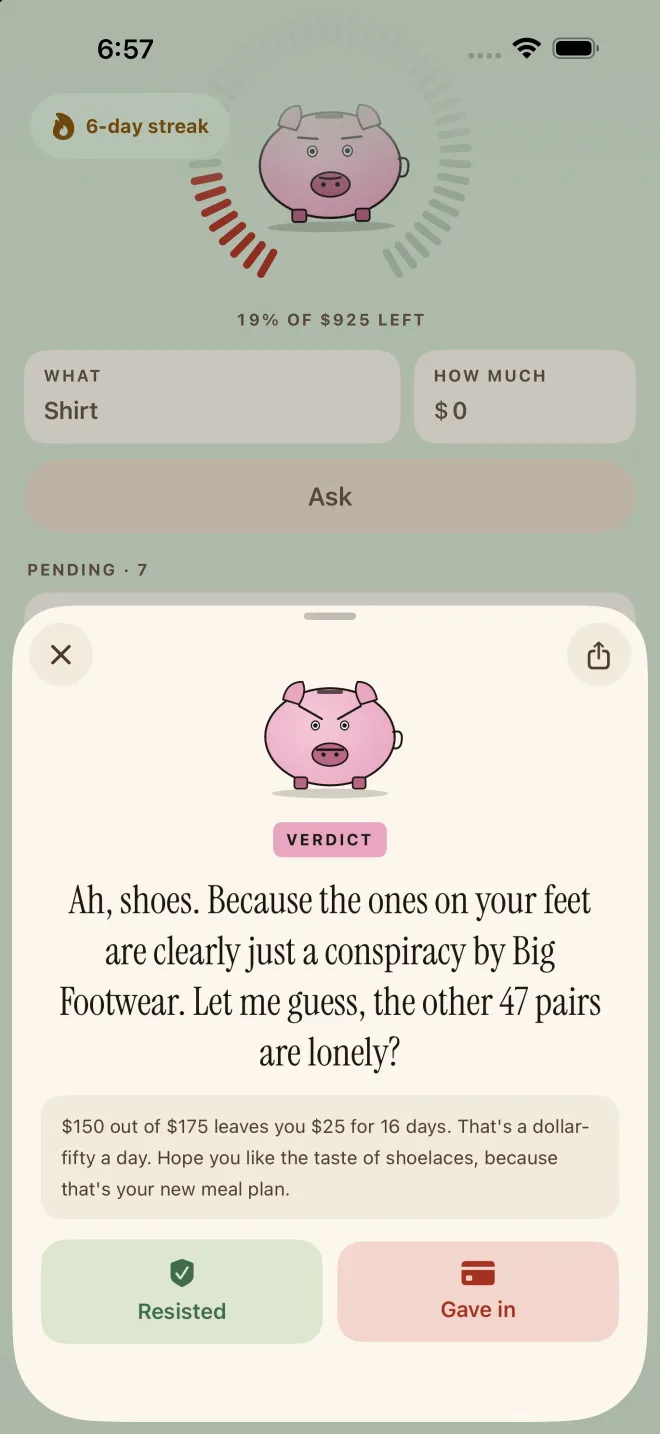
- Chiedi prima di comprareScrivi l'articolo e il prezzo in Next Paycheck.
- Fatti dare una dose di realtàPork lo confronta con quanto puoi spendere in sicurezza con questa busta paga e prende in giro l'idea, ed è spesso la spinta che ti serve per ricontrollare quegli «utilizzi» fin troppo ottimistici.
- Registra la tua decisioneResistito? Viene contato come denaro evitato. L'hai comprato lo stesso? Viene sottratto da quanto ti resta fino allo stipendio.
Domande frequenti
Qual è un buon costo per utilizzo per i vestiti?
Non c'è una cifra ufficiale, ma molte persone puntano a uno o due dollari per utilizzo per i vestiti di tutti i giorni. Il controllo più utile è il confronto: se un capo più caro verrà indossato molto più spesso, può facilmente costare meno per utilizzo dell'affare.
Devo includere il valore di rivendita?
Se pensi realisticamente di rivenderlo, sì: sottrai prima dal prezzo ciò che ti aspetti di recuperare. Per vestiti e gadget che terrai finché non si consumano, lascialo a zero.
Il costo per utilizzo vuol dire che devo comprare sempre la versione più cara?
No. Favorisce l'opzione più cara solo se la userai davvero di più e dura più a lungo. Sii onesto sugli utilizzi, soprattutto per hobby e attrezzatura da fitness, dove le buone intenzioni gonfiano i numeri.
Next Paycheck è uno strumento per gestire il budget e rendere conto delle spese, non una banca né un consulente finanziario. Questa pagina offre informazioni generali a scopo educativo, non consulenza finanziaria, legale o fiscale: la tua situazione è personale, quindi valuta di rivolgerti a un professionista qualificato prima di prendere decisioni importanti sui soldi. Se i debiti ti sembrano ingestibili, può aiutarti un consulente del credito no profit, e se lo shopping ti sembra fuori controllo o ti causa disagio, vale la pena parlarne con un medico o con un professionista della salute mentale.