
चैलेंज
नो-स्पेंड चैलेंज: नियम, एक मुफ़्त प्रिंट करने योग्य ट्रैकर, और स्ट्रीक कैसे बनाए रखें
तीस दिन सिर्फ़ ज़रूरी चीज़ों पर खर्च करना चौथे दिन तक आसान लगता है, जब सेल का ईमेल आता है। इसे ऐसे सेट करो कि यह चौथे दिन को झेल जाए।
संक्षिप्त उत्तर
नो-स्पेंड चैलेंज एक तय अवधि होती है, अक्सर एक वीकेंड, एक हफ़्ता या 30 दिन, जब तुम सिर्फ़ ज़रूरी चीज़ों पर पैसे खर्च करते हो: बिल, लिस्ट के हिसाब से राशन, दवाइयाँ और काम पर जाना। बाकी सब कुछ (बाहर से खाना, कपड़े, गैजेट, ऑनलाइन शॉपिंग) चैलेंज खत्म होने तक रुका रहता है। शुरू करने से पहले अपने नियम और अपवाद तय कर लो, हर दिन ट्रैक करो, और अगर चूक जाओ तो उस पर निशान लगाओ और आगे बढ़ते रहो।
नो-स्पेंड चैलेंज की खूबी उसकी सादगी है। तुम बजट नहीं बना रहे, ट्रांज़ैक्शन की श्रेणियाँ नहीं बना रहे, स्प्रेडशीट नहीं सजा रहे। तुम बस कुछ समय के लिए सामान नहीं खरीद रहे, और ध्यान दे रहे हो कि जब नहीं खरीदते तो क्या होता है।
जो आमतौर पर होता है वह आँखें खोल देता है। ज़्यादातर लोग पाते हैं कि उनके खर्च का बड़ा हिस्सा ऑटोपायलट पर था: आते-आते वाली कॉफ़ी, “सेल लगी थी” वाला ऑर्डर, लंबे दिन के बाद की डिलीवरी। एक महीने के लिए इन्हें हटा दो, तो पता चल जाता है कि इनमें से तुम्हें असल में किसकी कमी खली।
नो-स्पेंड चैलेंज के नियम
- अवधि चुनो और शुरू और खत्म होने की तारीखें कैलेंडर पर डाल दो।
- अपनी ज़रूरी चीज़ों की लिस्ट लिखो। ये चलेंगे: किराया या होम लोन की किस्त, बिजली-पानी, फ़ोन, कर्ज़ की न्यूनतम किस्तें, बीमा, काम पर आने-जाने का खर्च, दवाइयाँ, और लिस्ट के हिसाब से राशन।
- अपनी “नहीं चलेगा” लिस्ट लिखो। अपनी कमज़ोरियों के बारे में साफ़ रहो: बाहर से खाना, कॉफ़ी शॉप, कपड़े, ब्यूटी, गैजेट, ऐप और गेम, इम्पल्स ऑनलाइन ऑर्डर।
- अपवाद अभी तय करो, उस पल में नहीं: किसी दोस्त के जन्मदिन का तोहफ़ा, पहले से तय कोई यात्रा, कुछ ऐसा जो टूट जाए और जिसे बदलना ज़रूरी हो।
- हर दिन ट्रैक करो। नो-स्पेंड डे पर एक निशान लगता है। खर्च वाले दिन पर एक अलग निशान और क्या हुआ इसका एक पंक्ति का नोट।
- चूक जाओ तो भी चलते रहो। एक बुरा दिन बाकी उनतीस दिन छोड़ देने की वजह नहीं है।
| आमतौर पर चलता है | आमतौर पर नहीं चलता |
|---|---|
| किराया, होम लोन की किस्त और बिजली-पानी | बाहर से खाना और फ़ूड डिलीवरी |
| लिस्ट के हिसाब से राशन | कॉफ़ी शॉप और बाहर के स्नैक्स |
| फ़ोन, इंटरनेट, बीमा | कपड़े, जूते और एक्सेसरीज़ |
| कर्ज़ की न्यूनतम किस्तें | गैजेट, घर की सजावट, शौक का सामान |
| काम पर जाने के लिए पेट्रोल या सार्वजनिक परिवहन | ऑनलाइन शॉपिंग और “ऐड टू कार्ट” |
| दवाइयाँ और सेहत का खर्च | नए सब्सक्रिप्शन और इन-ऐप खरीदारियाँ |
नो-स्पेंड चैलेंज कितना लंबा होना चाहिए?
- नो-स्पेंड वीकेंड: पहली कोशिश के लिए अच्छा। वीकेंड वह समय है जब बहुत-सा यूँ ही वाला खर्च होता है।
- नो-स्पेंड हफ़्ता: इतना लंबा कि कुछ ट्रिगर टकरा जाएँ, इतना छोटा कि हौसला बना रहे।
- 30 दिन: पुराना और आज़माया हुआ। ऑटोपायलट आदतें तोड़ने और अपने बैलेंस में असली फ़र्क देखने के लिए काफ़ी लंबा।
- इससे लंबा: अगर एक महीना अच्छा गया, तो लो-बाय ईयर सख़्ती के बिना फ़ायदे बनाए रखता है।
प्रिंट करने योग्य 30-दिन का नो-स्पेंड चैलेंज ट्रैकर
हर नो-स्पेंड डे पर क्रॉस लगा दो। जिस दिन तुमने ज़रूरी चीज़ों से बाहर खर्च किया, उस पर गोला लगाओ और वजह के बारे में एक शब्द लिखो।
शुरू होने की तारीख: ____________ खत्म होने की तारीख: ____________ मेरी वजह: ______________________________
मेरी ‘चलेगा’ लिस्ट
- किराया / होम लोन की किस्त
- बिजली-पानी और फ़ोन
- राशन (लिस्ट के हिसाब से)
- काम पर आने-जाने का खर्च
- दवाइयाँ
- कर्ज़ की न्यूनतम किस्तें
मेरी कमज़ोरियाँ (नहीं चलेगा)
- ______________________
- ______________________
- ______________________
- ______________________
इसे टिकाए रखने के टिप्स
- पहले दिन से पहले ट्रिगर हटा दो। स्टोर के ईमेल से अनसब्सक्राइब करो, शॉपिंग ऐप डिलीट करो, और सेल के नोटिफ़िकेशन बंद कर दो।
- खाने की योजना बनाओ। मील प्लान और राशन की लिस्ट “कुछ खाने को नहीं है, चलो ऑर्डर कर लें” वाले चक्र को रोक देते हैं।
- करने लायक मुफ़्त चीज़ें ढूँढ़ो उन वक़्तों के लिए जब तुम आमतौर पर बोरियत में शॉपिंग करते: सैर, लाइब्रेरी, कोई मुफ़्त इवेंट।
- किसी को बता दो। उसे ज़ोर से कह देना, या खरीदने से पहले किसी (या किसी चीज़) से पूछने की व्यवस्था होना, चुपचाप हार मान लेना मुश्किल बना देता है।
- बचत को नज़र आने दो। हर शाम लिख लो कि तुम कितना खर्च कर देते। उस संख्या को बढ़ते देखना आधी प्रेरणा है।
जो पैसा खर्च नहीं किया, उसका क्या करें
यह शुरू करने से पहले तय कर लो, वरना पैसा अक्सर 31वें दिन गायब हो जाता है। उसके अच्छे ठिकाने: इमरजेंसी फ़ंड, ज़्यादा ब्याज वाले कर्ज़ की किस्त, या कोई ऐसा लक्ष्य जिसकी तुम्हें सच में परवाह है। चैलेंज के आखिरी दिन उसे वहाँ भेज देने से जीत ठोस बन जाती है। उसके बाद, अमेरिकी संस्था CFPB हर सैलरी पर एक तय रकम बचाने का सुझाव देती है, आदर्श रूप से अपने-आप, जो अपनी नो-स्पेंड बचत के साथ शुरू करने के लिए एक आसान आदत है।
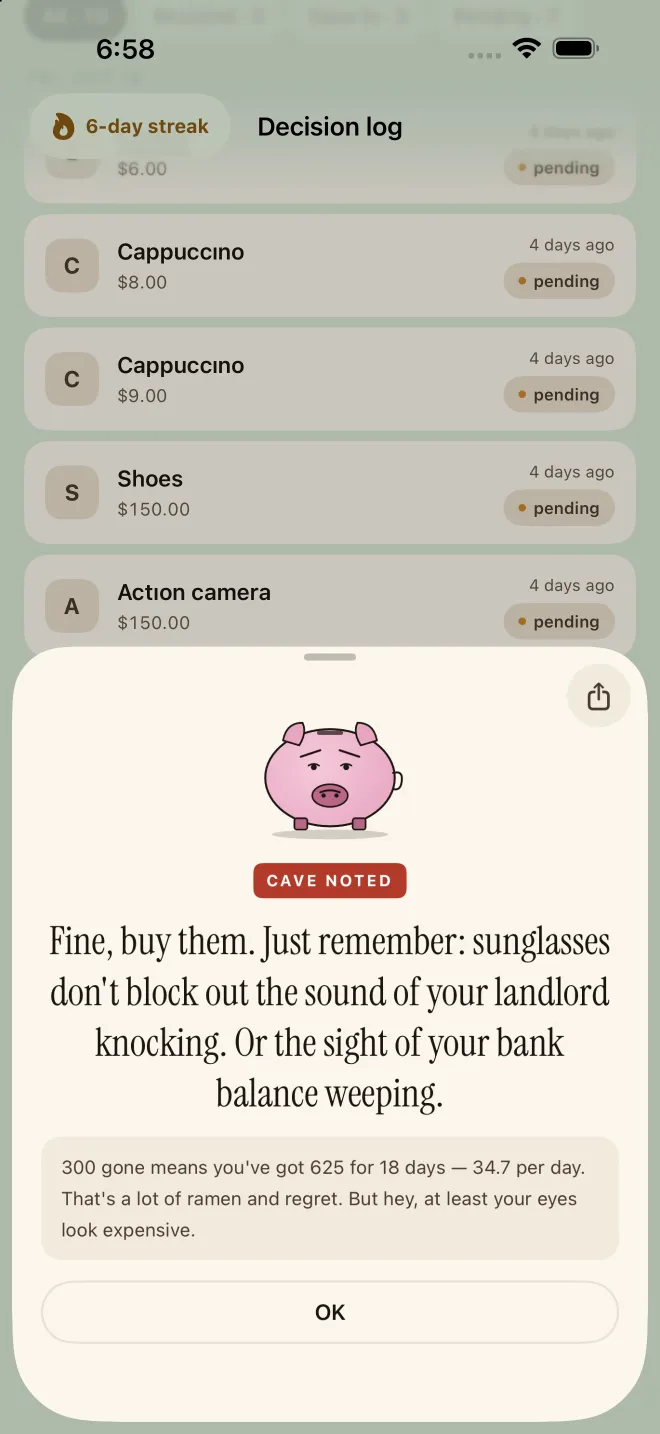
अपना नो-स्पेंड चैलेंज Next Paycheck में चलाओ
- एक बार सेट अप करोअपनी सैलरी और तय बिल जोड़ो, ताकि तुम्हारी ज़रूरी चीज़ें तुम्हारी सेफ़-टू-स्पेंड रकम में पहले से गिनी जा चुकी हों।
- मन ललचाए तो Pork से पूछोचीज़ और कीमत टाइप करो। Pork ज़ोर-शोर से मना कर देता है, और चौथे दिन को ठीक यही चाहिए।
- ईमानदारी से दर्ज करोअगर तुम पीछे हट गए, तो खुद को रोका पर टैप करो: वह तुम्हारे टाले गए पैसों में जुड़ जाता है। अगर नहीं हटे, तो हार मान ली पर टैप करो।
- स्ट्रीक पर नज़र रखोतुम्हारी स्ट्रीक आखिरी बार हार मानने के बाद के दिन गिनती है। सेटिंग्ज़ का टाइल उसे मुफ़्त में दिखाता है; NextPaycheck+ स्ट्रीक चिप और पूरा फ़ैसलों का हिसाब जोड़ देता है।
- फ़ॉलो-अप को तुम्हें पकड़ने दोकिसी सवाल के कुछ घंटे बाद (1 से 72, तुम्हारी मर्ज़ी), Pork पूछने आता है: हार मान ली क्या?
अक्सर पूछे जाने वाले सवाल
क्या नो-स्पेंड चैलेंज में राशन खरीद सकते हैं?
हाँ। राशन, बिल, दवाइयाँ और काम पर जाना ज़रूरी चीज़ें हैं, इसलिए ये चलते हैं। ज़्यादातर लोग चैलेंज शुरू होने से पहले राशन की लिस्ट लिख लेते हैं और उसी पर टिके रहते हैं, जिससे “राशन” स्नैक्स और किचन गैजेट में नहीं बदल जाता।
अगर नो-स्पेंड चैलेंज टूट जाए तो?
उस दिन पर निशान लगाओ, लिख लो कि किस चीज़ ने ट्रिगर किया, और आगे बढ़ते रहो। एक चूक बाकी दिनों को बेकार नहीं कर देती, और जो चीज़ तुम्हें ललचाई उसका नोट अक्सर चैलेंज की सबसे काम की उपज होता है।
क्या नो-स्पेंड चैलेंज काम करता है?
यह किसी स्थायी नियम के बजाय एक रीसेट के रूप में सबसे अच्छा काम करता है: एक छोटा-सा दौर जो दिखाता है कि तुम्हारा पैसा कहाँ जाता है, कौन-सी खरीदारियाँ तुम्हें याद नहीं आतीं, और कौन-से ट्रिगर तुम्हें फँसाते हैं। टिकने वाली जीत खरीदने से पहले रुकने की आदत है, वे 30 दिन खुद नहीं।
स्रोत और आगे पढ़ने के लिए
- Spending tracker (Your Money, Your Goals) — Consumer Financial Protection Bureau
- An essential guide to building an emergency fund — Consumer Financial Protection Bureau
Next Paycheck बजट बनाने और खर्च पर जवाबदेही रखने वाला टूल है, कोई बैंक या वित्तीय सलाहकार नहीं। यह पेज सिर्फ़ शैक्षिक उद्देश्य से दी गई सामान्य जानकारी है, वित्तीय, कानूनी या टैक्स सलाह नहीं: तुम्हारी स्थिति सिर्फ़ तुम्हारी अपनी है, इसलिए पैसों के बड़े फ़ैसलों से पहले किसी योग्य पेशेवर से सलाह लेने पर विचार करो। अगर कर्ज़ संभालना मुश्किल लगे, तो कोई गैर-लाभकारी क्रेडिट काउंसलर मदद कर सकता है, और अगर खरीदारी पर काबू नहीं रहता या इससे तुम्हें परेशानी हो रही है, तो डॉक्टर या मानसिक स्वास्थ्य विशेषज्ञ से बात करना फ़ायदेमंद रहेगा।