
Achats impulsifs
Pourquoi est-ce que je fais des achats impulsifs ? Les vraies raisons, et ce qui aide
Tu sais que tu n’en as pas besoin. Tu l’achètes quand même. Cet écart n’est pas un défaut de caractère : c’est un mélange prévisible d’émotions, de signaux et de parcours de paiement très bien étudiés.
Réponse rapide
Tu fais des achats impulsifs parce que, sur le moment, la récompense paraît toute proche et le coût paraît lointain. Des émotions comme l’ennui, le stress, la fatigue ou l’excitation creusent cet écart, des signaux comme les pubs, les comptes à rebours de promo et les notifications déclenchent l’envie, et le paiement en un clic supprime la pause pendant laquelle tu y repenserais normalement. La solution, c’est moins la volonté que de remettre une pause dans le processus.
Presque tout le monde achète sur un coup de tête de temps en temps. Cela ne devient un problème que lorsque c’est assez fréquent pour entamer l’argent dont tu as besoin, ou que tu le regrettes sans cesse. Comprendre pourquoi ça arrive permet de le repérer beaucoup plus facilement.
1. La récompense est immédiate ; le coût vient plus tard
Quand tu vois quelque chose qui te plaît, le meilleur arrive tout de suite : l’anticipation, le petit frisson du choix, l’image de toi en train de t’en servir. Le coût, lui, arrive plus tard, sur un relevé ou en fin de mois. Notre cerveau donne beaucoup plus de poids au « maintenant » qu’au « plus tard », si bien que sur le moment, l’achat a l’air d’une bonne affaire, même quand ce n’en est pas une.
2. Les émotions font une bonne partie des achats
Beaucoup d’achats impulsifs sont en réalité des achats d’humeur. Faire du shopping peut dissiper l’ennui, apaiser le stress, récompenser une journée difficile ou prolonger une bonne humeur. Ce n’est pas irrationnel ; ça marche souvent un petit moment. Des recherches le confirment : des expériences menées à l’Université du Michigan ont montré que prendre des décisions d’achat réduisait la tristesse persistante, en grande partie en redonnant un sentiment de contrôle. Le problème, c’est que c’est une façon coûteuse de changer son état d’esprit, et que l’effet s’estompe plus vite que la facture.
3. Des signaux déclenchent l’envie
Beaucoup d’envies n’ont rien de spontané. Elles sont déclenchées : un e-mail de promo, le post d’un influenceur, une notification « de nouveau en stock », un passage devant une boutique préférée, le jour de paie. Ce sont tes déclencheurs de dépenses, et une fois que tu connais les tiens, tu peux en éviter un nombre surprenant.
4. Le paiement est conçu pour être ultra-fluide
Les cartes enregistrées, l’achat en un clic, le « achetez maintenant, payez plus tard » et les comptes à rebours existent tous pour raccourcir le temps entre l’envie et le paiement. Payer par carte ou avec son téléphone paraît aussi moins douloureux que de sortir des billets, ce qui facilite la dépense. Dans une expérience célèbre, des personnes payant par carte étaient prêtes à payer jusqu’à deux fois plus que celles payant en liquide.
5. La fatigue et les nuits tardives
Se maîtriser est plus difficile quand on est fatigué, qu’on a faim ou qu’on est dépassé. C’est pourquoi tant de commandes regrettables se font tard le soir, sur un téléphone, dans son lit. Plus de détails : comment arrêter les achats impulsifs la nuit.
Ce qui aide vraiment
- Ajoute une pause. Une règle des 24 heures laisse l’émotion retomber avant que tu décides.
- Supprime les raccourcis. Efface les cartes enregistrées, déconnecte-toi des boutiques, désactive les notifications de shopping.
- Connais tes déclencheurs. Deux semaines de journal des dépenses impulsives les révèlent généralement.
- Vérifie le vrai chiffre. Compare le prix à ce que tu peux dépenser sans risque jusqu’à la paie, et non à ton solde.
- Prévois un peu de plaisir. Un petit budget pour les envies rend le « non » plus facile le reste du temps.
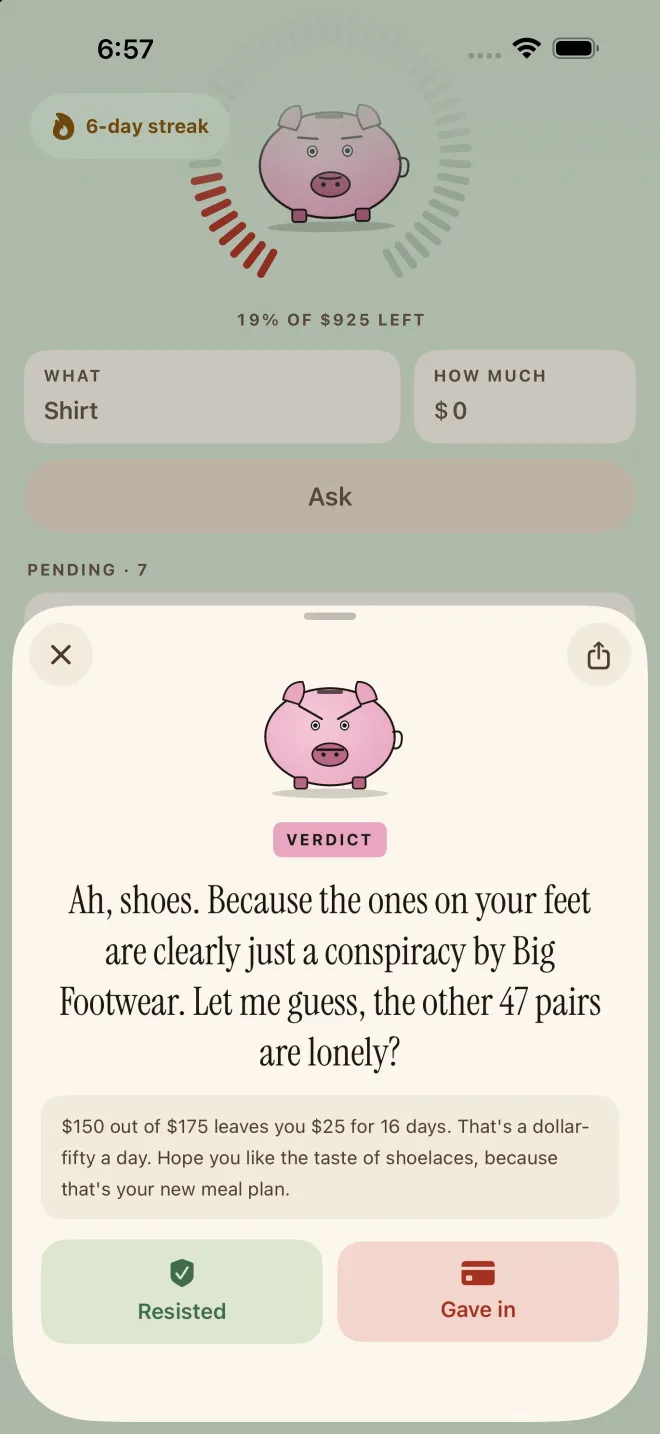
Mets Pork entre l’envie et l’achat
- Demande dès que l’envie frappeTape ce que tu veux et son prix. Cette pause, c’est la moitié du combat.
- Prends ta dose de réalitéPork compare l’achat à ce que tu peux dépenser sans risque avant la paie et le descend en flammes.
- Enregistre ce que tu as faitRésisté ou Cédé. Avec le temps, tes demandes deviennent un historique de quand et pourquoi la tentation te prend.
Questions fréquentes
Pourquoi est-ce que je fais des achats impulsifs quand je m’ennuie ?
Parcourir les boutiques et acheter procurent une petite dose de nouveauté et d’anticipation, exactement ce qui manque à l’ennui. C’est pourquoi tant d’achats impulsifs se font en faisant défiler l’écran sans rien d’autre à faire. Avoir sous la main quelques alternatives gratuites et rapides (une balade, un appel, un jeu) aide.
Les achats impulsifs sont-ils un signe de TDAH ?
Les dépenses impulsives sont courantes chez les personnes atteintes de TDAH, mais faire des achats impulsifs ne constitue à lui seul le diagnostic de rien du tout ; presque tout le monde en fait de temps en temps. Si l’impulsivité touche de nombreux domaines de ta vie, il vaut la peine d’en parler à un médecin.
Pourquoi est-ce que je regrette mes achats impulsifs ?
Parce que la raison pour laquelle tu l’as acheté (une humeur, une bonne affaire, un moment) est passée, et qu’il ne reste que l’article et son coût. Le regret est une information utile : il te dit devant quels types d’achats placer une règle d’attente.
Sources et lectures complémentaires
- Always leave home without it: a further investigation of the credit-card effect on willingness to pay (Prelec & Simester) — Marketing Letters, 2001
- The benefits of retail therapy: making purchase decisions reduces residual sadness (Rick, Pereira & Burson) — Journal of Consumer Psychology, 2014
Next Paycheck est un outil de budget et de responsabilisation face aux dépenses, pas une banque ni un conseiller financier. Cette page donne des informations générales à titre pédagogique et ne constitue pas un conseil financier, juridique ou fiscal : ta situation est personnelle, alors pense à consulter un professionnel qualifié avant toute décision financière importante. Si tes dettes te paraissent ingérables, un service de conseil en endettement à but non lucratif peut t'aider, et si tes achats te semblent hors de contrôle ou te causent de la détresse, il vaut la peine d'en parler à un médecin ou à un professionnel de la santé mentale.