
No-Spend
Was ist ein No-Spend-Tag – und wie trackst du deine Serie?
Einen Tag lang nichts zu kaufen, klingt banal. Reih ein paar davon aneinander, und sie werden zur einfachsten Geldgewohnheit überhaupt.
Kurze Antwort
Ein No-Spend-Tag ist ein Tag, an dem du kein Geld ausgibst – außer für das Nötigste und für Rechnungen, die du sowieso bezahlen würdest: kein Takeaway, kein Coffee to go, keine Online-Bestellungen, keine ungeplanten Einkäufe. Geplante Lebensmitteleinkäufe, Fahrtkosten und Rechnungen sind meist erlaubt. Aneinandergereiht werden No-Spend-Tage zu einer Serie, die die Gewohnheit sichtbar macht und dir einen Grund gibt, sie nicht abreißen zu lassen.
Regeln für No-Spend-Tage
- Erlaubt: Rechnungen, Miete, Kreditraten, geplante Lebensmitteleinkäufe, der Weg zur Arbeit, Medikamente.
- Nicht erlaubt: Takeaway und Lieferdienste, Cafés, Snacks unterwegs, Kleidung, Gadgets, Apps, spontane Online-Bestellungen.
- Entscheide Grenzfälle vorab: ein Geburtstagsgeschenk, ein Mittagessen mit Kollegen, eine geplante Unternehmung.
No-Spend-Tage funktionieren, weil sie kleine Ausgaben sichtbar machen. Wie die US-Verbraucherschutzbehörde CFPB betont, summieren sich kleine Käufe und passen oft nicht zu dem, was dir am wichtigsten ist.
So machst du aus No-Spend-Tagen eine Serie
- Fang klein an. Ein oder zwei No-Spend-Tage pro Woche reichen für den Anfang völlig.
- Markier jeden Tag. Kalender, Tracker, App: Die Serie wachsen zu sehen, ist die Motivation.
- Schütze die Serie in kritischen Momenten – meist abends, am Wochenende und am Zahltag.
- Reißt sie ab, fang morgen neu an. Deine längste Serie zählt trotzdem.
- Nächste Stufe: eine Challenge. Wenn einzelne Tage leichtfallen, probier eine No-Spend-Challenge für eine Woche oder einen Monat.
Kostenlose Ideen für einen No-Spend-Tag
- Ein Spaziergang, eine Joggingrunde oder eine lange Radtour
- Die Bücherei: Bücher, Filme, manchmal sogar Werkzeug und Spiele
- Kochen mit dem, was schon in der Küche ist
- Ein Projekt, das du schon lange vor dir herschiebst
- Eine kostenlose Veranstaltung, ein Gratis-Museumstag oder ein Park
- Einen Freund anrufen oder besuchen, statt etwas trinken zu gehen
Verfolge deine Serie in Next Paycheck
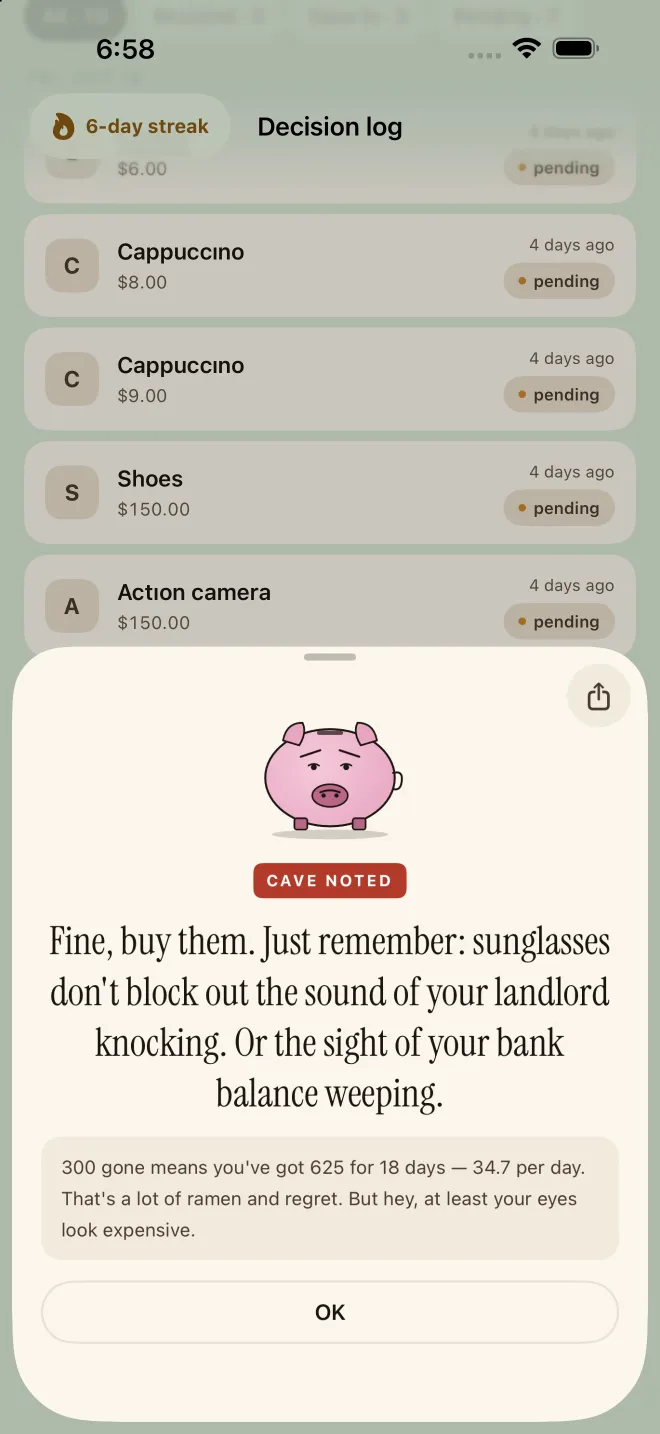
- Frag Pork, wenn es dich in den Fingern jucktGib das Ding und den Preis ein und lass es dir ausreden.
- Trag es ein„Widerstanden“ hält deine Serie am Laufen, „Nachgegeben“ setzt sie zurück.
- Behalte den Zähler im BlickDeine Serie ist die Zahl der Tage seit deinem letzten Nachgeben, und deine beste Serie wird gespeichert. In den Einstellungen findet sie jeder; mit NextPaycheck+ kommt die Serienanzeige auf dem Hauptbildschirm dazu.
Häufige Fragen
Zählen Rechnungen an einem No-Spend-Tag mit?
Nein. Miete, Nebenkosten, Kreditraten und andere Rechnungen, die du sowieso zahlen würdest, brechen keinen No-Spend-Tag. Die meisten erlauben auch geplante Lebensmitteleinkäufe und Fahrtkosten. Es geht darum, nicht notwendige Ausgaben auszulassen.
Wie viele No-Spend-Tage sollte ich anpeilen?
Fang mit ein oder zwei pro Woche an. Viele finden das Wochenende am schwersten, deshalb ist ein No-Spend-Samstag ein guter Test. Wenn das leichtfällt, probier eine ganze No-Spend-Woche.
Was kann ich an einem No-Spend-Tag machen?
Geh spazieren, joggen oder in den Park, besuch die Bücherei, koch etwas aus dem, was schon in der Küche ist, ruf einen Freund an, nimm dir ein Projekt vor, das du vor dir herschiebst, oder probier eine kostenlose Veranstaltung in deiner Nähe aus.
Quellen & weiterführende Informationen
- Spending tracker (Your Money, Your Goals) — Consumer Financial Protection Bureau
Next Paycheck ist ein Tool für Budgetplanung und Ausgabendisziplin, keine Bank und kein Finanzberater. Diese Seite bietet allgemeine Informationen zu Bildungszwecken und ist keine Finanz-, Rechts- oder Steuerberatung: Deine Situation ist individuell, also denk vor größeren Geldentscheidungen daran, dich an eine qualifizierte Fachperson zu wenden. Wenn dir Schulden über den Kopf zu wachsen scheinen, kann eine gemeinnützige Schuldnerberatung helfen, und wenn sich dein Einkaufen außer Kontrolle anfühlt oder dich belastet, lohnt es sich, mit einer Ärztin, einem Arzt oder einer Fachperson für psychische Gesundheit zu sprechen.