
Rechner
Kosten-pro-Nutzung-Rechner: Ist es den Preis wirklich wert?
Eine Jacke für 40 $, die du fünfmal trägst, kostet pro Tragen mehr als eine für 150 $, die du hundertmal trägst. Die Rechnung ist einfach; sie vor dem Bezahlen zu machen, ist der schwierige Teil.
Kurze Antwort
Kosten pro Nutzung = (Preis − eventueller Wiederverkaufswert) ÷ realistische Anzahl der Nutzungen. Ein Paar Stiefel für 120 $, zwei Winter lang zweimal pro Woche getragen (etwa 70-mal), kostet etwa 1,70 $ pro Tragen; ein Paar für 45 $, das zehnmal getragen wird, bevor es auseinanderfällt, kostet 4,50 $. Vergleich mit dem Rechner unten zwei Optionen, bevor du kaufst.
Kosten-pro-Nutzung-Rechner
Sei ehrlich bei den Nutzungen. „Ich geh dreimal pro Woche zum Yoga“ – so landen Matten im Schrank.
Option B ist pro Nutzung günstiger
Option A: 4,50 $ pro Nutzung
Option B: 1,71 $ pro Nutzung
Tipp: Nutzungen insgesamt = Nutzungen pro Woche × Wochen, die du es realistisch behältst.
Option A: {cost} pro Nutzung
Option B: {cost} pro Nutzung
Gleichstand
Option A ist pro Nutzung günstiger
Option B ist pro Nutzung günstiger
So schätzt du die Nutzungen ehrlich ein
Die Formel ist einfach; bei den Nutzungen belügen wir uns selbst. Ein paar Wege, die Schätzung realistisch zu halten:
- Geh von dem aus, was du schon tust, nicht von der Person, die du werden willst. Wenn du jetzt einmal im Monat laufen gehst, machen neue Laufschuhe daraus nicht viermal pro Woche.
- Schau dir etwas Ähnliches an, das du besitzt. Wie oft hast du das letzte tatsächlich benutzt?
- Denk an die Saison. Ein Wintermantel wird vielleicht 90 Tage im Jahr getragen, nicht 365.
- Halbiere die Zahl bei allem fürs Wunsch-Ich: Fitnessausrüstung, Küchengadgets, Bastelbedarf.
Wann Kosten pro Nutzung helfen – und wann nicht
Das Prinzip „Kosten pro Nutzung“ ist genial für Dinge, die du immer wieder benutzt: Kleidung, Schuhe, Werkzeug, eine Kaffeemaschine im Vergleich zum täglichen Cafébesuch. Weniger nützlich ist es bei einmaligen Erlebnissen oder bei Dingen, die durch Nutzung nicht günstiger werden, wie Essen. Außerdem beantwortet es nicht die wichtigste Frage: Kannst du es dir bis zum nächsten Gehalt leisten? Niedrige Kosten pro Tragen bei einem Mantel für 300 $ helfen trotzdem nicht, wenn am Freitag die Miete fällig ist. Dafür gibt es den Tagesbudget-Rechner.
Drei schnelle Beispiele
| Kauf | Preis | Realistische Nutzungen | Kosten pro Nutzung |
|---|---|---|---|
| Fast-Fashion-Top | $18 | 6 | $3.00 |
| Gute Alltagsjeans | $90 | 150 | $0.60 |
| Espressomaschine zu Hause vs. Café | $250 | 500 Kaffees | 0,50 $ + Bohnen |
| Küchenmaschine nach dem Motto „Ab jetzt backe ich“ | $330 | 4 | $82.50 |
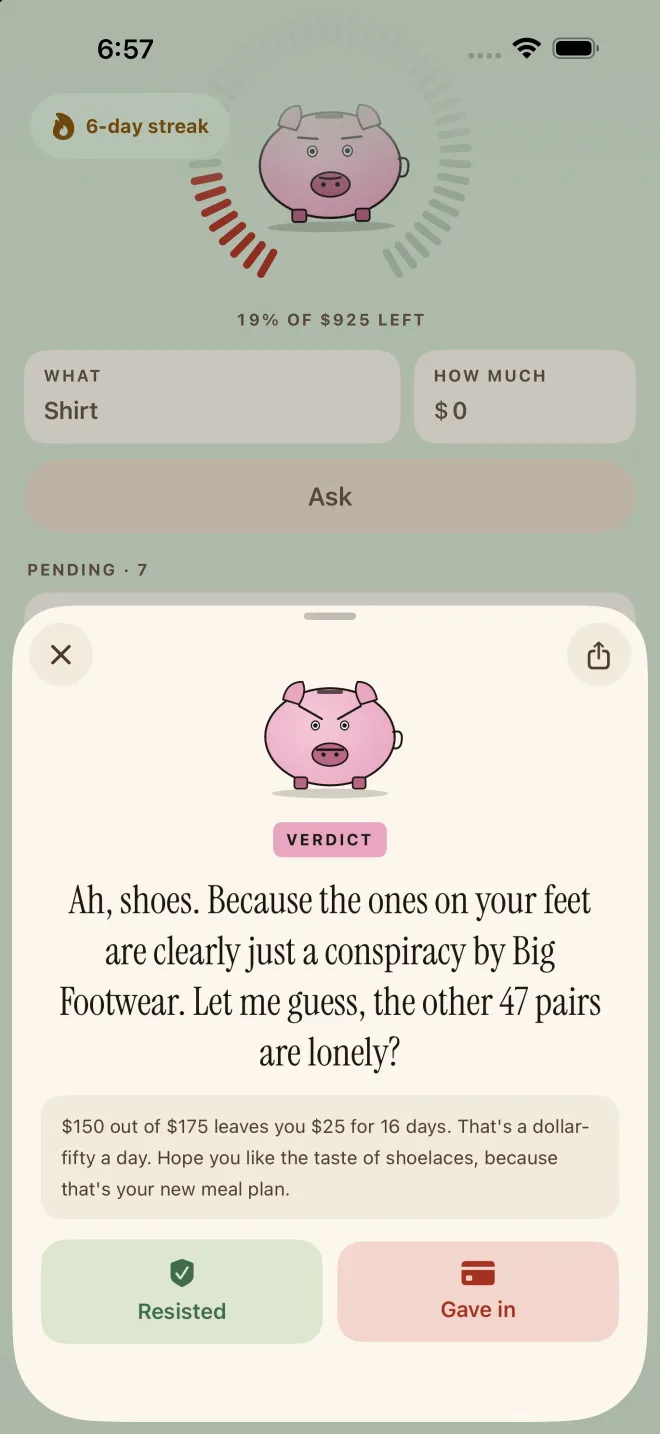
Frag erst Pork
- Frag, bevor du kaufstGib den Artikel und den Preis in Next Paycheck ein.
- Hol dir den RealitätscheckPork wägt es gegen das ab, was du bis zum nächsten Gehalt sicher ausgeben kannst, und nimmt die Idee auseinander – oft genau der Anstoß, den du brauchst, um diese optimistischen „Nutzungen“ noch mal zu prüfen.
- Trag deine Entscheidung einWiderstanden? Dann zählt es als vermiedene Ausgabe. Trotzdem gekauft? Dann wird es von dem abgezogen, was bis zum Zahltag übrig ist.
Häufige Fragen
Was sind gute Kosten pro Tragen bei Kleidung?
Es gibt keine offizielle Zahl, aber viele peilen bei Alltagskleidung ein bis zwei Dollar pro Tragen an. Hilfreicher ist der Vergleich: Wenn ein teureres Teil viel öfter getragen wird, kann es pro Tragen leicht weniger kosten als das Schnäppchen.
Sollte ich den Wiederverkaufswert einrechnen?
Wenn du es realistisch wieder verkaufen wirst, ja: Zieh zuerst vom Preis ab, was du voraussichtlich zurückbekommst. Bei Kleidung und Gadgets, die du behältst, bis sie verschlissen sind, setz ihn auf null.
Heißt Kosten pro Nutzung, dass ich immer die teure Variante kaufen sollte?
Nein. Die Rechnung spricht nur dann für die teurere Option, wenn du sie wirklich öfter nutzt und sie länger hält. Sei ehrlich bei den Nutzungen, besonders bei Hobbys und Fitnessausrüstung, wo gute Vorsätze die Zahlen aufblähen.
Next Paycheck ist ein Tool für Budgetplanung und Ausgabendisziplin, keine Bank und kein Finanzberater. Diese Seite bietet allgemeine Informationen zu Bildungszwecken und ist keine Finanz-, Rechts- oder Steuerberatung: Deine Situation ist individuell, also denk vor größeren Geldentscheidungen daran, dich an eine qualifizierte Fachperson zu wenden. Wenn dir Schulden über den Kopf zu wachsen scheinen, kann eine gemeinnützige Schuldnerberatung helfen, und wenn sich dein Einkaufen außer Kontrolle anfühlt oder dich belastet, lohnt es sich, mit einer Ärztin, einem Arzt oder einer Fachperson für psychische Gesundheit zu sprechen.