
衝動買い
買い物のあとに罪悪感を覚えるのはなぜ? どう向き合えばいい?
買い物のあとの罪悪感には、役に立つサインもあれば、何年も引きずってきただけのノイズもあります。その見分け方をお伝えします。
かんたんな答え
買い物のあとに罪悪感を覚えるのは、その買い物が目標や予算とぶつかったから、必要を満たすためではなく気分を変えるために買ったから、あるいは、お金のストレスや、昔から染みついたお金への思い込みのせいで、そうでない場合でもお金を使うことが悪いことのように感じられるから、かもしれません。払えない衝動買いへの罪悪感は、役に立つ情報です。計画して買った、払える範囲の買い物への罪悪感は、たいていそうではありません。
買い物のあとの罪悪感はどこから来るのか
- 買ったあとの後悔。選んでいるときの高揚感が薄れ、あとには代金だけが残ります。衝動買いや大きな買い物のあとにとくに多く、2025年のLendingTreeの調査では、感情をなだめるために買い物をする人の69%が、買ったことを後悔したことがあると答えています。
- 目標を台なしにしたという感覚。何かのために貯金していたり、カードの返済に取り組んでいたりすると、予定外の買い物は、どれも後退のように感じられることがあります。
- 気分で買う出費。ストレスや退屈をなだめるための買い物は、一瞬は効いても、そのあとお金のことでかえって気分が沈みがちです。ただし、いつもそうとは限りません。ある小規模な研究では、落ち込んだ気分を上げるために買ったご褒美の多くは、後悔や罪悪感につながらなかったとされています。だからこそ、いま感じている罪悪感が何についてのものなのかを問いかけてみる価値があります。
- お金への不安。お金に余裕がないと感じていると、少額の必要な買い物でさえ、どれもリスクのように感じられます。
- 昔のメッセージ。「お金は天から降ってこない」「自分のために使うのはわがまま」。子どものころの思い込みが、罪悪感を自動的に呼び起こすことがあります。
役に立つ罪悪感と、役に立たない罪悪感
| おそらく役に立つ | おそらく役に立たない |
|---|---|
| 給料日前で、本当は払える余裕がなかった | 計画していた買い物で、予算に収まっている |
| ふだんなら後悔するような衝動買いだった | 本当に必要なものだ |
| 同じ役目を果たすものをすでに持っている | たくさん使うことになる |
| ある気持ちから逃げるために買った | 久しぶりに自分のためにお金を使っている |
罪悪感との向き合い方
- 何を指しているのかを考える。お金のことか、衝動のことか、それとも頭の中にある古いルールのことでしょうか。
- 本当に問題なら、できる範囲で直す:商品を返品する、または今回の給料の残りの使い方を調整する。
- パターンから学ぶ。同じ種類の買い物のたびに罪悪感がついてくるなら、その前に待つルールを置きましょう。
- あらかじめ自分に許可を出す。給料のたびに、罪悪感なしで使える少額の「お楽しみ枠」を決めておけば、自分のための出費は、うっかりではなく、自分で決めたことになります。
Next Paycheckで先に決める
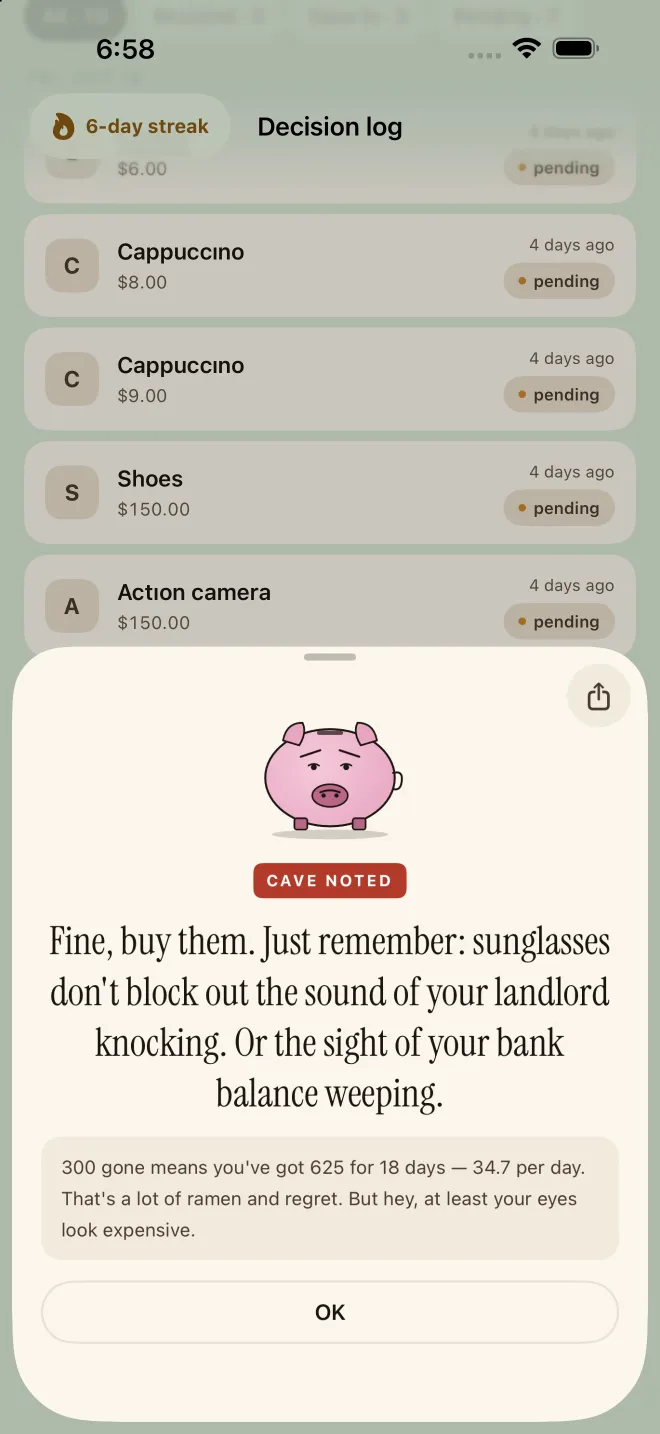
- 買う前に聞くPorkが価格を、給料日までに使っても大丈夫な額と照らし合わせるので、買える余裕があるかどうかがわかります。
- きちんとした決断にする「我慢」でも「屈服」でも、決めるのはあなたで、記録にも残ります。
- 守れたお金を見る「我慢」した質問は、回避できたお金として積み上がります。罪悪感より、ずっといい気分です。
よくある質問
自分のためにお金を使うと罪悪感があるのはなぜ?
子どものころに身につけたメッセージ(自分のために使うのはわがまま、無駄だ、という考え)が原因であることが多く、実際はそうでなくてもお金に余裕がないと感じているせいでもあります。給料のたびに自分のための少額をあらかじめ計画しておくと、後ろめたい出費が「許可された出費」に変わります。
罪悪感のある買い物は、返品したほうがいい?
罪悪感の原因が現実の問題(払えない、使わない、すでに持っている)で、返品もできるなら、返品するのが正解であることが多いです。払える余裕があって、使うつもりなら、その罪悪感は役に立つことを教えてくれていないのかもしれません。
買い物のあとに罪悪感があるのは、問題のサイン?
たまに罪悪感を覚えるのは普通のことです。しょっちゅう恥ずかしさを感じる、買ったものを隠す、感情から逃れるために買い物をして、かえって気分が落ち込むといったことが続くなら、カウンセラーや医師に相談してみるとよいかもしれません。
出典・参考資料
- Emotional shopping survey — LendingTree(マーケティング調査)、2025年
- Retail therapy: a strategic effort to improve mood (Atalay & Meloy) — Psychology & Marketing誌、2011年
Next Paycheckは、予算管理と支出の自己管理(アカウンタビリティ)を助けるツールであり、銀行でも金融アドバイザーでもありません。このページは教育目的の一般的な情報であり、金融・法律・税務上のアドバイスではありません。状況は人それぞれですので、大きなお金の判断をする前に、資格のある専門家への相談をご検討ください。借金の管理が手に負えないと感じるときは、非営利のクレジットカウンセラーが力になってくれます。買い物をコントロールできないと感じるときや、それが苦痛の原因になっているときは、医師やメンタルヘルスの専門家に相談する価値があります。