
Compras impulsivas
¿Por qué me siento culpable después de comprar y qué puedo hacer?
Parte de la culpa tras una compra es una señal útil. Otra parte es solo ruido que llevas años arrastrando. Así puedes distinguirlas.
Respuesta rápida
Puede que te sientas culpable después de comprar porque la compra chocaba con un objetivo o un presupuesto, porque la hiciste para cambiar de humor y no para cubrir una necesidad, o por el estrés económico o viejos mensajes sobre el dinero que hacen que gastar parezca estar mal, aunque no lo esté. La culpa por una compra impulsiva que no te puedes permitir es información útil. La culpa por una compra planificada y asequible, normalmente no.
De dónde viene la culpa después de comprar
- Remordimiento del comprador. La emoción de elegir se desvanece y lo que queda es el coste. Es más habitual tras las compras impulsivas y las compras grandes: en una encuesta de LendingTree de 2025 a personas que compran para gestionar sus emociones, el 69 % dijo haberse arrepentido de alguna compra.
- Un objetivo que acabas de sabotear. Si estás ahorrando para algo o intentando saldar una tarjeta, cualquier compra imprevista puede sentirse como un paso atrás.
- Gasto emocional. Comprar para calmar el estrés o el aburrimiento suele funcionar un rato, pero luego te hace sentir peor por el dinero. Aunque no siempre: un pequeño estudio descubrió que los caprichos comprados para levantar un mal estado de ánimo normalmente no iban seguidos de arrepentimiento ni culpa, por eso vale la pena preguntarte a qué se debe exactamente esta culpa.
- Ansiedad por el dinero. Cuando parece que el dinero no llega, cualquier compra puede sentirse arriesgada, incluso las pequeñas y necesarias.
- Viejos mensajes. «El dinero no crece en los árboles», «gastar en ti es egoísta»: las creencias de la infancia pueden hacer que la culpa salte de forma automática.
Culpa útil frente a culpa inútil
| Probablemente útil | Probablemente inútil |
|---|---|
| En realidad no te lo podías permitir antes del día de cobro | Estaba prevista y cabe en tu presupuesto |
| Fue un impulso de los que normalmente lamentas | Es algo que de verdad necesitas |
| Ya tienes algo que cumple esa función | Lo vas a usar mucho |
| Lo compraste para huir de una emoción | Es la primera vez en mucho tiempo que gastas en ti |
Qué hacer con la culpa
- Pregúntate a qué apunta. ¿Era el dinero, el impulso o una vieja norma que tienes en la cabeza?
- Si es un problema real, arréglalo si puedes: devuelve el artículo o reajusta lo que queda de esta nómina.
- Aprende del patrón. Si la culpa aparece siempre tras el mismo tipo de compra, ponle delante una regla de espera.
- Date permiso, pero planificado. Una pequeña cantidad de «dinero para caprichos» sin culpa en cada nómina convierte gastar en ti en una decisión, no en un desliz.
Decide antes, con Next Paycheck
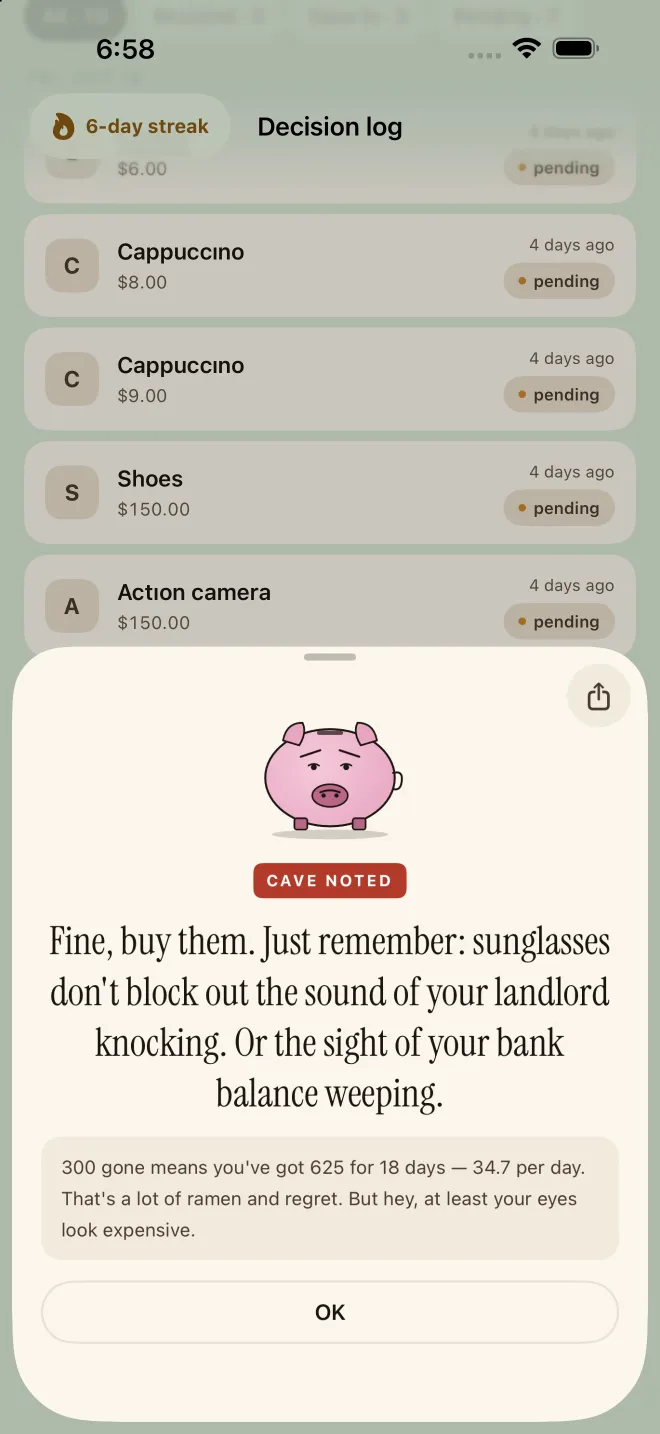
- Pregunta antes de comprarPork compara el precio con lo que puedes gastar sin riesgo antes del día de cobro, para que sepas si te lo puedes permitir.
- Haz que sea una decisión de verdad«Resistí» o «Cedí»: tú decides, y queda registrado.
- Mira lo que te has ahorradoLas consultas en las que resististe suman como dinero evitado, una sensación mejor que la culpa.
Preguntas frecuentes
¿Por qué me siento culpable al gastar dinero en mí?
A menudo, por mensajes que absorbiste durante tu infancia (que gastar en ti es egoísta o un despilfarro), o porque sientes que el dinero no llega aunque sí llegue. Reservar una pequeña cantidad para ti en cada nómina puede convertir el gasto con culpa en un permiso.
¿Debería devolver lo que me hace sentir culpable?
Si la culpa responde a un problema real (no te lo puedes permitir, no lo vas a usar, ya tienes uno) y se puede devolver, muchas veces es lo correcto. Si te lo puedes permitir y lo vas a usar, puede que la culpa no te esté diciendo nada útil.
¿Sentirse culpable después de comprar es señal de un problema?
Sentir culpa de vez en cuando es normal. Si a menudo sientes vergüenza, escondes lo que compras o vas de compras para huir de tus emociones y luego te sientes peor, puede que valga la pena hablar con un terapeuta o con un médico.
Fuentes y lecturas recomendadas
- Emotional shopping survey — LendingTree (encuesta de marketing), 2025
- Retail therapy: a strategic effort to improve mood (Atalay & Meloy) — Psychology & Marketing, 2011
Next Paycheck es una herramienta de presupuesto que te pide cuentas por tus gastos, no un banco ni un asesor financiero. Esta página ofrece información general con fines educativos, no asesoramiento financiero, legal ni fiscal: cada situación es distinta, así que considera consultar a un profesional acreditado antes de tomar decisiones importantes sobre tu dinero. Si tus deudas te parecen inmanejables, un servicio de asesoramiento de deudas sin ánimo de lucro puede ayudarte, y si sientes que las compras se te van de las manos o te causan malestar, vale la pena hablar con un médico o con un profesional de la salud mental.