
Heräteostokset
Miksi tunnen syyllisyyttä ostamisen jälkeen ja mitä sille voi tehdä?
Osa ostoksen jälkeisestä syyllisyydestä on hyödyllinen merkki. Osa on vain taustakohinaa, jota olet kantanut vuosia. Näin erotat ne toisistaan.
Pikavastaus
Saatat tuntea syyllisyyttä ostamisen jälkeen, koska ostos meni vastoin tavoitetta tai budjettia, koska se ostettiin mielialan muuttamiseksi eikä tarpeeseen tai koska rahahuolet tai vanhat rahaa koskevat viestit saavat rahan käytön tuntumaan väärältä silloinkin, kun se ei ole. Syyllisyys heräteostoksesta, johon ei ollut varaa, on hyödyllistä tietoa. Syyllisyys suunnitellusta ostoksesta, johon on varaa, ei yleensä ole.
Mistä ostoksen jälkeinen syyllisyys tulee
- Ostoskatumus. Valitsemisen jännitys hälvenee, ja jäljelle jää hinta. Tämä on yleisintä heräteostosten ja isojen ostosten jälkeen: LendingTreen vuoden 2025 kyselyssä ihmisistä, jotka shoppailevat tunteidensa hallitsemiseksi, 69 % sanoi katuneensa jotakin ostosta.
- Tavoite, jota juuri heikensit. Jos säästät johonkin tai yrität maksaa pois korttivelkaa, mikä tahansa suunnittelematon ostos voi tuntua askeleelta taaksepäin.
- Mielialaostokset. Ostaminen stressin tai tylsyyden lievittämiseksi toimii usein hetken ja jättää sitten olon huonommaksi rahan suhteen. Ei kuitenkaan aina: yksi pieni tutkimus havaitsi, että huonon mielialan nostattamiseksi ostettujen herkkujen jälkeen ei yleensä seurannut katumusta tai syyllisyyttä, minkä vuoksi kannattaa kysyä, mistä juuri tämä syyllisyys johtuu.
- Rahahuoli. Kun raha tuntuu olevan tiukalla, jokainen ostos voi tuntua riskiltä, pienet välttämättömätkin.
- Vanhat viestit. ”Raha ei kasva puissa”, ”itseensä rahan käyttäminen on itsekästä”: lapsuuden uskomukset voivat tehdä syyllisyydestä automaattista.
Hyödyllinen syyllisyys vs hyödytön syyllisyys
| Todennäköisesti hyödyllinen | Todennäköisesti hyödytön |
|---|---|
| Sinulla ei oikeastaan ollut siihen varaa ennen palkkapäivää | Se oli suunniteltu ja mahtuu budjettiisi |
| Se oli heräteosto, jonka yleensä katuisit | Se on jotain, mitä oikeasti tarvitset |
| Sinulla on jo jotain, joka hoitaa saman tehtävän | Tulet käyttämään sitä paljon |
| Ostit sen paetaksesi tunnetta | Käytät rahaa itseesi ensimmäistä kertaa pitkään aikaan |
Mitä syyllisyydelle voi tehdä
- Kysy, mihin se osoittaa. Oliko kyse rahasta, hetken mielijohteesta vai vanhasta säännöstä päässäsi?
- Jos ongelma on todellinen, korjaa se, jos voit: palauta tuote tai säädä loppua tästä palkasta.
- Opi kuviosta. Jos syyllisyys seuraa jatkuvasti samanlaista ostosta, aseta sen eteen odotussääntö.
- Anna itsellesi suunniteltu lupa. Pieni, syyllisyydetön ”hupiraha” joka palkasta tekee rahan käyttämisestä itseesi päätöksen, ei lipsahdusta.
Päätä ensin Next Paycheckin avulla
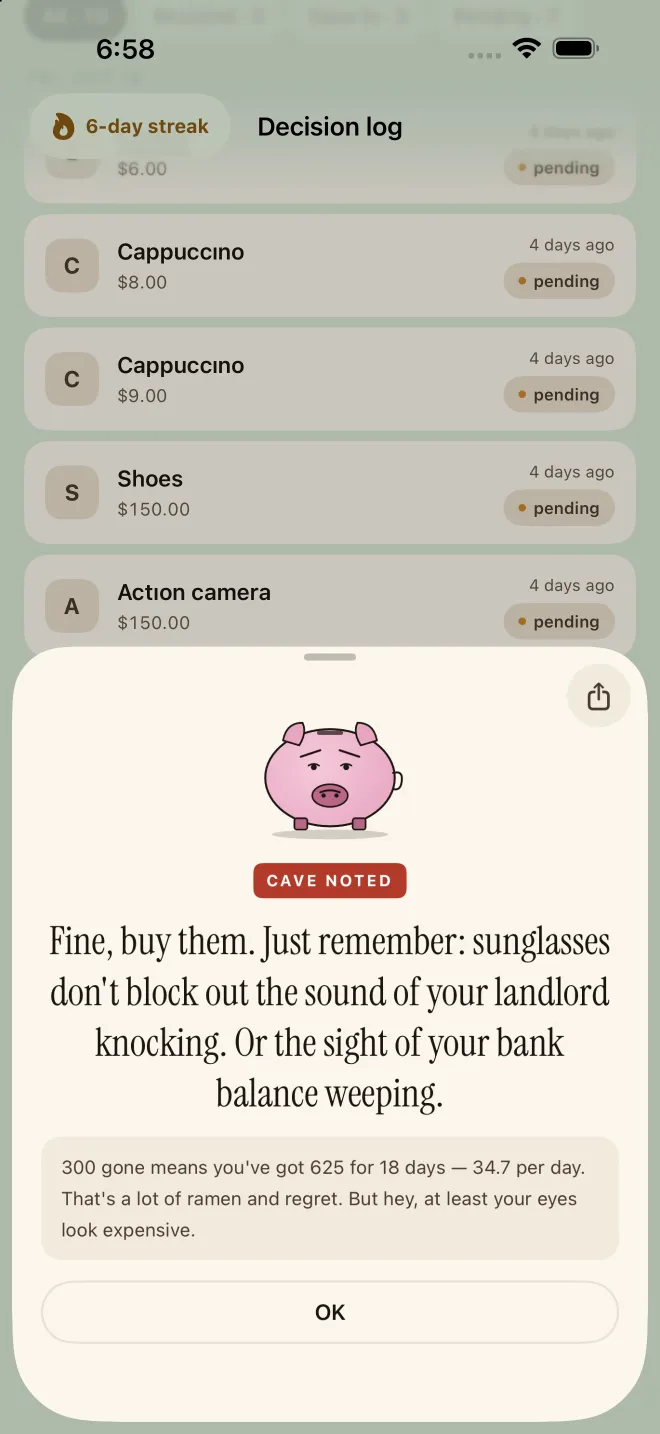
- Kysy ennen ostamistaPork vertaa hintaa siihen, mitä on turvallista käyttää ennen palkkapäivää, joten tiedät, onko sinulla siihen varaa.
- Tee siitä oikea päätösKestin tai sorruin, se on sinun päätöksesi, ja se kirjataan.
- Katso, mitä piditJokainen kysymys, jonka jälkeen kestit, kertyy vältettynä rahana, ja se on parempi tunne kuin syyllisyys.
Usein kysytyt kysymykset
Miksi tunnen syyllisyyttä, kun käytän rahaa itseeni?
Usein siksi, että olet lapsena omaksunut viestejä (että itseensä rahan käyttäminen on itsekästä tai tuhlailevaa) tai koska raha tuntuu olevan tiukalla silloinkin, kun se ei ole. Pienen summan suunnittelu itsellesi joka palkasta voi muuttaa syyllisen rahankäytön luvaksi.
Pitäisikö palauttaa tavarat, joista tunnen syyllisyyttä?
Jos syyllisyys johtuu todellisesta ongelmasta (sinulla ei ole siihen varaa, et tule käyttämään sitä, sinulla on jo sellainen) ja palauttaminen on mahdollista, se on usein oikea ratkaisu. Jos sinulla on siihen varaa ja aiot käyttää sitä, syyllisyys ei ehkä kerro sinulle mitään hyödyllistä.
Onko syyllisyys shoppailun jälkeen merkki ongelmasta?
Satunnainen syyllisyys on normaalia. Jos tunnet säännöllisesti häpeää, piilottelet ostoksia tai shoppailet paetaksesi tunteita ja voit sen jälkeen huonommin, voi olla syytä puhua terapeutille tai lääkärille.
Lähteet ja lisälukemista
- Emotional shopping survey – LendingTree (markkinointikysely), 2025
- Retail therapy: a strategic effort to improve mood (Atalay & Meloy) — Psychology & Marketing, 2011
Next Paycheck on budjetointityökalu, joka pitää sinut vastuussa rahankäytöstäsi, ei pankki eikä talousneuvoja. Tämä sivu sisältää yleistä tietoa valistustarkoituksiin, ei talous-, oikeus- tai veroneuvontaa: tilanteesi on omasi, joten harkitse pätevän ammattilaisen puoleen kääntymistä ennen isoja rahapäätöksiä. Jos velat tuntuvat hallitsemattomilta, voittoa tavoittelematon velkaneuvoja voi auttaa, ja jos ostaminen tuntuu karkaavan käsistä tai aiheuttaa sinulle ahdistusta, kannattaa puhua lääkärin tai mielenterveysammattilaisen kanssa.