
Impulsaankopen
Doom spending vs. retailtherapie: wat is het verschil?
De ene is een traktatie om je beter te voelen. De andere is uitgeven omdat de toekomst te onzeker voelt om voor te sparen. Beide kunnen stilletjes een salaris leegtrekken.
Kort antwoord
Retailtherapie is iets kopen om je stemming op te krikken: een traktatie na een slechte dag. Doom spending is uitgeven om om te gaan met zorgen over de economie, het nieuws of de toekomst, vaak met een “wat heeft sparen voor zin?”-gevoel. Beide gebruiken winkelen om emoties te reguleren. Waar het om gaat is niet het etiket, maar hoe vaak het gebeurt en of het geld opslokt dat je nodig hebt.
Wat is retailtherapie?
Retailtherapie betekent winkelen om je beter te voelen. Het gaat meestal om een specifieke stemming: een stressvolle week, een relatiebreuk, een teleurstelling. En het kan op korte termijn echt helpen: experimenten van de University of Michigan lieten zien dat het nemen van aankoopbeslissingen aanhoudend verdriet verminderde doordat het een gevoel van controle herstelde. Het addertje is dat het effect vervaagt, en als het je belangrijkste manier wordt om met dingen om te gaan, wordt het duur.
Wat is doom spending?
Doom spending is een nieuwere naam voor uitgeven dat wordt gedreven door angst over het grotere geheel: inflatie, ontslagrondes, het nieuws, het gevoel dat mijlpalen zoals een huis kopen toch buiten bereik liggen. Als sparen zinloos voelt, kan nu uitgeven het enige lijken dat zinvol is. De term sloeg aan nadat uit een enquête van Intuit Credit Karma uit 2023 bleek dat 27% van de Amerikanen zei aan doom spending te doen, waaronder 35% van Gen Z en 43% van de millennials.
Retailtherapie vs. doom spending in één oogopslag
| Retailtherapie | Doom spending | |
|---|---|---|
| Gedreven door | Een specifieke stemming: verdrietig, gestrest, verveeld | Zorgen over de toekomst, de economie of het nieuws |
| Typische gedachte | “Ik verdien een traktatie” | “Waarom zou ik sparen?” |
| Patroon | Af en toe een uitbarsting | Voortdurend, vaak tijdens het scrollen |
| Risico | Te veel uitgeven na slechte dagen | Ondermijnt gestaag spaargeld en doelen |
Zo breng je beide onder controle
- Merk eerst het gevoel op. “Ik sta op het punt dit te kopen omdat ik gestrest ben” is een krachtige zin om hardop te zeggen.
- Knip de doomfeed af. Beperk nieuws en scrollen op social media, vooral 's avonds laat, wanneer angstig rondkijken verandert in winkelen.
- Plan je traktaties. Een klein bedrag zonder schuldgevoel per salaris geeft retailtherapie een budget in plaats van een blanco cheque.
- Geef sparen een dichterbij doel. Als de grote toekomst buiten bereik voelt, spaar dan voor iets dichtbij: een reis, een buffer van de vaste lasten van één maand.
- Voeg een pauze toe vóór elke ongeplande aankoop, zoals de 24-uursregel.
Als uitgeven je belangrijkste manier is om met angst of somberheid om te gaan, of als het schulden veroorzaakt, overweeg dan om met een arts of hulpverlener te praten. Je verdient betere hulpmiddelen dan een winkelwagen.
Zet een pauze voor het gevoel
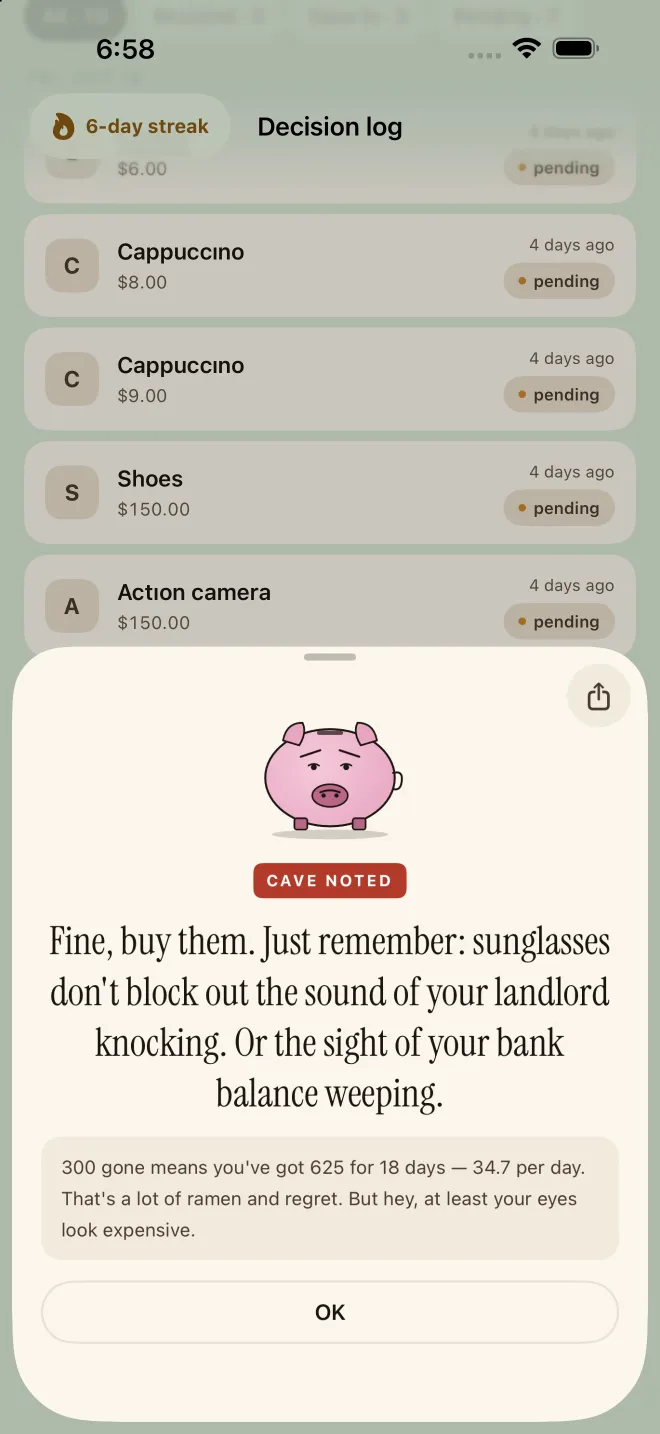
- Vraag het aan Pork als de drang toeslaatTyp het artikel en de prijs, vooral midden in het scrollen.
- Laat de cijfers pratenPork toetst het aan wat je vóór betaaldag vrij kunt besteden, wat een rustiger soort toekomst is om over na te denken.
- Kijk naar het geld dat je hebt gehoudenElke vraag waarbij je weerstond, telt op als vermeden bedrag: bewijs dat sparen niet zinloos is.
Veelgestelde vragen
Is retailtherapie slecht?
Niet per se. Een af en toe geplande traktatie na een zware week is prima als het in je budget past. Het wordt een probleem als het vaak voorkomt, ongepland is of de belangrijkste manier is waarop je met moeilijke gevoelens omgaat.
Hoe stop ik met doom spending?
Beperk het nieuws en het scrollen op social media dat het aanwakkert, geef jezelf een klein gepland traktatiebudget en stuur wat geld naar een doel op korte termijn, zodat sparen weer de moeite waard voelt. Zelfs een kleine noodbuffer opbouwen kan de angst verminderen die erachter zit.
Waarom doen mensen aan doom spending?
Als de toekomst onzeker voelt, kan langetermijnsparen zinloos lijken, en geeft nu uitgeven controle en troost. Het is een heel menselijke reactie op stress, daarom helpt het om ervoor te plannen in plaats van op wilskracht te vertrouwen.
Bronnen en verder lezen
- Forget doom scrolling, Americans now doom spend to cope with stress — Intuit Credit Karma-enquête, 2023
- The benefits of retail therapy: making purchase decisions reduces residual sadness (Rick, Pereira & Burson) — Journal of Consumer Psychology, 2014
- An essential guide to building an emergency fund — Consumer Financial Protection Bureau
Next Paycheck is een hulpmiddel voor budgetteren en verantwoording over uitgaven, geen bank en geen financieel adviseur. Deze pagina bevat algemene informatie voor educatieve doeleinden en is geen financieel, juridisch of fiscaal advies: jouw situatie is van jou, dus overweeg een gekwalificeerde professional te raadplegen voor grote geldbeslissingen. Als schulden onhoudbaar voelen, kan een non-profit schuldhulpverlener helpen, en als winkelen uit de hand loopt of je veel stress oplevert, is het de moeite waard om met een arts of een hulpverlener in de geestelijke gezondheidszorg te praten.