
Calculadora
Calculadora de custo por uso: será que realmente vale o preço?
Uma jaqueta de US$ 40 que você usa cinco vezes custa mais por uso do que uma de US$ 150 que você usa cem vezes. A conta é simples; difícil é fazê-la antes de pagar.
Resposta rápida
Custo por uso = (preço − valor de revenda, se houver) ÷ o número de vezes que você realmente vai usar. Um par de botas de US$ 120 usado duas vezes por semana durante dois invernos (cerca de 70 usos) custa cerca de US$ 1,70 por uso; um par de US$ 45 usado dez vezes antes de se desmanchar custa US$ 4,50. Use a calculadora abaixo para comparar duas opções antes de comprar.
Calculadora de custo por uso
Seja realista com os usos. “Vou fazer ioga três vezes por semana” é como o tapete de ioga vai parar no fundo do armário.
A opção B sai mais barata por uso
Opção A: US$ 4,50 por uso
Opção B: US$ 1,71 por uso
Dica: total de usos = usos por semana × semanas que você realmente vai ficar com o item.
Opção A: {cost} por uso
Opção B: {cost} por uso
Empate
A opção A sai mais barata por uso
A opção B sai mais barata por uso
Como estimar os usos com honestidade
A fórmula é fácil; é nos usos que a gente mente para si mesmo. Algumas formas de manter a estimativa realista:
- Baseie-se no que você já faz, e não na pessoa que pretende se tornar. Se hoje você corre uma vez por mês, um tênis de corrida novo não vai fazer isso virar quatro vezes por semana.
- Olhe algo parecido que você tem. Com que frequência você realmente usou o anterior?
- Considere a estação. Um casaco de inverno pode ser usado 90 dias por ano, e não 365.
- Corte pela metade tudo o que é para o seu eu do futuro: equipamentos de ginástica, utensílios de cozinha, materiais de artesanato.
Quando o custo por uso ajuda e quando não ajuda
O custo por uso é excelente para coisas que você vai usar várias vezes: roupas, sapatos, ferramentas, uma máquina de café em comparação com o café diário na cafeteria. Ele é menos útil para experiências únicas ou para coisas que não ficam mais baratas com o uso, como comida. Também não responde à pergunta mais importante: dá para pagar neste salário? Um custo por uso baixo em um casaco de US$ 300 não ajuda se o aluguel vence na sexta. Para isso, use a calculadora de valor livre para gastar.
Três exemplos rápidos
| Compra | Preço | Usos realistas | Custo por uso |
|---|---|---|---|
| Blusa de fast fashion | $18 | 6 | $3.00 |
| Um bom jeans para o dia a dia | $90 | 150 | $0.60 |
| Máquina de espresso em casa x cafeteria | $250 | 500 cafés | US$ 0,50 + grãos |
| Batedeira do tipo “vou começar a fazer bolos” | $330 | 4 | $82.50 |
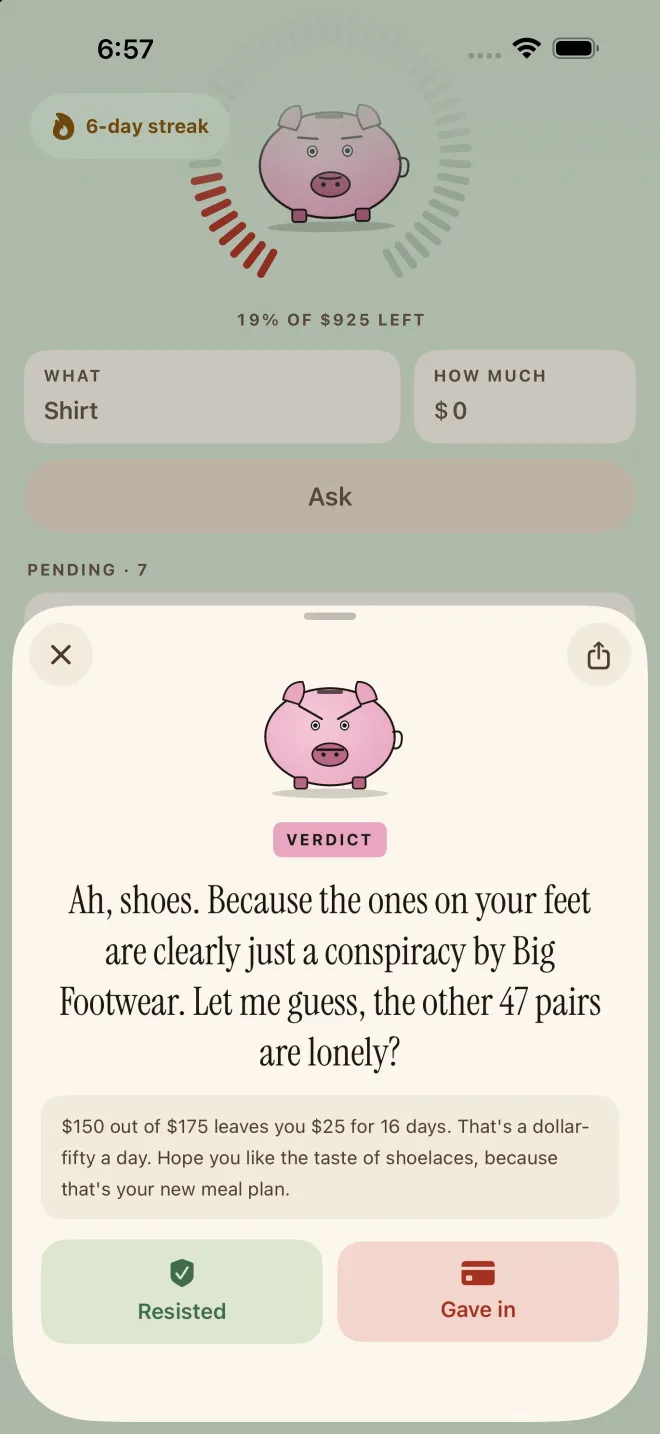
Passe pelo crivo do Pork
- Pergunte antes de comprarDigite o item e o preço no Next Paycheck.
- Leve um choque de realidadeO Pork compara com o valor livre para gastar neste salário e esculacha a ideia, o que muitas vezes é o empurrão que faltava para rever aqueles “usos” otimistas.
- Registre sua decisãoResistiu? Conta como dinheiro evitado. Comprou mesmo assim? Sai do que sobra até o pagamento.
Perguntas frequentes
Qual é um bom custo por uso para roupas?
Não existe um número oficial, mas muita gente busca um ou dois dólares por uso para roupas do dia a dia. A verificação mais útil é a comparação: se um item mais caro for usado muito mais vezes, ele pode facilmente custar menos por uso do que a pechincha.
Devo incluir o valor de revenda?
Se você realmente vai vender, sim: subtraia do preço o que espera receber de volta. Para roupas e gadgets que você vai usar até gastar, deixe em zero.
Custo por uso significa que devo sempre comprar a versão cara?
Não. Ele só favorece a opção mais cara se você realmente for usá-la mais e ela durar mais. Seja realista com os usos, principalmente em hobbies e equipamentos de ginástica, onde as boas intenções inflam os números.
O Next Paycheck é uma ferramenta de orçamento e de prestação de contas dos gastos, não um banco nem um consultor financeiro. Esta página traz informações gerais, com fins educativos, e não constitui aconselhamento financeiro, jurídico ou tributário: cada caso é um caso, então considere consultar um profissional qualificado antes de grandes decisões com o dinheiro. Se as dívidas parecem impossíveis de administrar, um orientador de crédito sem fins lucrativos pode ajudar; e se comprar parece estar fora de controle ou está causando sofrimento a você, vale a pena conversar com um médico ou um profissional de saúde mental.