
Laskuri
Hinta per käyttökerta -laskuri: onko se oikeasti hintansa arvoinen?
40 $:n takki, jota käytät viisi kertaa, maksaa käyttökertaa kohden enemmän kuin 150 $:n takki, jota käytät sata kertaa. Laskutoimitus on yksinkertainen; vaikeaa on tehdä se ennen kuin maksat.
Pikavastaus
Hinta per käyttökerta = (hinta − mahdollinen jälleenmyyntiarvo) ÷ kertojen määrä, jotka realistisesti käytät sitä. 120 $:n saappaat, joita käytetään kaksi kertaa viikossa kahden talven ajan (noin 70 kertaa), maksavat noin 1,70 $ per käyttökerta; 45 $:n saappaat, joita käytetään kymmenen kertaa ennen kuin ne hajoavat, maksavat 4,50 $. Vertaa kahta vaihtoehtoa alla olevalla laskurilla ennen ostamista.
Hinta per käyttökerta -laskuri
Ole rehellinen käyttökerroista. ”Käyn joogassa kolme kertaa viikossa” on se tapa, jolla joogamatot päätyvät komeroihin.
Vaihtoehto B on edullisempi per käyttökerta
Vaihtoehto A: 4,50 $ per käyttökerta
Vaihtoehto B: 1,71 $ per käyttökerta
Vinkki: käyttökerrat yhteensä = käyttökerrat viikossa × viikot, jotka realistisesti pidät sen.
Vaihtoehto A: {cost} per käyttökerta
Vaihtoehto B: {cost} per käyttökerta
Tasapeli
Vaihtoehto A on edullisempi per käyttökerta
Vaihtoehto B on edullisempi per käyttökerta
Näin arvioit käyttökerrat rehellisesti
Kaava on helppo; käyttökerroissa me valehtelemme itsellemme. Muutama tapa pitää arvio realistisena:
- Perusta se siihen, mitä jo teet, ei siihen ihmiseen, joksi aiot tulla. Jos juokset nyt kerran kuussa, uudet juoksukengät eivät muuta sitä neljäksi kerraksi viikossa.
- Katso samanlaista tavaraa, joka sinulla on. Kuinka usein käytit edellistä oikeasti?
- Ota huomioon vuodenaika. Talvitakkia käytetään ehkä 90 päivänä vuodessa, ei 365.
- Puolita arvio kaikesta haaveisiin perustuvasta: kuntoiluvälineet, keittiövempaimet, askartelutarvikkeet.
Milloin hinta per käyttökerta auttaa ja milloin ei
Hinta per käyttökerta on loistava mittari tavaroille, joita käytät toistuvasti: vaatteet, kengät, työkalut, kahvikone verrattuna päivittäiseen kahvilakäyntiin. Se on vähemmän hyödyllinen kertaluonteisille kokemuksille tai asioille, jotka eivät käytössä tule halvemmiksi, kuten ruoka. Se ei myöskään vastaa tärkeimpään kysymykseen: onko sinulla siihen varaa tästä palkasta? Matala hinta per käyttökerta 300 $:n takissa ei auta, jos vuokra erääntyy perjantaina. Siihen tarvitset käyttövaralaskurin.
Kolme nopeaa esimerkkiä
| Ostos | Hinta | Realistiset käyttökerrat | Hinta per käyttökerta |
|---|---|---|---|
| Pikamuodin toppi | $18 | 6 | $3.00 |
| Hyvät arkifarkut | $90 | 150 | $0.60 |
| Kotiespressokone vs. kahvila | $250 | 500 kahvia | 0,50 $ + kahvipavut |
| ”Alan leipoa” -yleiskone | $330 | 4 | $82.50 |
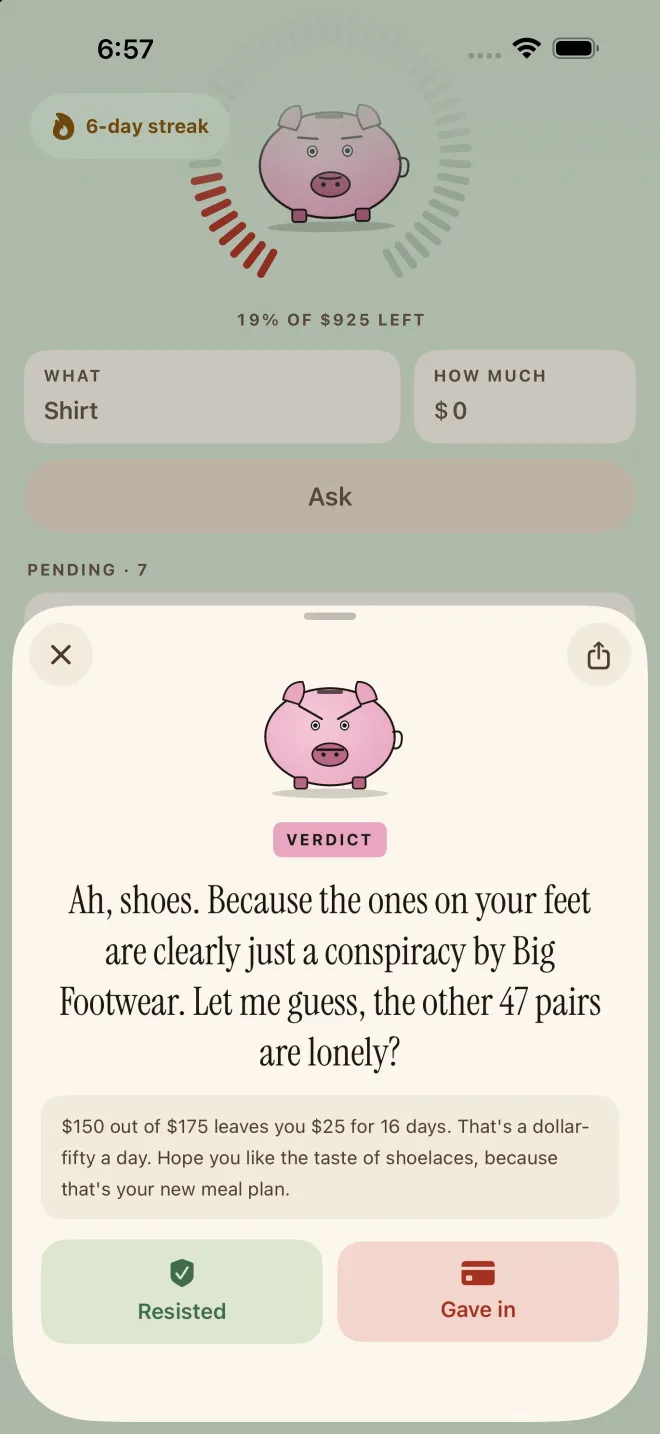
Näytä se Porkille
- Kysy ennen ostamistaKirjoita tuote ja hinta Next Paycheckiin.
- Hanki todellisuustarkistusPork vertaa ostoa siihen, mitä on turvallista käyttää tästä palkasta, ja haukkuu idean, mikä on usein se sysäys, jota tarvitset tarkistaaksesi uudelleen nuo optimistiset ”käyttökerrat”.
- Kirjaa päätöksesiKestitkö? Se lasketaan vältetyksi rahaksi. Ostitko silti? Se lähtee siitä, mitä palkkapäivään asti on jäljellä.
Usein kysytyt kysymykset
Mikä on hyvä hinta per käyttökerta vaatteille?
Virallista lukua ei ole, mutta monet tavoittelevat arkivaatteilta dollarin tai kahden hintaa per käyttökerta. Hyödyllisempi tarkistus on vertailu: jos kalliimpaa tuotetta käytetään paljon useammin, se voi helposti maksaa käyttökertaa kohden vähemmän kuin halpa vaihtoehto.
Pitäisikö jälleenmyyntiarvo ottaa huomioon?
Jos aiot realistisesti myydä sen, kyllä: vähennä ensin hinnasta se, minkä odotat saavasi takaisin. Vaatteille ja laitteille, jotka pidät, kunnes ne kuluvat loppuun, jätä se nollaan.
Tarkoittaako hinta per käyttökerta, että pitäisi aina ostaa kallis versio?
Ei. Se suosii kalliimpaa vaihtoehtoa vain, jos todella käytät sitä enemmän ja se kestää kauemmin. Ole rehellinen käyttökerroista, erityisesti harrastuksissa ja kuntoiluvälineissä, joissa hyvät aikomukset paisuttavat lukuja.
Next Paycheck on budjetointityökalu, joka pitää sinut vastuussa rahankäytöstäsi, ei pankki eikä talousneuvoja. Tämä sivu sisältää yleistä tietoa valistustarkoituksiin, ei talous-, oikeus- tai veroneuvontaa: tilanteesi on omasi, joten harkitse pätevän ammattilaisen puoleen kääntymistä ennen isoja rahapäätöksiä. Jos velat tuntuvat hallitsemattomilta, voittoa tavoittelematon velkaneuvoja voi auttaa, ja jos ostaminen tuntuu karkaavan käsistä tai aiheuttaa sinulle ahdistusta, kannattaa puhua lääkärin tai mielenterveysammattilaisen kanssa.