
Kalkulator
Kalkulator kosztu użycia: czy to naprawdę warte swojej ceny?
Kurtka za 40 USD, którą założysz pięć razy, kosztuje więcej za jedno założenie niż ta za 150 USD, którą założysz sto razy. Rachunek jest prosty; trudne jest zrobienie go, zanim zapłacisz.
Krótka odpowiedź
Koszt użycia = (cena − ewentualna wartość odsprzedaży) ÷ liczba razy, kiedy realnie tego użyjesz. Buty za 120 USD noszone dwa razy w tygodniu przez dwie zimy (około 70 założeń) kosztują około 1,70 USD za założenie; buty za 45 USD noszone dziesięć razy, zanim się rozpadną, kosztują 4,50 USD. Skorzystaj z kalkulatora poniżej, aby porównać dwie opcje przed zakupem.
Kalkulator kosztu użycia
Szczerze oceń liczbę użyć. „Będę chodzić na jogę trzy razy w tygodniu” — tak właśnie maty lądują w szafach.
Opcja B jest tańsza w przeliczeniu na użycie
Opcja A: 4,50 USD za użycie
Opcja B: 1,71 USD za użycie
Wskazówka: łączna liczba użyć = użycia w tygodniu × liczba tygodni, przez które realnie będziesz to mieć.
Opcja A: {cost} za użycie
Opcja B: {cost} za użycie
Remis
Opcja A jest tańsza w przeliczeniu na użycie
Opcja B jest tańsza w przeliczeniu na użycie
Jak uczciwie oszacować liczbę użyć
Wzór jest prosty; to przy liczbie użyć okłamujemy samych siebie. Kilka sposobów, by oszacowanie było realistyczne:
- Opieraj się na tym, co już robisz, a nie na tym, kim zamierzasz zostać. Jeśli teraz biegasz raz w miesiącu, nowe buty do biegania nie sprawią, że będziesz biegać cztery razy w tygodniu.
- Sprawdź podobną rzecz, którą już masz. Jak często naprawdę jej używasz?
- Uwzględnij sezon. Zimowy płaszcz możesz nosić 90 dni w roku, a nie 365.
- Przy zakupach z gatunku „kiedyś zacznę” podziel to na pół: sprzęt fitness, kuchenne gadżety, przybory do rękodzieła.
Kiedy koszt użycia pomaga, a kiedy nie
Koszt użycia świetnie sprawdza się przy rzeczach, z których korzystasz wielokrotnie: ubraniach, butach, narzędziach, ekspresie do kawy w porównaniu z codzienną kawiarnią. Mniej przydaje się przy jednorazowych doświadczeniach albo rzeczach, które nie tanieją z użyciem, jak jedzenie. Nie odpowiada też na najważniejsze pytanie: czy stać cię na to z tej wypłaty? Niski koszt jednego założenia płaszcza za 300 USD nic nie pomoże, jeśli w piątek trzeba zapłacić czynsz. Do tego użyj kalkulatora bezpiecznej kwoty do wydania.
Trzy krótkie przykłady
| Zakup | Cena | Realistyczna liczba użyć | Koszt użycia |
|---|---|---|---|
| Top z fast fashion | $18 | 6 | $3.00 |
| Dobre jeansy na co dzień | $90 | 150 | $0.60 |
| Domowy ekspres do espresso a kawiarnia | $250 | 500 kaw | 0,50 USD + ziarna |
| Mikser planetarny „zacznę piec” | $330 | 4 | $82.50 |
Skonsultuj to z Porkiem
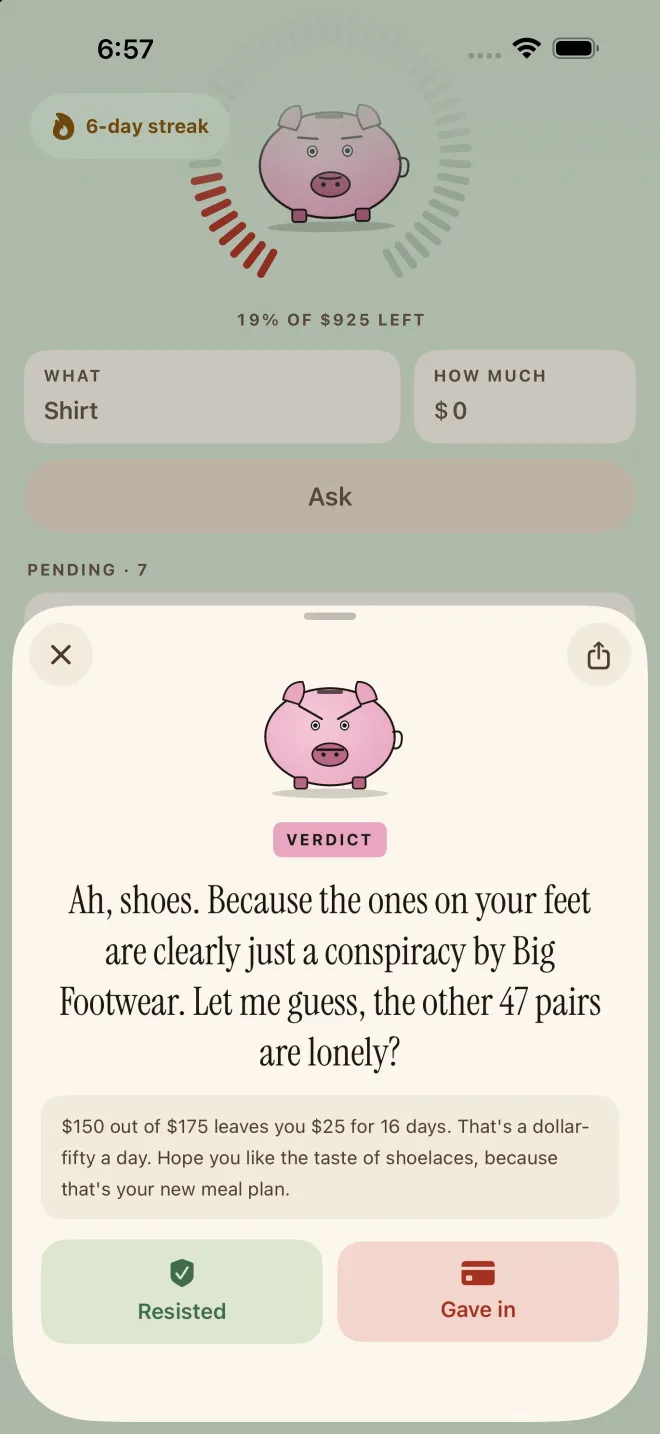
- Zapytaj, zanim kupiszWpisz rzecz i cenę w Next Paycheck.
- Zderzenie z rzeczywistościąPork zestawia to z tym, ile możesz bezpiecznie wydać z tej wypłaty, i obśmiewa pomysł, a to często jest właśnie tym kopniakiem, który skłania do ponownego sprawdzenia tych optymistycznych „użyć”.
- Zapisz swoją decyzję„Odpuszczone”? Liczy się jako niewydane pieniądze. „Kupione” mimo wszystko? Odejmuje się od tego, co zostaje do wypłaty.
Najczęściej zadawane pytania
Jaki jest dobry koszt jednego założenia ubrania?
Nie ma oficjalnej liczby, ale wiele osób dąży do jednego lub dwóch dolarów za założenie w przypadku ubrań na co dzień. Przydatniejszy test to porównanie: jeśli droższa rzecz będzie noszona znacznie częściej, może łatwo kosztować mniej za jedno założenie niż tańsza okazja.
Czy uwzględniać wartość odsprzedaży?
Jeśli realnie zamierzasz to sprzedać, tak: najpierw odejmij od ceny kwotę, którą spodziewasz się odzyskać. W przypadku ubrań i gadżetów, które zatrzymasz, aż się zużyją, zostaw zero.
Czy koszt użycia znaczy, że zawsze warto kupować droższą wersję?
Nie. Faworyzuje droższą opcję tylko wtedy, gdy naprawdę będziesz z niej korzystać częściej i posłuży dłużej. Szczerze oceń liczbę użyć, zwłaszcza przy hobby i sprzęcie fitness, gdzie dobre chęci zawyżają liczby.
Next Paycheck to narzędzie do budżetowania i rozliczania się z wydatków, a nie bank ani doradca finansowy. Ta strona zawiera ogólne informacje w celach edukacyjnych i nie stanowi porady finansowej, prawnej ani podatkowej: twoja sytuacja jest indywidualna, więc przed ważnymi decyzjami finansowymi rozważ konsultację z wykwalifikowanym specjalistą. Jeśli długi wydają się nie do opanowania, pomóc może niekomercyjny doradca ds. zadłużenia, a jeśli zakupy wymykają się spod kontroli lub powodują u ciebie cierpienie, warto porozmawiać z lekarzem albo specjalistą zdrowia psychicznego.