
Калькулятор
Калькулятор стоимости одного использования: действительно ли это стоит своих денег?
Куртка за 40 $, которую ты наденешь пять раз, обходится дороже за одно надевание, чем куртка за 150 $, которую ты наденешь сто раз. Математика простая; трудно — сделать её до оплаты.
Короткий ответ
Стоимость одного использования = (цена − возможная выручка от перепродажи) ÷ число раз, которое ты реально будешь этим пользоваться. Пара ботинок за 120 $, которую носят дважды в неделю две зимы (около 70 надеваний), обходится примерно в 1,70 $ за надевание; пара за 45 $, надетая десять раз до того, как развалится, — в 4,50 $. Воспользуйся калькулятором ниже, чтобы сравнить два варианта перед покупкой.
Калькулятор стоимости одного использования
Честно оцени число использований. «Буду ходить на йогу три раза в неделю» — именно так коврики для йоги оказываются в шкафу.
Вариант Б дешевле за использование
Вариант А: 4,50 $ за использование
Вариант Б: 1,71 $ за использование
Подсказка: всего использований = использований в неделю × число недель, которые вещь реально прослужит тебе.
Вариант А: {cost} за использование
Вариант Б: {cost} за использование
Ничья
Вариант А дешевле за использование
Вариант Б дешевле за использование
Как честно оценить число использований
Формула проста; обманываем мы себя в числе использований. Несколько способов сделать оценку реалистичной:
- Опирайся на то, что ты уже делаешь, а не на человека, которым собираешься стать. Если сейчас ты бегаешь раз в месяц, новые кроссовки не превратят это в четыре раза в неделю.
- Посмотри на похожую вещь, которая у тебя есть. Сколько раз на самом деле пригодилась прошлая?
- Учти сезон. Зимнее пальто могут носить 90 дней в году, а не 365.
- Сокращай оценку вдвое для покупок «для будущей версии себя»: спортивное снаряжение, кухонные гаджеты, материалы для рукоделия.
Когда стоимость использования помогает, а когда нет
Стоимость использования отлично подходит для вещей, которыми пользуешься многократно: одежда, обувь, инструменты, кофемашина против ежедневной кофейни. Она менее полезна для разовых впечатлений и для вещей, которые не дешевеют от использования, вроде еды. Она также не отвечает на самый важный вопрос: можешь ли ты позволить себе это с этой зарплаты? Низкая цена за надевание пальто за 300 $ всё равно не поможет, если в пятницу платить за аренду. Для этого используй калькулятор безопасных трат.
Три коротких примера
| Покупка | Цена | Реалистичное число использований | Стоимость использования |
|---|---|---|---|
| Топ из фаст-фэшна | $18 | 6 | $3.00 |
| Хорошие джинсы на каждый день | $90 | 150 | $0.60 |
| Домашняя кофемашина и кофейня | $250 | 500 чашек кофе | 0,50 $ + зёрна |
| Планетарный миксер «займусь выпечкой» | $330 | 4 | $82.50 |
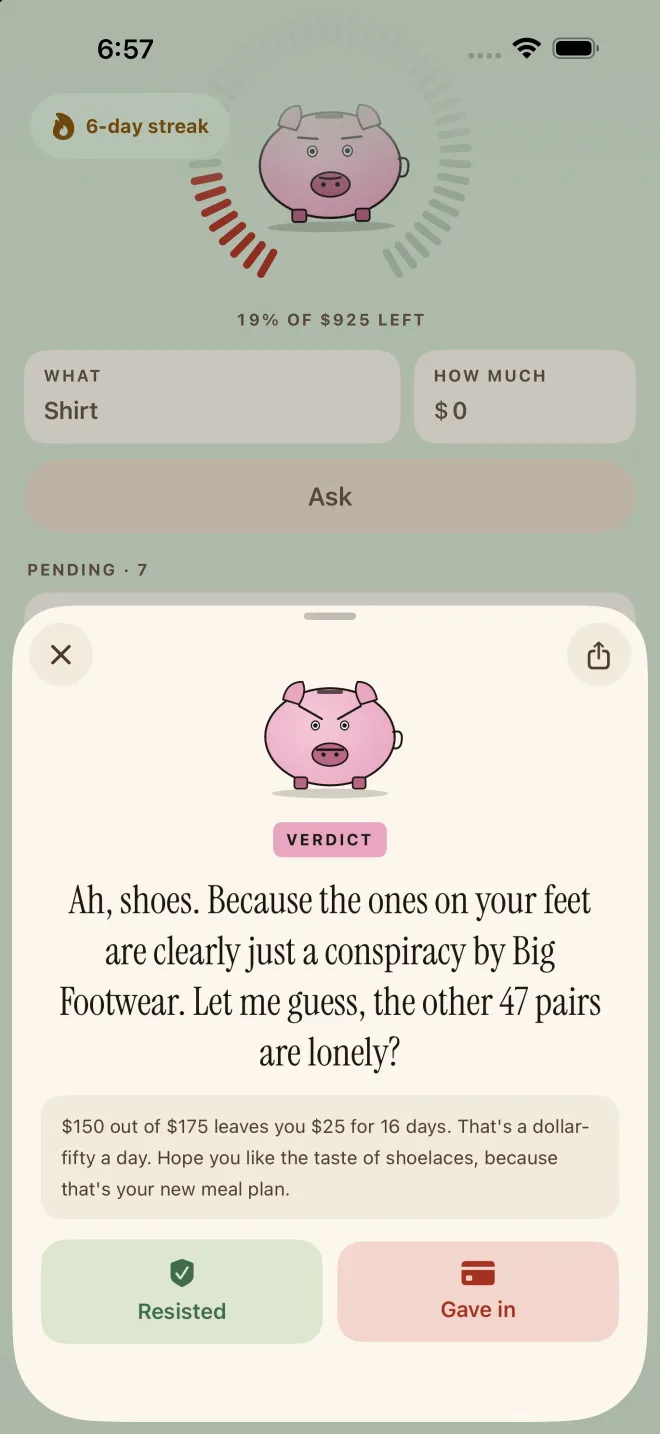
Покажи покупку Pork
- Спроси перед покупкойВведи товар и цену в Next Paycheck.
- Получи проверку реальностьюPork сопоставляет покупку с безопасной суммой трат на эту зарплату и прожаривает затею — часто именно такой толчок нужен, чтобы перепроверить те оптимистичные «использования».
- Отметь решение«Устоял»? Это засчитывается как не потраченные деньги. Покупка всё же состоялась? Сумма вычитается из остатка до зарплаты.
Часто задаваемые вопросы
Какая стоимость одного надевания для одежды считается хорошей?
Официальной цифры нет, но многие стремятся уложиться в доллар-два за надевание повседневной одежды. Полезнее сравнение: если более дорогую вещь будут носить гораздо чаще, она легко может обойтись дешевле за надевание, чем дешёвый вариант.
Нужно ли учитывать выручку от перепродажи?
Если ты реально собираешься это продать, да: сначала вычти из цены то, что рассчитываешь вернуть. Для одежды и гаджетов, которыми ты будешь пользоваться, пока они не износятся, оставь ноль.
Значит ли стоимость использования, что нужно всегда покупать дорогой вариант?
Нет. Она говорит в пользу более дорогого варианта лишь в том случае, если ты действительно будешь им пользоваться чаще и он прослужит дольше. Честно оценивай число использований, особенно для хобби и спортивного снаряжения, где добрые намерения завышают цифры.
Next Paycheck — это инструмент для составления бюджета и контроля трат, а не банк и не финансовый консультант. Эта страница содержит общую информацию в образовательных целях и не является финансовой, юридической или налоговой консультацией: у каждого своя ситуация, поэтому перед важными денежными решениями стоит обратиться к квалифицированному специалисту. Если долги кажутся неподъёмными, может помочь некоммерческий кредитный консультант, а если покупки выходят из-под контроля или доставляют тебе тяжёлые переживания, стоит поговорить с врачом или специалистом по психическому здоровью.